2,7 млн в январе против 2,1 млн в августе — заказов стало меньше
Количество заказов в 2026 году упало с около 2,7 млн в январе до около 2,1 млн в августе. Это означает, что даже при росте трафика ритейлеры получают меньше подтверждённых покупок, чем в начале года.
Параллельно средний чек (AOV, average order value) в августе вырос на 18,6% по сравнению с июлем. Это можно объяснить по‑разному: покупатели могли брать более дорогие товары или добавлять позиции в корзину. Даже без верхнего 1% продавцов рост AOV остаётся на уровне 16,2%, что подтверждает тренд не только за счёт нескольких гигантов.
188,7 млн визитов и 1,31% конверсии — больше посетителей, меньше покупок
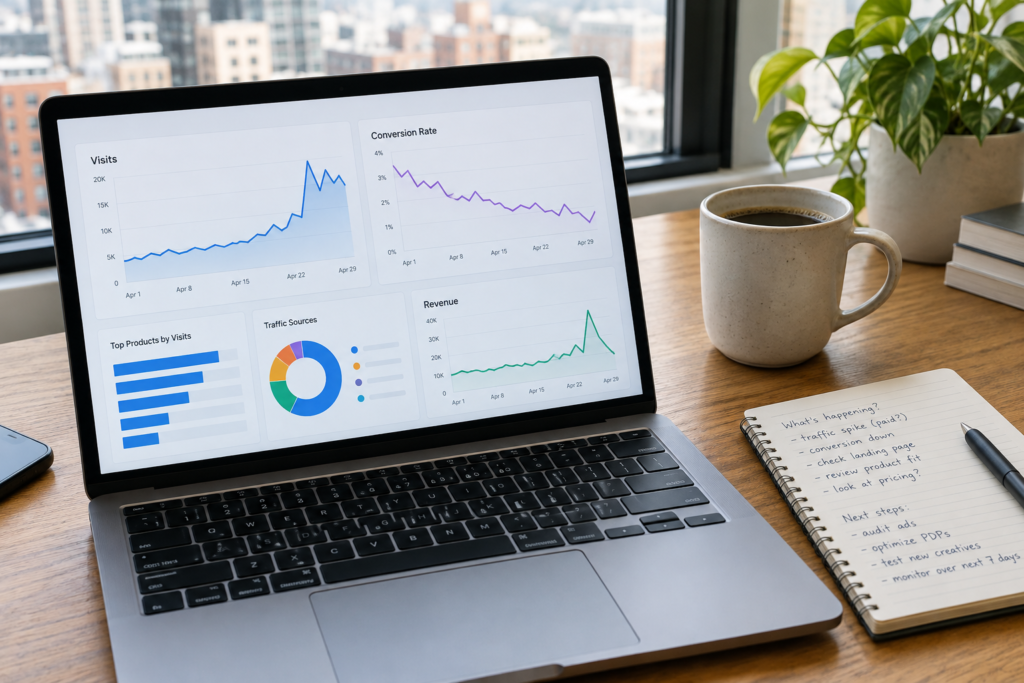
Трафик украинских ритейлеров в выборке поднялся до 188,7 млн визитов. Параллельно общая конверсия упала до 1,31% против примерно 1,9% в январе. Объяснение простое: конверсия показывает процент посетителей, совершивших покупку, и она снизилась даже при увеличении посещений.
Ниже конверсия может означать, что пришёл качественно иной трафик или что цикл принятия решения стал длиннее. Перед главным сезоном стоит проверить источники трафика и на какие товары приходят эти люди, ведь не весь новый трафик приносит покупателей.
Категории: соотношение трафика и покупателей у трёх лидеров
| Категория | Доля трафика | Доля покупателей |
|---|---|---|
| Одежда и аксессуары | 26,9% | 19,5% |
| Электроника | 18,6% | 11,7% |
| Аптеки | 13,8% | 27,2% |
Таблица показывает, что доля трафика не всегда превращается в долю покупателей. Одежда и электроника собирают много посещений, но дают меньше реальных продаж, чем аптеки. Это важно при планировании рекламы и запасов.
Для покупателя это тоже сигнал: если вы ищете выгодные предложения, проверяйте категории, где конверсия выше, ведь там вы чаще найдёте подтверждённые заказы и наличие товара.
63,1% новых покупателей в августе против 38,7% в феврале — растёт доля новых клиентов
Доля новых покупателей в выборке поднялась с 38,7% в феврале до 63,1% в августе. Новые покупатели составляют большую часть трафика, но доля повторных сокращается, что ставит вопрос об удержании.
На Черную пятницу в 2025 году новые покупатели росли на 48% по сравнению с началом недели, а повторные — на 23%. При этом основную базу покупателей на Черную пятницу и дальше составляли постоянные клиенты: в 2024 году около 68%, в 2025 году около 60%, а в обычные месяцы 2026 года — примерно половина.
Как это касается вас и что делать
Что изменилось: средний чек вырос на 18,6% в августе по сравнению с июлем, но число заказов снизилось до около 2,1 млн с 2,7 млн в январе; трафик поднялся до 188,7 млн, а конверсия упала до 1,31%.
Касается ли это вас: если вы регулярно покупаете онлайн, это может означать, что ассортимент и цены меняются, и иногда выгодные предложения будут именно в категориях с высокой конверсией. Если вы продаёте, то рост новых посетителей означает больше шансов привлечь первый заказ, но есть риск потери повторных клиентов.
- Проверьте источники трафика и какие товары смотрели новые посетители — это поможет решить, инвестировать ли в промо или в удержание клиентов.
- Как покупателю сравнивайте категории и ищите товары в аптеках и других сегментах с более высокой конверсией, а также оцените возможность рассрочки или карты для крупных покупок через ресурс https://finance.ua/cards?mpl=co_ts&mpr=news&mcr=cards_091026.
- Как продавцу настройте коммуникацию для новых клиентов, чтобы перевести их в повторные заказы, и проверьте наличие запасов в регионах, где наблюдается адаптация покупок.
Если нужно выбирать приоритеты для подготовки к сезону, фокусируйтесь на точной аналитике источников трафика и сегментации новых покупателей, ведь именно они сейчас формируют большую часть трафика, но ещё не дали устойчивой повторной базы.
Города и поведение покупателей — четыре модели
Исследование выделяет четыре модели поведения в зависимости от города. Киев отвечает острой реакцией: здесь покупатели быстро откладывают покупки и чаще выбирают доставку из‑за неуверенности. Одесса, Днепр и Николаев показывают адаптацию с гибкостью — люди сформировали привычки, но могут быстро изменить их из‑за локальных рисков.
Львов демонстрирует стабильную практику покупок: выбор магазина зависит от маршрута и ассортимента, а Харьков показывает полную адаптацию — местные сети стали важнее, и крупные форматы потеряли роль. Для покупателя это значит проверять доступность доставки и локальные варианты оплаты, чтобы избежать рисков при доставке или возврате.