


Объёмы вкладов в гривне растут и что произошло
Объем депозитов физических лиц в Идея Банке за 8 месяцев 2026 года в гривневом эквиваленте вырос до 5,8 млрд грн. По словам директора департамента розничных продаж Идея Банка Александра Тимофеева, с начала года портфель увеличился на 1 млрд грн или на 19,9% и это свидетельствует о повышенном интересе клиентов к срочным вкладам.
Вместе с гривневыми вкладами растёт и валютный портфель. На начало сентября объём валютных вкладов составлял в гривневом эквиваленте 344,3 млн грн или 6% от общего объёма вкладов населения, а с начала года валютный портфель увеличился на 27,9 млн грн. Это показывает, что клиенты продолжают диверсифицировать сбережения между гривной и иностранными валютами.
Почему именно сейчас
Одной из ключевых причин изменения спроса стало повышение базовой процентной ставки. В сентябре Национальный банк Украины (НБУ) повысил учётную ставку на 0,5 процентного пункта до 16,0% годовых и этим проинформировал о ожидаемом росте рыночных депозитных ставок. По оценкам экспертов, после этого банки начали предлагать более высокие ставки по вкладам сроком 6, 9 и 12 месяцев.
Помимо монетарной политики, Тимофеев объясняет рост улучшением финансовой грамотности населения и желанием защитить сбережения от инфляционного давления. Рост доли срочных вкладов и интерес к продуктовым вариантам банка отражает как поведенческие, так и рыночные факторы одновременно.
Как именно меняются условия депозитов и что это даёт вкладчикам
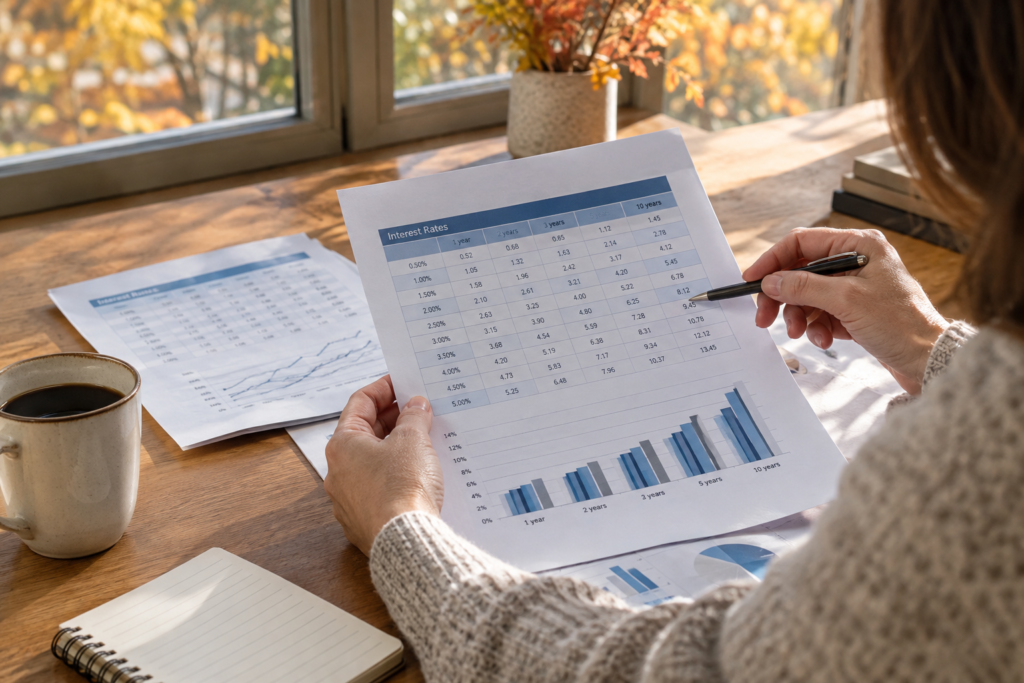
По оценкам рынка, ныне наивысшие рыночные ставки по вкладам составляют ориентировочно 12,0—16,5% годовых на сроки 6, 9 и 12 месяцев. В Идея Банке клиенты чаще всего выбирают 6 и 12 месяцев. По состоянию на 1 сентября 2026 года 12-месячные вклады занимают 46% депозитного портфеля банка, а полугодовые вклады — 36%.
Банки также используют акционные предложения, чтобы привлечь клиентов. Идея Банк предлагает депозит «Акционный», приуроченный к 37-летию учреждения, с маркетинговой доходностью до 17,37% годовых. По словам Тимофеева, базовая ставка для этого вклада на все сроки составляет 16,77% годовых и к ней добавляется надбавка от 0,1% до 0,6% в зависимости от суммы.
Кого это затронет и как выстраивать депозитную стратегию
Рост ставок наиболее заметно коснётся тех вкладчиков, кто имеет свободные средства и готов разместить их на срочные депозиты. Это касается и тех, кто делит портфель между гривной и валютой. Валютные депозиты пока составляют около 6% всех вкладов в Идея Банке, но они остаются востребованными среди клиентов, стремящихся к диверсификации.
При построении стратегии важно учитывать не только номинальную ставку. Нужно обращать внимание на возможные комиссии за обслуживание, условия досрочного расторжения договора и наличие страхования вкладов. Банки могут предлагать дополнительные бонусы или кешбэк, но реальная доходность меняется в зависимости от этих условий.
Какие продукты предлагает Идея Банк и что в них важно знать
Помимо «Акционного», в продуктовой линейке банка есть вклады «Для своих» и «Свой старт». При размещении на 12 месяцев вклад «Для своих» даёт до 16,9—17,1% годовых. Вклад «Свой старт» предусматривает ставку от 16,0% до 16,9% годовых и дополнительный бонус для новых клиентов в виде кешбэка 1% для вкладов на 6—9 месяцев и 2% для вкладов на 12—18 месяцев при максимальной сумме бонуса до 2 000 грн.
Важные операционные детали также приводит сам банк. Минимальная сумма для некоторых предложений может начинаться от 1 грн, и вклад можно открыть онлайн через приложение O.Bank. На этапе оформления депозита доступна фиксация процентной ставки даже при начальной сумме 0,00 гривен, а пополнение депозита с зафиксированной ставкой возможно в течение 30 дней.
Цифры, канал привлечения и репутация
Директор департамента отмечает, что мобильное приложение O.Bank стало ключевым каналом для привлечения и обслуживания клиентов. По состоянию на начало сентября 2026 года доля депозитов, оформленных через приложение, достигла 82%. Это существенно упрощает открытие и управление вкладами.
Репутация и устойчивость банка также играют роль в выборе вкладчиков. Идея Банк работает на рынке 37 лет, в 2025 году был внесён Национальным банком Украины в перечень системно важных банков и в прошлом году стал частью финансовой группы ТАС. Дополнительно вклад банка получил высокую оценку от экспертного жюри FinAwards 2026.
Практические советы для тех, кто выбирает между кредитом и вкладом
Если вы решаете разместить свободные средства, сопоставьте ожидаемую доходность депозита с условиями кредитных предложений. Учитывайте, что депозит приносит гарантированный доход при соблюдении срока размещения, тогда как кредит несёт расходы в виде процентов и возможных комиссий. Проверьте условия досрочного расторжения депозита, поскольку они снижают реальную доходность при невыполнении срока.
Не забывайте о деталях продукта. Читайте условия о минимальной сумме, правилах пополнения и начисления надбавок. Если банк предлагает кешбэк или надбавки, уточните лимиты и механику выплат. И помните, что выбор между вкладом и кредитом зависит от ваших финансовых целей, срочности расходов и готовности к риску.