За даними компанії 4Service, під час виступу на конференції FinRetail-2026 директорка з розвитку продуктів та методологій Ольга Максимюк розповіла про зміни платіжних уподобань українців і перспективи Open Banking у ритейлі.
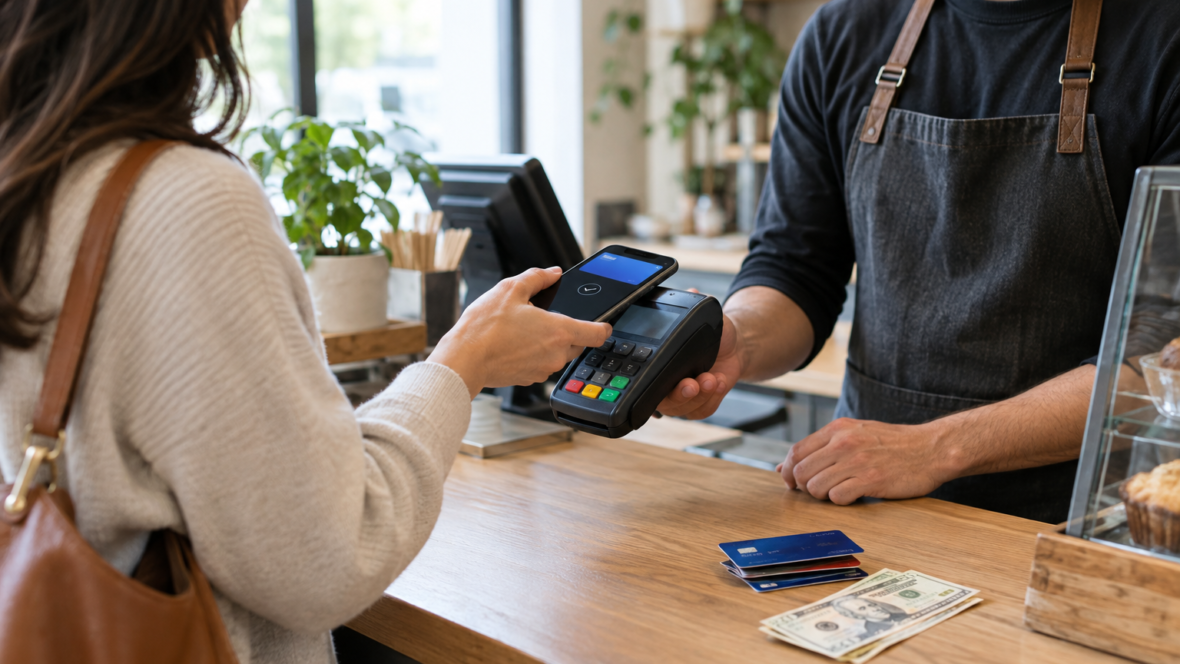
Смартфон дедалі частіше витісняє пластикові картки та готівку: безконтактні розрахунки через Apple Pay та Google Pay посідають чільне місце і в інтернеті, і в фізичних точках продажу. «Смартфон остаточно переміг і в онлайн, і в офлайн-сегменті. Для більшості українців телефон став головним та найзручнішим гаманцем, а фізичні картки чи готівка поступово відходять на другий план», — зазначила в своїй презентації Ольга Максимюк.
Під час оплати онлайн 65% респондентів використовують смартфон, 61% — картку, 39% — накладений платіж, 35% — перекази на рахунок за IBAN, а 23% — P2P-перекази. Pay by Bank (за QR-кодом або на сторінці checkout) регулярно використовують 11% опитаних, оплату частинами — 10%.
В офлайн-торгівлі 62% розраховуються смартфоном, 52% користуються фізичною карткою, 47% тримають під рукою готівку. По 5% припадає на P2P-перекази та IBAN, 3% обирають розстрочку, а 2% — Pay by Bank.
Українські споживачі демонструють прагматичність: 75% респондентів свідомо обирають спосіб оплати, який дає найбільшу фінансову вигоду — кешбек, бонуси, бали або миттєву знижку. «Здавалося б, це чудова новина для будь-якого нового сервісу чи способу оплати з привабливими програмами лояльності. Але вигода — це лише частина правди, адже сама по собі вона не гарантує довгострокової прихильності», — підкреслює спікерка.
Прямі платежі з рахунку без участі карткових систем (через підтвердження в банківському застосунку QR-кодом або редирект) уже працюють на ринку: сьогодні 11% українців регулярно платять через Pay by Bank в онлайні та 2% в офлайні. «Двозначна цифра в онлайні для абсолютно нового способу оплати — це серйозний показник. Це відбувається природним шляхом, без масованої агресивної реклами чи примусу, що свідчить про високий потенціал інструменту», — зауважила Ольга Максимюк.
Максимюк також навела світовий досвід: A2A-платежі (Account-to-Account) можуть бути до 80% дешевшими для мерчантів порівняно з картковим еквайрингом. Вона застерегла на прикладі Італії: через 5 років після впровадження PSD2 лише 0,13% онлайн-платежів йшли через Open Banking.
За словами спікерки, український сценарій розвитку Open Banking відрізняється від європейського: у ЄС процес ішов директивно згори, від PSD2 2018 року до очікуваних PSD3/PSR не раніше 2027 року, тоді як в Україні ринок сформував стандарт, а регулювання підтягнулося пізніше.
Під час виступу виділили п’ять фундаментальних тез для ритейлерів та фінтех-компаній. Наостанок Максимюк наголосила на необхідності практичних кроків, щоб нові платіжні рішення стали масовими.