
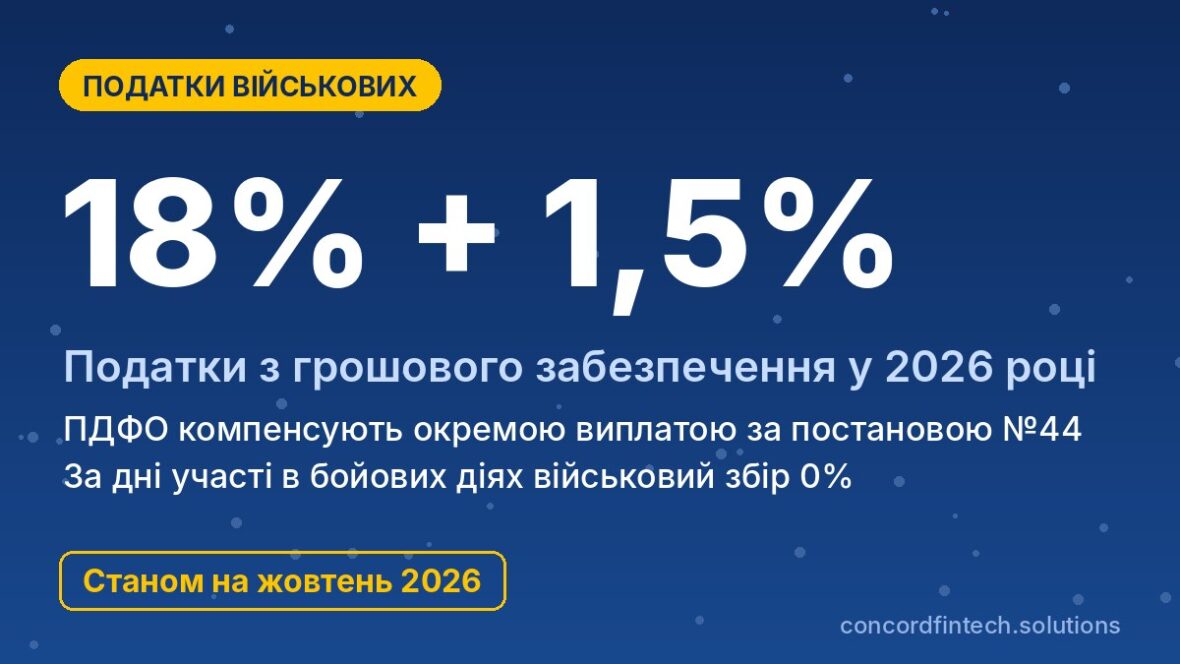
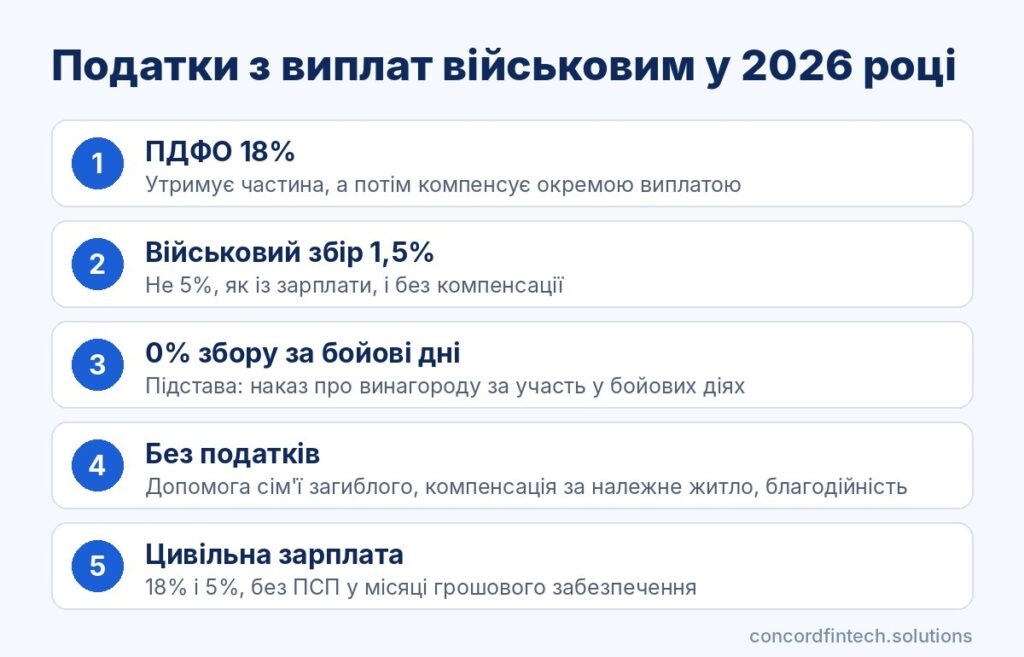
С денежного обеспечения военнослужащих у 2026 році удерживают 18% ПДФО и 1,5% военного сбора, а не 5%, как с гражданской зарплаты. Удержанный ПДФО, как правило, ежемесячно возвращают отдельной выплатой по постановою Кабміну №44 від 15.01.2004, поэтому фактическая нагрузка обычно ограничивается сбором.
За дни непосредственного участия в боевых действиях военный сбор не удерживают вовсе. Помощь семьям погибших, компенсация за надлежащее жилье и благотворительная помощь участникам боевых действий налогами не облагаются.
Состав денежного обеспечения и общие правила налогообложения
Должностной оклад, надбавки и премии
Денежное обеспечение состоит из должностного оклада, оклада за званием, надбавки за выслугу, премии и других выплат. Все эти составляющие облагают ПДФО и военным сбором по ставке для военнослужащих.
В то же время денежное обеспечение не считается заработной платой. Поэтому на него не распространяется налоговая скидка, а налоговая социальная льгота в месяце его получения не применяется.
Дополнительное вознаграждение (боевые) и его статус
Боевые 30 000, 50 000 и 100 000 грн, а также зональные 70 000 и 170 000 грн по постанове №768 являются частью денежного обеспечения. Отдельного освобождения от ПДФО для них нет, поэтому налог начисляют по ставке 18%.
Порядок №44 предусматривает компенсацию ПДФО с денежного обеспечения, денежных вознаграждений и других выплат, связанных со службой. Охватывает ли она все новые вознаграждения по постанове №768, официально не разъяснено, поэтому компенсацию стоит сверять с расчетным листом.
Воинская часть как налоговый агент
Налоги удерживает финансовая служба части, которая выплачивает обеспечение, и она же отражает их в расчете 4ДФ. Самостоятельно рассчитывать или платить налоги с денежного обеспечения военнослужащему не нужно.
Военный сбор для военнослужащих
Ставка 1,5% для денежного обеспечения
Пункт 1.2 подпункта 16-1 подраздела 10 раздела XX Податкового кодексу сохранил ставку 1,5% для выплат военнослужащим ЗСУ, Нацгвардії, СБУ, ДПСУ, розвідки та інших військових формувань. В отличие от ПДФО, сбор не компенсируют, поэтому именно эти 1,5% военнослужащий фактически платит сам.
Освобождение за период непосредственного участия в боевых действиях
Подпункт 1.7 того же пункта с 9 июля 2022 года освобождает от сбора денежное обеспечение на период непосредственного участия в мероприятиях по отражению вооруженной агрессии во время военного положения. Основанием по постанове №1161 являются выписки из приказов командиров о выплате дополнительного вознаграждения за такое участие.
Освобождение касается лишь подтвержденного периода, о чем отмечал уряд. Если участие длилось не весь месяц, остальное обеспечение обложат ставкой 1,5%.
Почему ставка 5% не распространяется на военнослужащих
Повышение сбора до 5% с 1 декабря 2024 года не затронуло выплаты, связанные со службой. Ставку 5% применяют лишь к гражданским доходам, поэтому 5% в расчетном листе с денежного обеспечения является поводом обратиться в финслужбу.
| Вид выплаты | ПДФО | Военный сбор | Основание |
|---|---|---|---|
| Оклады, надбавки, премия | 18%, компенсируется | 1,5% | пп. 1.2 п. 16-1 підрозд. 10 розд. XX ПКУ, постанова №44 |
| Боевые и зональные вознаграждения | 18%, компенсация по №768 не разъяснена | 1,5% | Постановы №168, №768 |
| Обеспечение за дни участия в боевых действиях | 18%, компенсируется | не удерживается | пп. 1.7 п. 16-1, постанова №1161 |
| Помощь семье погибшего (15 млн грн) | не облагается | не удерживается | пп. «а» пп. 165.1.1 ПКУ |
| Помощь при ранении или инвалидности | отдельно не названа | уточняйте у финслужбы | п. 165.1.1 ПКУ |
| Компенсация за надлежащее жилье | не облагается | не удерживается | пп. «ж» пп. 165.1.1 ПКУ |
| Компенсация за съём жилья | 18% по позиции ДПС | 1,5% | Постанова №450 |
| Благотворная помощь УБД | не облагается | не удерживается | пп. 165.1.54 ПКУ |
| «Контракт 18-24» (1 млн грн) | разъяснения нет | разъяснения нет | Условия контракта |
| Гражданская зарплата | 18%, без ПСП | 5% | ст. 167, пп. 169.2.3 ПКУ |
Примеры расчета удержаний
Месяц службы в тылу
С 25 000 грн денежного обеспечения удержат 4 500 грн ПДФО и 375 грн сбора, а затем начислят 4 500 грн компенсации. На руки поступит 24 625 грн, тогда как без компенсации получилось бы лишь 20 125 грн.
Месяц участия в боевых действиях
Если к 25 000 грн добавляются 100 000 грн боевых за полный месяц участия, ПДФО составляет 22 500 грн и компенсируется, а сбор не удерживают. Военный получит все 125 000 грн, хотя без освобождения заплатил бы 1 875 грн сбора.
Гражданская зарплата мобилизованного
Если гражданский работодатель в том же месяце выплатил 15 000 грн отпускных или расчета, удержат 2 700 грн ПДФО и 750 грн сбора. На руки придет 11 550 грн, а ни ПСП, ни компенсация ПДФО к этой сумме не применяются.
Необлагаемые выплаты военнослужащим
Единовременная помощь в случае гибели и инвалидности
Подпункт «а» пп. 165.1.1 ПКУ исключает из дохода помощь членам семей военнослужащих, которые погибли, пропали без вести или умерли во время службы. Это касается и 15 млн грн по постанове №168, которые для смертей с 1 вересня 2025 року выплачивают как 3 млн грн сразу и 12 млн грн в течение 80 месяцев.
Помощь при ранении или установлении инвалидности эта норма отдельно не называет. Ее налоговый статус стоит уточнить у финслужбы, которая осуществляет выплату.
Компенсации за жилье и аренду
Компенсация за надлежащее для получения жилое помещение освобождена от налога по пп. «ж» пп. 165.1.1 ПКУ. Вместе с тем компенсацию за поднайм жилья по постанове №450 ДПС считает облагаемым доходом.
Благотворная помощь и выплаты по «Контракту 18-24»
Помощь участникам боевых действий от благотворителей, в том числе от волонтеров из Реестра волонтеров, не облагается по пп. 165.1.54 ПКУ. Следовательно, без налогов по состоянию на октябрь 2026 года военнослужащий получает такие выплаты:
- помощь семьям погибших или пропавших без вести, включая 15 млн грн;
- компенсацию за надлежащее жилое помещение;
- благотворную помощь участникам боевых действий;
- помощь мобилизованным и их семьям за пп. «и» пп. 165.1.1 ПКУ.
По разъяснению Минобороны, 1 млн грн по «Контракту 18-24» выплачивают частями 200 000, 300 000 и 500 000 грн. Официального разъяснения по налогообложению этих сумм по состоянию на октябрь 2026 года нет, поэтому удержания стоит проверять в расчетном листе.
Налоговая социальная льгота и скидка для участников боевых действий
Размер ПСП для участников боевых действий
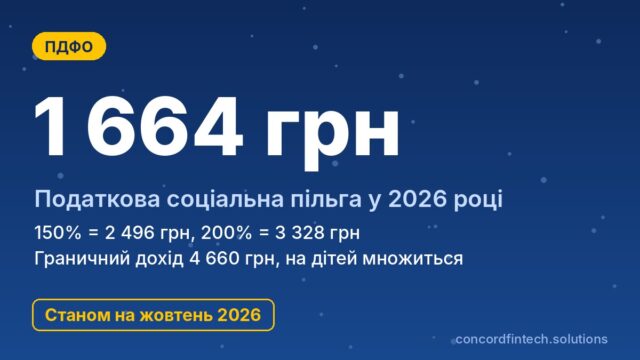
Льготу 150% кодекс предоставляет участникам боевых действий на территории других стран после Второй мировой войны, а не УБД нынешней войны. Они имеют право лишь на общую льготу 1 664 грн при зарплатах до 4 660 грн, и то не в месяце получения денежного обеспечения по пп. 169.2.3 ПКУ.
Право на налоговую скидку
Скидку возвращают только с ПДФО, удержанного с зарплаты, поэтому с денежного обеспечения она невозможна. Военный сбор не возвращают ни в каком случае.
Льготы по налогу на недвижимость и землю
Общегосударственной льготы по налогу на жилье для военных нет, ее может установить громада. Освобождает от платы за землю участников боевых действий статья 281 ПКУ в пределах норм, например до 2 га для крестьянского хозяйства.
Налогообложение других доходов военнослужащих
Гражданская зарплата во время мобилизации
С 19 июля 2022 года Закон №2352-IX изменил статью 119 КЗпП, и за мобилизованными сохраняются лишь место работы и должность без среднего заработка. Выплаты работодателя, если они есть, облагают как зарплату: 18% ПДФО и 5% сбора.
Депозиты, продажа имущества и наследство
Проценты по депозитам облагают по общей ставке 18% и 5%, а доход от военных ОВДП освобожден. Наследство от погибшего члены семьи первого и второго степеней получают по нулевой ставке без военного сбора.
Когда военнослужащему нужна декларация
Если все доходы поступили от агентов, которые удержали налоги, декларацию подавать не нужно. Она требуется при иностранных доходах, аренде или инвестициях, а за 2026 год ее подают до 30 апреля 2027 года.
Как вернуть ошибочно удержанный военный сбор или ПДФО
Как обнаружить переплату в расчетном листе и ДРФО
В расчетном листе должны быть отдельные строки ПДФО, компенсации и военного сбора, а данные можно сверить с ведомостями ДРФО в электронном кабинете. Признаками ошибки являются 5% сбора, удержание сбора за боевые дни или отсутствие компенсации.
Обращение в финансовую службу части
Ошибку агента исправляет сам агент, поэтому начать стоит с рапорта в финслужбу. Пошаговый алгоритм такой:
- Получите расчетные листы и ведомости из ДРФО за спорные месяцы.
- Возьмите выписки из приказов о вознаграждении за участие в боевых действиях.
- Подайте рапорт о перерасчете военного сбора или ПДФО.
- Проверьте следующий расчетный лист и уточненный 4ДФ.
Подача декларации для возврата
Если часть расформирована или она отказала, переплату можно заявить в годовой декларации с подтверждающими документами. Срок обращения составляет 1 095 дней по пункту 102.5 ПКУ.
Часто задаваемые вопросы
Удерживают ли налоги с боевых 100 тысяч?
С боевых начисляют 18% ПДФО, который, по общему правилу, компенсируют. Военный сбор за подтвержденные дни участия не удерживают, а за остальные дни он составляет 1,5%.
Почему с моего обеспечения удержали 5% ВЗ?
Для денежного обеспечения действует ставка 1,5%, поэтому 5% обычно означает ошибку или гражданский доход в том же расчете. Стоит подать рапорт в финслужбу о перерасчете.
Платят ли мобилизованные налог с гражданской зарплаты?
Да, выплаты гражданского работодателя облагают по ставке 18% ПДФО и 5% сбора. Средний заработок с 19 июля 2022 года не сохраняется, а ПСП в месяце денежного обеспечения не действует.
Как получить ПСП участнику боевых действий?
УБД нынешней войны имеет лишь общую льготу 1 664 грн при зарплатах до 4 660 грн. Заявление подают гражданскому работодателю, но льгота не действует в месяцах получения денежного обеспечения.