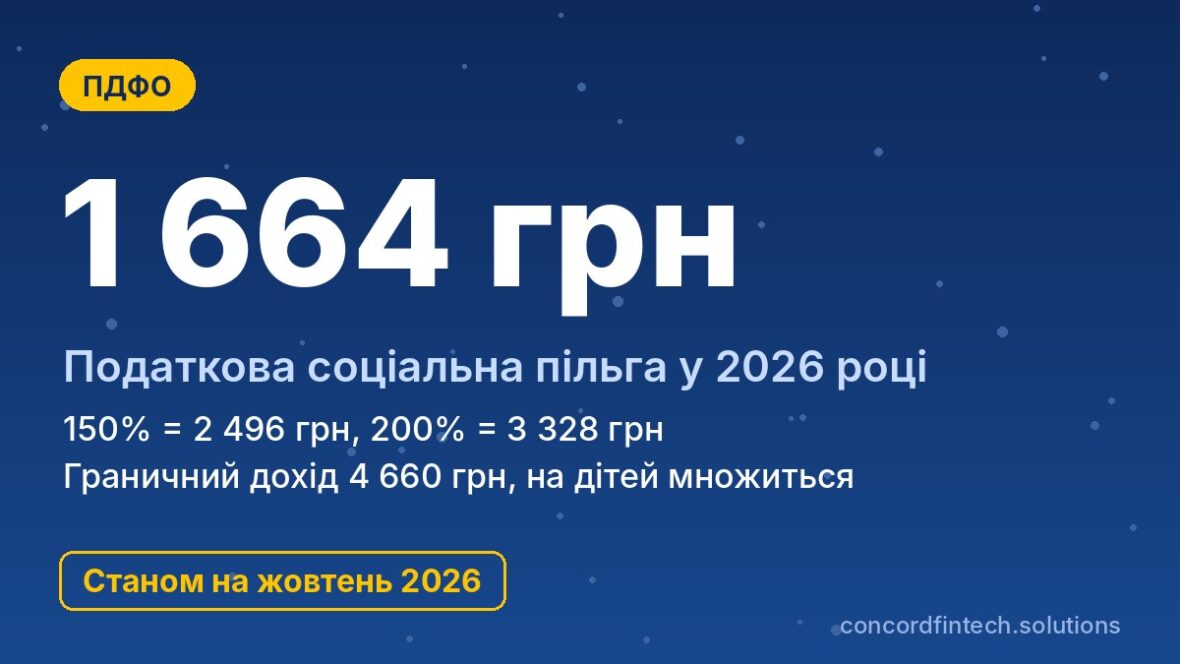
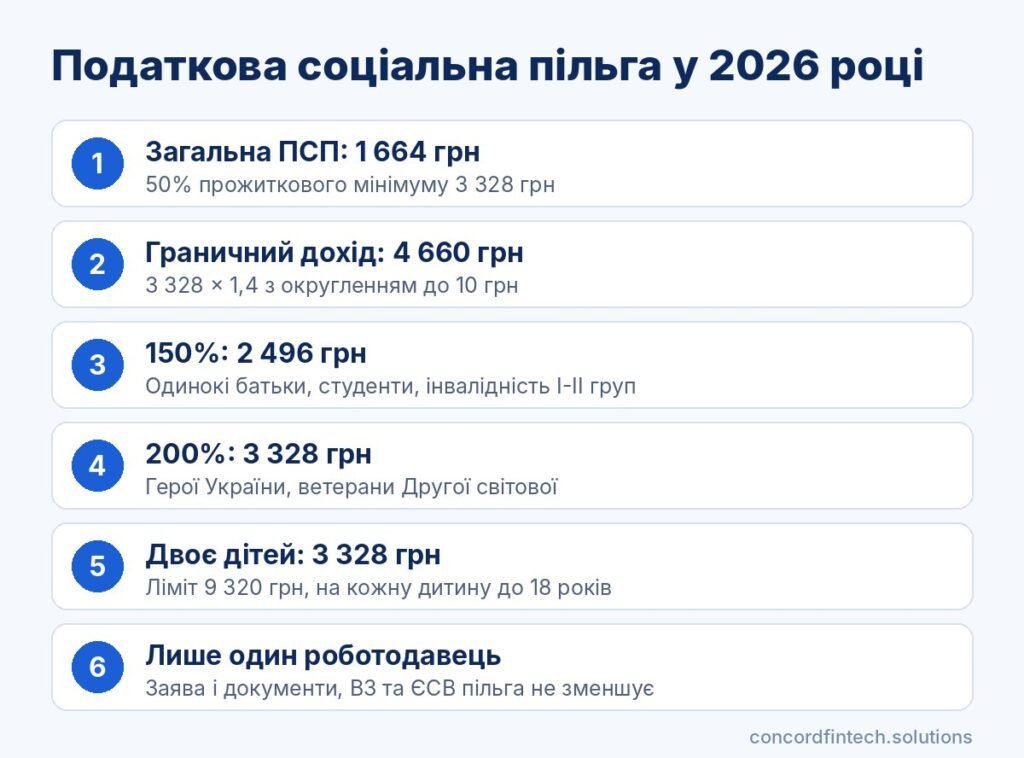
Налоговая социальная льгота (ПСП) в 2026 году уменьшает базу для ПДФО на 1 664 грн в месяц, если зарплата не превышает предельного дохода 4 660 грн. Для одиноких родителей, студентов, лиц с инвалидностью I-II групп и некоторых других категорий льгота составляет 2 496 грн или 3 328 грн, а родители двух и более детей получают её в расчёте на каждого ребёнка. ПСП применяется работодателем по письменному заявлению работника и только в одном месте работы.
Ниже объяснено, кто имеет право на льготу, как считается лимит для семей с детьми и что подать в бухгалтерию. Цифры приведены по состоянию на октябрь 2026 года согласно статье 169 Налогового кодекса.
Как работает налоговая социальная льгота
Что такое ПСП и на что она уменьшает налог
ПСП не является выплатой и не поступает на карту отдельной суммой. Это часть зарплаты, с которой не удерживают 18% ПДФО. При общей льготе 1 664 грн экономия составляет 299,52 грн в месяц, при льготе 3 328 грн она достигает 599,04 грн.
Военный сбор 5% льгота не уменьшает, его считают от всей начисленной суммы. Она также не влияет на ЄСВ 22%, поэтому стаж и пенсия от ПСП не меняются.
Кто применяет льготу: работодатель или налоговая
Льготу применяет работодатель как налоговый агент при начислении зарплаты, а ДПС лишь видит её в отчетности. Обращаться в налоговую самостоятельно не нужно.
ПСП применяют только к зарплате и приравненным к ней выплатам. К доходу ФОП от предпринимательской деятельности, аренды, дивидендов или гражданско-правовых договоров она не применяется.
Почему льгота действует только в одном месте работы
Пункт 169.2.1 Налогового кодекса позволяет применять ПСП только в одном месте начисления зарплаты, которое работник выбирает сам. Обычно это основное место работы, а по совместительству льготу не предоставляют.
Льготу не применяют к зарплате человека, который в том же месяце получает бюджетную стипендию или денежное довольствие военнослужащего. Работающим пенсионерам ПСП предоставляется на общих условиях.
Размеры льготы и предельный доход в 2026 году
Общая льгота 100%: 1 664 грн
Базовая льгота равна 50% прожиточного минимума для трудоспособного лица на 1 января, а в 2026 году этот минимум составляет 3 328 грн. Следовательно, общая ПСП равна 1 664 грн и положена любому работнику с небольшой зарплатой. При окладе 4 500 грн ПДФО составит 510,48 грн вместо 810 грн.
Повышенная льгота 150%: 2 496 грн
Льготу 150% имеют одинокие родители, вдовы и вдовцы, опекуны, родители ребёнка с инвалидностью, студенты, аспиранты, лица с инвалидностью I или II группы, пострадавшие от аварии на ЧАЭС I-II категорий и участники боевых действий в других странах после Второй мировой войны. Для одиноких родителей и родителей ребёнка с инвалидностью её считают на каждого ребёнка до 18 лет.
Льгота 200%: 3 328 грн
Самая большая льгота предусмотрена для Героев Украины и Советского Союза, полных кавалеров ордена Славы, участников Второй мировой войны, бывших узников концлагерей и гетто. Её получают также лица с инвалидностью I и II групп из числа участников боевых действий в других странах после 1945 года.
Предельный доход 4 660 грн и его умножение на детей
Предельный доход равен прожиточному минимуму 3 328 грн, умноженному на 1,4 и округлённому до 10 грн, то есть 4 660 грн. Если зарплата превышает эту сумму хотя бы на гривну, льготу за месяц не применяют. Для родителей двух и более детей, одиноких родителей и родителей ребёнка с инвалидностью лимит умножают на количество детей.
| Категорія | % пільги | Сума ПСП, грн | Граничний дохід, грн |
|---|---|---|---|
| Загальна | 100% | 1 664 | 4 660 |
| Студент, особа з інвалідністю I-II групи | 150% | 2 496 | 4 660 |
| Герої України, ветерани Другої світової | 200% | 3 328 | 4 660 |
| Двоє дітей до 18 років | 100% × 2 | 3 328 | 9 320 |
| Троє дітей до 18 років | 100% × 3 | 4 992 | 13 980 |
| Одинока мати (батько), одна дитина | 150% | 2 496 | 4 660 |
| Одинока мати (батько), двоє дітей | 150% × 2 | 4 992 | 9 320 |
| Дитина з інвалідністю | 150% | 2 496 | 4 660 |
Кто имеет право на льготу 150% и 200%
Одинокие матери и отцы, опекуны
Одинокой матерью или отцом для целей ПСП считается человек, который воспитывает ребёнка до 18 лет и не состоит в зарегистрированном браке. Обычно это случаи, когда в свидетельстве о рождении нет записи о втором из родителей или она сделана по указанию матери, а также когда второго из родителей лишили родительских прав или признали безвестно отсутствующим. К этой же группе относятся вдовы, вдовцы, опекуны и попечители, а одно лишь разведение без таких оснований ДПС обычно не считает достаточным. Льгота составляет 2 496 грн на каждого ребёнка, поэтому мать двоих детей имеет 4 992 грн.
Родители ребёнка с инвалидностью
Родители, которые содержат ребёнка с инвалидностью, получают 150% льготы на каждого такого ребёнка до 18 лет. Право подтверждают медицинским заключением о ребёнке с инвалидностью или пенсионным удостоверением ребёнка либо удостоверением получателя государственной социальной помощи. Если в семье есть другие дети, льготы суммируются.
Студенты, аспиранты, лица с інвалідністю I-II груп
Студент или аспирант имеет право на 2 496 грн, если в том же месяце не получает бюджетную стипендию. Лица с інвалідністю I или II групи, в частности с детства, подтверждают статус справкой МСЕК или экспертной комиссии либо пенсионным удостоверением.
Документы к заявлению определяет Порядок, затверджений постановой КМУ №1227. Обычно подают такие копии:
- одинокая мать или отец: свидетельство о рождении ребёнка и паспорт;
- вдова или вдовец: свидетельства о браке, смерти и рождении ребёнка;
- опекун или попечитель: решение органа опеки и свидетельство о рождении ребёнка;
- родители ребёнка с инвалидностью: свидетельство о рождении и медицинское заключение;
- студент или аспирант: справка из учебного заведения;
- лицо с инвалидностью, ветеран или Герой: удостоверение или справка о статусе.
Участники боевых действий и Герои Украины
Повышенную льготу 150% имеют лишь участники боевых действий на территории других стран после Второй мировой войны, а с инвалидностью I-II групп они получают 3 328 грн. УБД нынешней войны без инвалидности I-II групп по состоянию на октябрь 2026 года имеет право лишь на общую льготу 1 664 грн.
Когда человек имеет несколько оснований одновременно, применяют одну льготу с наибольшим размером. Исключением являются льготы на детей, которые можно сочетать между собой.
Льгота на детей: расчёт для семей
Двое и более детей до 18 лет
Родители двух и более детей до 18 лет получают 1 664 грн льготы на каждого ребёнка. Право сохраняется до конца года, в котором ребёнку исполняется 18 лет. Мать двух детей с минимальной зарплатой 8 647 грн имеет льготу 3 328 грн, платит 957,42 грн ПДФО и получает на руки 7 257,23 грн.
Заявление на «детскую» льготу могут подать оба родителя, каждый по своему месту работы. Однако ДПС разъясняет, что увеличенный на количество детей предельный доход действует только для одного из родителей, а второй может воспользоваться льготой только при зарплате до 4 660 грн.
Как считается предельный доход на нескольких детей
Лимит определяют умножением 4 660 грн на количество детей до 18 лет. Для двух детей это 9 320 грн, для трёх 13 980 грн. Превышение даже на 10 грн лишает льготы за весь месяц: при зарплате 9 330 грн мать двух детей заплатит 1 679,40 грн ПДФО вместо 1 080,36 грн.
Льгота на ребёнка с инвалидностью
Если в семье двое детей и один из них имеет инвалидность, льготы суммируют: 1 664 грн на ребёнка без инвалидности и 2 496 грн на ребёнка с инвалидностью. Вместе это 4 160 грн. При зарплате 9 000 грн ПДФО составит 871,20 грн вместо 1 620 грн.
Как оформить льготу у работодателя
Заявление о применении ПСП: содержание и срок
Заявление пишут по установленной форме и подают в бухгалтерию, указав ФИО, РНОКПП, основание льготы и количество детей. Срока подачи нет, поэтому действовать стоит так:
- Проверьте, не превышает ли начисленная зарплата предельного дохода для вашей категории.
- Соберите подтверждающие документы и сделайте копии.
- Подайте заявление только одному работодателю.
- Проверьте в расчётном листе строку с суммой ПСП.
Подтверждающие документы для каждой категории
Для общей льготы достаточно самого заявления. Для «детской» и повышенной добавляют документы из приведённого выше перечня, а при изменении обстоятельств подают новое заявление.
Когда льгота начинает действовать и как её отозвать
Льгота действует с дня, когда работодатель получил заявление и документы, и бухгалтерия применяет её к зарплате того месяца. За месяцы до подачи заявления ПСП, как правило, не применяют, а механизма получить её через годовую декларацию Налоговый кодекс не предусматривает.
Чтобы отказаться от льготы, работник подаёт заявление об отказе. Работодатель производит перерасчёт ПДФО по итогам года и при увольнении.
Ошибки при применении льготы и их последствия
Льгота на двух местах работы одновременно
Чаще всего работник подаёт заявление новому работодателю, не отозвав его на старой работе. Тогда человек теряет право на льготу по всем местам работы с месяца нарушения.
Превышение предельного дохода из‑за премии
Премии и надбавки добавляют к зарплате месяца, за который их начислили. Квартальная премия легко выводит зарплату за пределы 4 660 грн, и тогда за этот месяц льгота не действует, но возвращается в следующем месяце без нового заявления.
Доначисление ПДФО и штраф за неправомерную ПСП
Чтобы восстановить право на льготу, работник подаёт всем работодателям заявление об отказе от неё с указанием месяца нарушения. Работодатели удерживают недоплаченный ПДФО и штраф в размере 100% суммы недоплаты с ближайших выплат. Если удержать не удалось, эти суммы человек декларирует сам по итогам года, а право на льготу восстанавливается с месяца после полного погашения.
Популярные вопросы
Можно ли получать ПСП, если работаю на двух работах?
Да, но только в одном месте работы по вашему выбору. На втором месте ПДФО удерживают без льготы, а подача заявления обоим работодателям приводит к доначислению налога и штрафу 100%.
Действует ли льгота во время декретного отпуска?
Пособие по беременности и родам не является зарплатой, поэтому ПСП к нему не применяют. Если же работница в отпуске по уходу за ребёнком работает неполный рабочий день, льгота действует на её зарплату.
Что будет, если зарплата в одном месяце превысила лимит?
За этот месяц льготу просто не применят и удержат ПДФО со всей суммы. Штрафа нет, а в следующем месяце в пределах лимита ПСП применят снова.
Нужно ли каждый год переподавать заявление?
Нет, заявление действует, пока не изменились основания. Новое подают при изменении количества детей, статуса или места работы.