
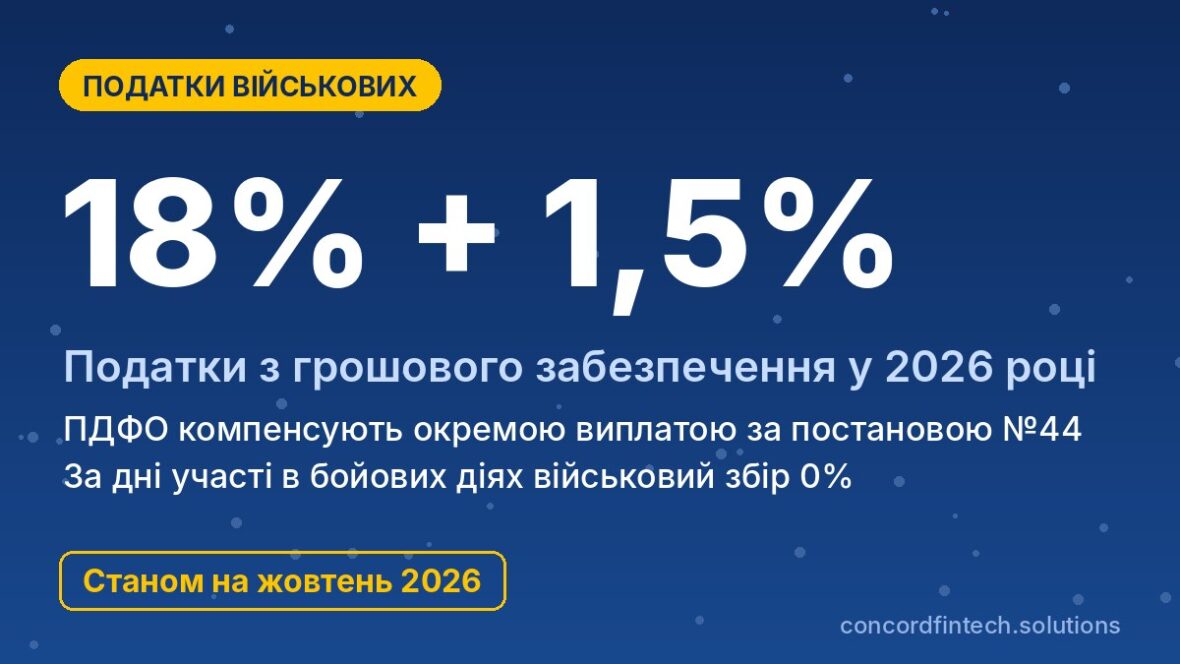
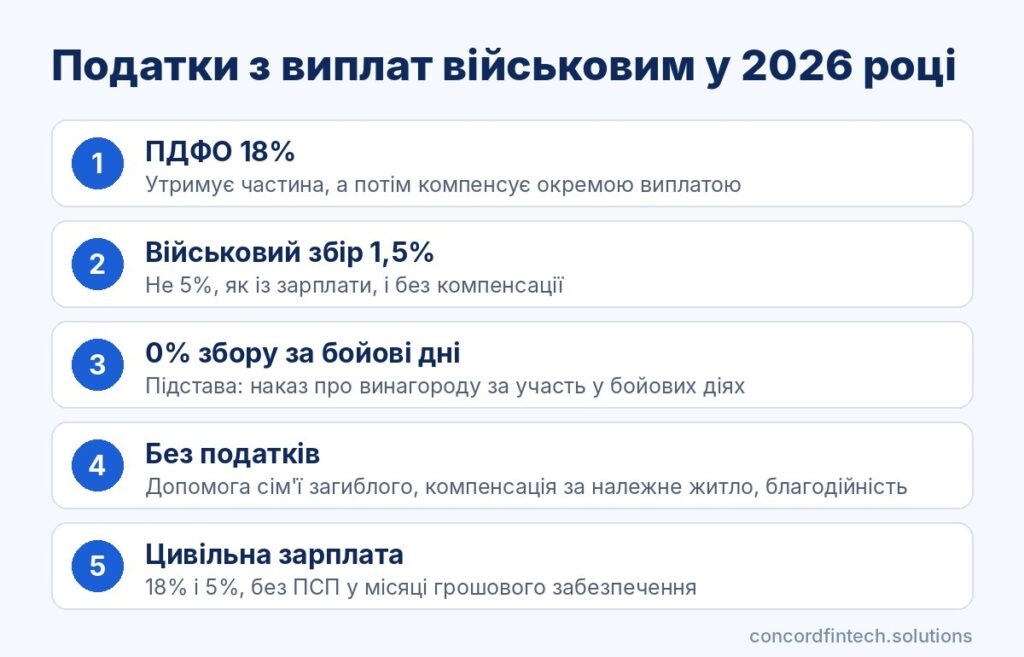
З грошового забезпечення військових у 2026 році утримують 18% ПДФО і 1,5% військового збору, а не 5%, як із цивільної зарплати. Утриманий ПДФО, як правило, щомісяця повертають окремою виплатою за постановою Кабміну №44 від 15.01.2004, тож фактичне навантаження зазвичай обмежується збором.
За дні безпосередньої участі в бойових діях військовий збір не утримують зовсім. Допомога сім’ям загиблих, компенсація за належне житло і благодійна допомога учасникам бойових дій податками не обкладаються.
Склад грошового забезпечення і загальні правила оподаткування
Посадовий оклад, надбавки і премії
Грошове забезпечення складається з посадового окладу, окладу за званням, надбавки за вислугу, премії та інших доплат. Усі ці складові оподатковують ПДФО і військовим збором за ставкою для військових.
Водночас грошове забезпечення не вважається заробітною платою. Тому на нього не поширюється податкова знижка, а податкову соціальну пільгу в місяці його отримання не застосовують.
Додаткова винагорода (бойові) і її статус
Бойові 30 000, 50 000 і 100 000 грн, а також зональні 70 000 і 170 000 грн за постановою №768 є частиною грошового забезпечення. Окремого звільнення від ПДФО для них немає, тому податок нараховують за ставкою 18%.
Порядок №44 передбачає компенсацію ПДФО з грошового забезпечення, грошових винагород та інших виплат, пов’язаних зі службою. Чи охоплює вона всі нові винагороди за постановою №768, офіційно не роз’яснено, тому компенсацію варто звіряти з розрахунковим листом.
Військова частина як податковий агент
Податки утримує фінансова служба частини, яка виплачує забезпечення, і вона ж відображає їх у розрахунку 4ДФ. Самостійно рахувати чи сплачувати податки з грошового забезпечення військовому не потрібно.
Військовий збір для військовослужбовців
Ставка 1,5% для грошового забезпечення
Підпункт 1.2 пункту 16-1 підрозділу 10 розділу XX Податкового кодексу зберіг ставку 1,5% для виплат військовослужбовцям ЗСУ, Нацгвардії, СБУ, ДПСУ, розвідки та інших військових формувань. На відміну від ПДФО, збір не компенсують, тож саме ці 1,5% військовий фактично сплачує сам.
Звільнення за період безпосередньої участі в бойових діях
Підпункт 1.7 того самого пункту з 9 липня 2022 року звільняє від збору грошове забезпечення на період безпосередньої участі в заходах з відсічі збройної агресії під час воєнного стану. Підставою за постановою №1161 є витяги з наказів командирів про виплату додаткової винагороди за таку участь.
Звільнення стосується лише підтвердженого періоду, про що наголошував уряд. Якщо участь тривала не весь місяць, решту забезпечення обкладуть ставкою 1,5%.
Чому ставка 5% не поширюється на військових
Підвищення збору до 5% з 1 грудня 2024 року не зачепило виплати у зв’язку зі службою. Ставку 5% застосовують лише до цивільних доходів, тому 5% у розрахунковому листі з грошового забезпечення є приводом звернутися до фінслужби.
| Вид виплати | ПДФО | Військовий збір | Підстава |
|---|---|---|---|
| Оклади, надбавки, премія | 18%, компенсується | 1,5% | пп. 1.2 п. 16-1 підрозд. 10 розд. XX ПКУ, постанова №44 |
| Бойові та зональні винагороди | 18%, компенсація за №768 не роз’яснена | 1,5% | Постанови №168, №768 |
| Забезпечення за дні участі в бойових діях | 18%, компенсується | не утримується | пп. 1.7 п. 16-1, постанова №1161 |
| Допомога сім’ї загиблого (15 млн грн) | не оподатковується | не утримується | пп. «а» пп. 165.1.1 ПКУ |
| Допомога при пораненні чи інвалідності | окремо не названа | уточнюйте у фінслужбі | п. 165.1.1 ПКУ |
| Компенсація за належне житло | не оподатковується | не утримується | пп. «ж» пп. 165.1.1 ПКУ |
| Компенсація за піднайм житла | 18% за позицією ДПС | 1,5% | Постанова №450 |
| Благодійна допомога УБД | не оподатковується | не утримується | пп. 165.1.54 ПКУ |
| «Контракт 18-24» (1 млн грн) | роз’яснення немає | роз’яснення немає | Умови контракту |
| Цивільна зарплата | 18%, без ПСП | 5% | ст. 167, пп. 169.2.3 ПКУ |
Приклади розрахунку утримань
Місяць служби в тилу
З 25 000 грн грошового забезпечення утримають 4 500 грн ПДФО і 375 грн збору, а потім нарахують 4 500 грн компенсації. На руки надійде 24 625 грн, тоді як без компенсації вийшло б лише 20 125 грн.
Місяць участі в бойових діях
Якщо до 25 000 грн додається 100 000 грн бойових за повний місяць участі, ПДФО становить 22 500 грн і компенсується, а збір не утримують. Військовий отримає всі 125 000 грн, хоча без звільнення сплатив би 1 875 грн збору.
Цивільна зарплата мобілізованого
Якщо цивільний роботодавець у тому самому місяці виплатив 15 000 грн відпускних чи розрахунку, утримають 2 700 грн ПДФО і 750 грн збору. На руки надійде 11 550 грн, а ні ПСП, ні компенсація ПДФО до цієї суми не застосовуються.
Неоподатковувані виплати військовим
Одноразова допомога у разі загибелі та інвалідності
Підпункт «а» пп. 165.1.1 ПКУ виключає з доходу допомогу членам сімей військовослужбовців, які загинули, зникли безвісти чи померли під час служби. Це стосується і 15 млн грн за постановою №168, які для смертей з 1 вересня 2025 року виплачують як 3 млн грн одразу і 12 млн грн протягом 80 місяців.
Допомогу при пораненні чи встановленні інвалідності ця норма окремо не називає. Її податковий статус варто уточнити у фінслужбі, яка здійснює виплату.
Компенсації за житло і оренду
Компенсація за належне для отримання жиле приміщення звільнена від податку за пп. «ж» пп. 165.1.1 ПКУ. Натомість компенсацію за піднайм житла за постановою №450 ДПС вважає оподатковуваним доходом.
Благодійна допомога і виплати за «Контрактом 18-24»
Допомога учасникам бойових дій від благодійників, зокрема від волонтерів із Реєстру волонтерів, не оподатковується за пп. 165.1.54 ПКУ. Отже, без податків станом на жовтень 2026 року військовий отримує такі виплати:
- допомогу сім’ям загиблих або зниклих безвісти, включно з 15 млн грн;
- компенсацію за належне жиле приміщення;
- благодійну допомогу учасникам бойових дій;
- допомогу мобілізованим і їхнім сім’ям за пп. «и» пп. 165.1.1 ПКУ.
За роз’ясненням Міноборони, 1 млн грн за «Контрактом 18-24» виплачують частинами 200 000, 300 000 і 500 000 грн. Офіційного роз’яснення щодо оподаткування цих сум станом на жовтень 2026 року немає, тому утримання варто перевіряти в розрахунковому листі.
Податкова соціальна пільга і знижка для учасників бойових дій
Розмір ПСП для учасників бойових дій
Пільгу 150% кодекс надає учасникам бойових дій на території інших країн після Другої світової війни, а не УБД нинішньої війни. Вони мають право лише на загальну пільгу 1 664 грн за зарплати до 4 660 грн, і то не в місяці отримання грошового забезпечення за пп. 169.2.3 ПКУ.
Право на податкову знижку
Знижку повертають лише з ПДФО, утриманого із зарплати, тому з грошового забезпечення вона неможлива. Військовий збір не повертають у жодному разі.
Пільги з податку на нерухомість і землю
Загальнодержавної пільги з податку на житло для військових немає, її може встановити громада. Від плати за землю учасників бойових дій звільняє стаття 281 ПКУ в межах норм, наприклад до 2 га для селянського господарства.
Оподаткування інших доходів військових
Цивільна зарплата під час мобілізації
З 19 липня 2022 року Закон №2352-IX змінив статтю 119 КЗпП, і за мобілізованими зберігаються лише місце роботи та посада без середнього заробітку. Виплати роботодавця, якщо вони є, оподатковують як зарплату: 18% ПДФО і 5% збору.
Депозити, продаж майна і спадщина
Відсотки за депозитами оподатковують за загальною ставкою 18% і 5%, а дохід від військових ОВДП звільнений. Спадщину від загиблого члени сім’ї першого і другого ступеня отримують за нульовою ставкою без військового збору.
Коли військовому потрібна декларація
Якщо всі доходи надійшли від агентів, які утримали податки, декларацію подавати не треба. Вона потрібна за іноземних доходів, оренди чи інвестицій, а за 2026 рік її подають до 30 квітня 2027 року.
Як повернути помилково утриманий військовий збір або ПДФО
Як виявити переплату в розрахунковому листі і ДРФО
У розрахунковому листі мають бути окремі рядки ПДФО, компенсації і військового збору, а дані можна звірити з відомостями ДРФО в електронному кабінеті. Ознаками помилки є 5% збору, утримання збору за бойові дні або відсутність компенсації.
Звернення до фінансової служби частини
Помилку агента виправляє сам агент, тому почати варто з рапорту до фінслужби. Покроковий алгоритм такий:
- Отримайте розрахункові листи і відомості з ДРФО за спірні місяці.
- Візьміть витяги з наказів про винагороду за участь у бойових діях.
- Подайте рапорт про перерахунок військового збору чи ПДФО.
- Перевірте наступний розрахунковий лист і уточнений 4ДФ.
Подання декларації для повернення
Якщо частину розформовано або вона відмовила, переплату можна заявити в річній декларації з підтвердними документами. Строк звернення становить 1 095 днів за пунктом 102.5 ПКУ.
Поширені запитання
Чи утримують податки з бойових 100 тисяч?
З бойових нараховують 18% ПДФО, який, за загальним правилом, компенсують. Військовий збір за підтверджені дні участі не утримують, а за інші дні він становить 1,5%.
Чому з мого забезпечення утримали 5% ВЗ?
Для грошового забезпечення діє ставка 1,5%, тому 5% зазвичай означає помилку або цивільний дохід у тому самому розрахунку. Варто подати рапорт до фінслужби про перерахунок.
Чи платять мобілізовані податок з цивільної зарплати?
Так, виплати цивільного роботодавця оподатковують за ставкою 18% ПДФО і 5% збору. Середній заробіток з 19 липня 2022 року не зберігається, а ПСП у місяці грошового забезпечення не діє.
Як отримати ПСП учаснику бойових дій?
УБД нинішньої війни має лише загальну пільгу 1 664 грн за зарплати до 4 660 грн. Заяву подають цивільному роботодавцю, але пільга не діє в місяцях отримання грошового забезпечення.