
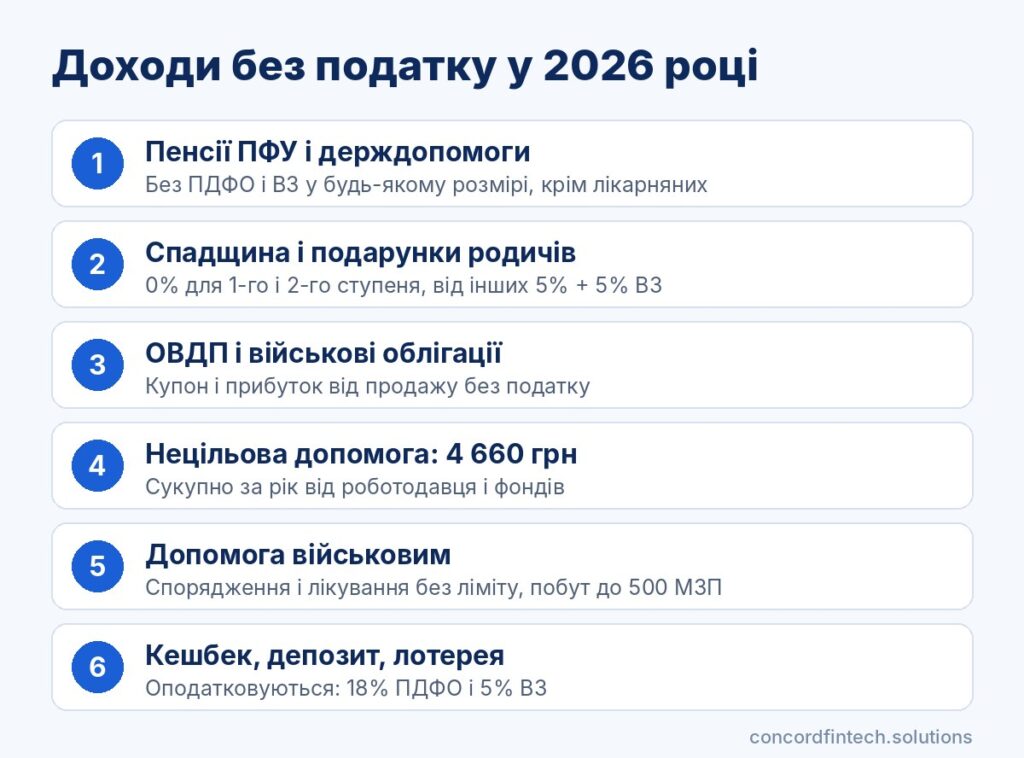
Большинство государственных выплат гражданам в 2026 году не облагаются налогом: пенсии Пенсійний фонд України, пособия при рождении и на детей, помощь ВПО, субсидии, алименты, доход от ОВДП, а также наследство и подарки от родственников первого и второго степеней. Освобождение от ПДФО в таких случаях обычно означает и освобождение от військового збору. Часть доходов освобождена лишь в пределах лимита, например нецелевое благотворительное пособие до 4 660 грн в год.
Ниже приведён перечень по статье 165 ПКУ и смежным нормам. Отдельно разъяснено, какие доходы ошибочно считают необлагаемыми.
Как ПКУ определяет необлагаемые доходы
Пункт 165.1 ПКУ и смежные статьи
Перечень доходов, которые не включаются в налогооблагаемый доход, содержится в пункте 165.1 Податкового кодексу України. Перечень закрытый, поэтому доход, которого там нет, по общему правилу облагается 18% ПДФО и 5% ВЗ. Часть льгот кодекс разместил в других статьях: благотворительную помощь регулирует пункт 170.7, продажу жилья пункт 172.1, наследство и подарки статья 174.
Разница между освобождением и нулевой ставкой
Освобождённый доход вообще не попадает в базу налогообложения, и налоговый агент ничего с него не удерживает. Нулевая ставка формально означает, что доход облагается, но сумма налога равна нулю. Так работает наследство: 0% действует только для близких родственников, а для других наследников ставка 5% ПДФО и 5% ВЗ.
Нужно ли декларировать необлагаемые доходы
Получение пенсии, пособия или алиментов не обязывает подавать декларацию. Если же человек подаёт её по другим причинам, необлагаемые суммы показывают в строке 11.3 раздела III.
Социальные выплаты и пособия от государства
Пенсии и доплаты к ним
Пенсии, которые выплачивает Пенсійний фонд України, с 23 травня 2020 року не облагаются ПДФО независимо от размера, а військовий збір с них не удерживают. Отдельные правила действуют для негосударственных пенсионных фондов и иностранных пенсий.
Пособия при рождении, на детей, по безработице
Подпункт 165.1.1 освобождает от налога практически все государственные социальные пособия и компенсации. К основным выплатам без налога относятся:
- пенсии Пенсійний фонд України, индексации и доплаты к ним;
- пособие при рождении и другие пособия семьям с детьми;
- пособие по беременности и родам;
- пособие на проживание ВПО;
- субсидии и льготы на коммунальные услуги;
- пособие по безработице и малообеспеченным семьям.
Декретные и помощь ВПО
Декретные не облагаются налогом, хотя их начисляет работодатель. В то же время больничные прямо исключены из льготы и облагаются 18% ПДФО и 5% ВЗ. Помощь на проживание ВПО 2 000 или 3 000 грн является государственной помощью, поэтому поступает на карту полностью.
Субсидии и льготы на коммунальные услуги
Жилищная субсидия и льготы на оплату жилищно-коммунальных услуг не считаются доходом для налогообложения. Форма предоставления, деньгами или скидкой, значения не имеет.
Семейные и имущественные доходы без налога
Подарки и наследство от родственников первого и второго степеней
Подарки и наследство от родственников первого степеня (родители, дети, супруг(а)) и второго степеня (братья, сёстры, бабушка, дедушка, внуки) облагаются по ставке 0% (пп. 174.2.1, п. 174.6). От других физических лиц подарок и наследство облагают 5% ПДФО и 5% ВЗ. Если наследодатель является нерезидентом, ставка 18% действует для любого наследника.
Алименты
Алименты, выплаченные по решению суда или по добровольному договору в определённой сумме, освобождены подпунктом 165.1.14. Декларировать их не нужно, а військовий збір с них не удерживают.
Продажа жилья раз в год
Доход от первой за календарный год продажи квартиры, дома, их части или земли в пределах норм бесплатной приватизации не облагается налогом по пункту 172.1. Условие: объект в собственности более трёх лет или получен в наследство, а продавец является резидентом. Так же первая за год продажа легкового авто, мотоцикла или мопеда освобождена пунктом 173.2.
Страховые возмещения
Страховое возмещение по договору с резидентом, кроме страхования жизни, не облагается налогом, если не превышает фактически причинённого ущерба (пп. 165.1.27). Разницу сверх размера убытка облагают на общих основаниях.
Инвестиционные и финансовые доходы
Доходы от ОВДП и военных облигаций
Купон по ОВДП освобождён подпунктом 165.1.2, а прибыль от продажи или погашения облигаций — подпунктом 165.1.52. Військові облігації являются обычными ОВДП, поэтому режим для них одинаковый: ни ПДФО, ни ВЗ.
Кэшбек от банков
Отдельной льготы для банковского кэшбека кодекс не содержит. По позиции ДПС это доход, который облагается 18% ПДФО и 5% ВЗ, а удерживает налог банк. Государственный «Національний кешбек» имел отдельное освобождение, и его с банковским не путают.
Депозиты, выигрыши и лотереи
Проценты по депозитам и остаток на карте льготы не имеют, банк удерживает с них 23%. Выигрыши в лотерею и азартные игры также облагаются 18% ПДФО и 5% ВЗ. Без налога остаются неденежные призы победителям спортивных соревнований в пределах 25% минимальной зарплаты (пп. 165.1.39).
Выплаты военнослужащим, волонтёрам и пострадавшим от войны
Денежное обеспечение и боевые
Денежное обеспечение и дополнительное вознаграждение военнослужащим не освобождены от налога: с них удерживают 18% ПДФО и 1,5% ВЗ. В то же время единовременная материальная помощь в случае гибели или инвалидности военнослужащего является государственной помощью и не облагается налогом.
Благотворительная помощь от волонтёров и фондов
Благотворительная помощь УБД и военнослужащим не облагается налогом в любой сумме, если она потрачена на снаряжение, лекарства, питание, лечение или реабилитацию (пп. «а» 170.7.8). Помощь военнослужащим, ВПО и пострадавшим от агрессии на восстановление имущества и бытовые потребности по перечню постановы КМУ №653 освобождена в пределах 500 минимальных зарплат в год. С 16 березня 2025 року Закон №4254-IX распространил эти нормы и на натуральную помощь.
Сборы на лечение
Благотворительная помощь на оплату лечения в учреждениях здравоохранения України, лекарств и реабилитации не облагается налогом по пункту 170.7.2, кроме косметических процедур. Средства, которые волонтёр собрал и передал получателю, освобождены для самого волонтёра подпунктом 165.1.68.
Компенсации за разрушенное жильё
Компенсация за повреждённое или уничтоженное недвижимое имущество, в том числе через программу «єВідновлення», не облагается налогом с 1 серпня 2023 року согласно подпункту 165.1.66. Поскольку такой доход не включается в налогооблагаемый, подавать по нему декларацию не нужно.
Лимиты, при превышении которых доход становится облагаемым
Нецелевое материальное пособие свыше 4 660 грн
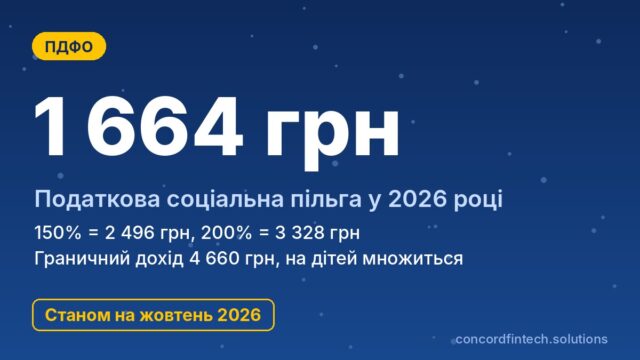
Нецелевое благотворительное пособие от резидентов, в том числе материальная помощь работодателя, не облагается налогом в пределах 4 660 грн в год в 2026 году (пп. 170.7.3). Сумма сверх этого облагается 18% ПДФО и 5% ВЗ.
Подарки от работодателя и не родственников
Неденьговой подарок от работодателя или другой юрлица освобождён, если его стоимость не превышает 25% минимальной зарплаты, то есть 2 161,75 грн в расчёте на месяц (пп. 165.1.39). Денежные подарки от компании облагаются полностью. Подарок от физлица, которое не является родственником первого или второго степеня, облагается 5% ПДФО и 5% ВЗ с первой гривны.
Стипендии и оплата обучения
Стипендия не облагается налогом в пределах 4 660 грн в месяц (пп. 165.1.26), а с превышения удерживают налог. Оплата работодателем обучения работника в учреждениях образования освобождена в тех же пределах на каждый месяц обучения (пп. 165.1.21). Основные пороги 2026 года такие:
- нецелевое благотворительное и материальное пособие: 4 660 грн в год;
- стипендия и оплата обучения: 4 660 грн в месяц;
- неденежный подарок от юрлица: 2 161,75 грн в месяц;
- помощь военнослужащим и ВПО на бытовые потребности: 500 минимальных зарплат в год.
| Доход | Ставка | Условие / лимит | Норма ПКУ |
|---|---|---|---|
| Пенсія ПФУ | 0% | Любой размер | пп. 164.2.19 (ред. Закону №466-IX) |
| Государственные пособия, субсидии, допомога ВПО | 0% | Кроме больничных | пп. 165.1.1 |
| Алименты | 0% | По решению суда или договору | пп. 165.1.14 |
| Наследство, подарки от родственников 1-2 степеня | 0% | Резидент-даритель | пп. 174.2.1, 174.6 |
| Подарок от неродича | 5% + 5% ВЗ | С первой гривны | п. 174.6 |
| Продажа жилья | 0% | Раз в год, более 3 лет или наследство | п. 172.1 |
| Продажа авто | 0% | Первый за год | п. 173.2 |
| Страховое возмещение | 0% | Не больше ущерба, кроме страхования жизни | пп. 165.1.27 |
| Доход от ОВДП | 0% | Купон и прибыль от продажи | пп. 165.1.2, 165.1.52 |
| Нецелевое благотворительное пособие | 0% | До 4 660 грн в год | пп. 170.7.3 |
| Помощь УБД на снаряжение и лечение | 0% | Целевое использование | пп. «а» 170.7.8 |
| Помощь военнослужащим и ВПО на бытовые потребности | 0% | До 500 МЗП в год | пп. «б» 170.7.8 |
| Стипендия | 0% | До 4 660 грн в месяц | пп. 165.1.26 |
| Компенсация за разрушенное жильё | 0% | Любая сумма | пп. 165.1.66 |
| Кэшбек, депозит, лотерея | 18% + 5% ВЗ | Льгот нет | п. 167.1 |
Типичные ошибки по необлагаемым доходам
Больничные считают соцвыплатой без налога
Больничные и декретные выплачивают из одного фонда, но облагаются они по-разному. Если вы видите удержание 23% с больничных, это не ошибка бухгалтерии.
Лимит благотворительной помощи считают по одному источнику
Лимит 4 660 грн действует на всю нецелевую помощь за год, а не на каждого плательщика отдельно. Если работодатель и фонд дали вместе 7 000 грн, с превышения 2 340 грн причитается 23% налогов. Неудержанную сумму получатель декларирует сам до 30 квітня 2027 року.
Поступления на личную карту без регистрации волонтёра
Регулярные поступления от посторонних людей без статуса волонтёра налоговая может расценить как доход. Поэтому стоит зарегистрироваться в Реєстрі волонтерів и хранить отчёты о расходах.
Часто задаваемые вопросы
Облагается ли помощь ВПО?
Нет, помощь на проживание ВПО является государственной социальной помощью и освобождена подпунктом 165.1.1. Её не декларируют, а військовий збір с неё не удерживают.
Нужно ли платить налог с кэшбека?
По позиции ДПС банковский кэшбек облагается 18% ПДФО и 5% ВЗ. Налог удерживает банк, поэтому самостоятельно декларировать кэшбек не нужно.
Облагается ли помощь от волонтёров?
Помощь военнослужащим на снаряжение, лекарства и лечение не облагается налогом в любой сумме, а на бытовые потребности — в пределах 500 минимальных зарплат в год. Нецелевая помощь обычным гражданам освобождена лишь до 4 660 грн в год.
Нужно ли декларировать необлагаемые доходы?
Нет, если нет других оснований для декларации. Если же декларацию подаёте, необлагаемые доходы указывают в строке 11.3, а суммы сверх лимитов декларируют как облагаемый доход.