
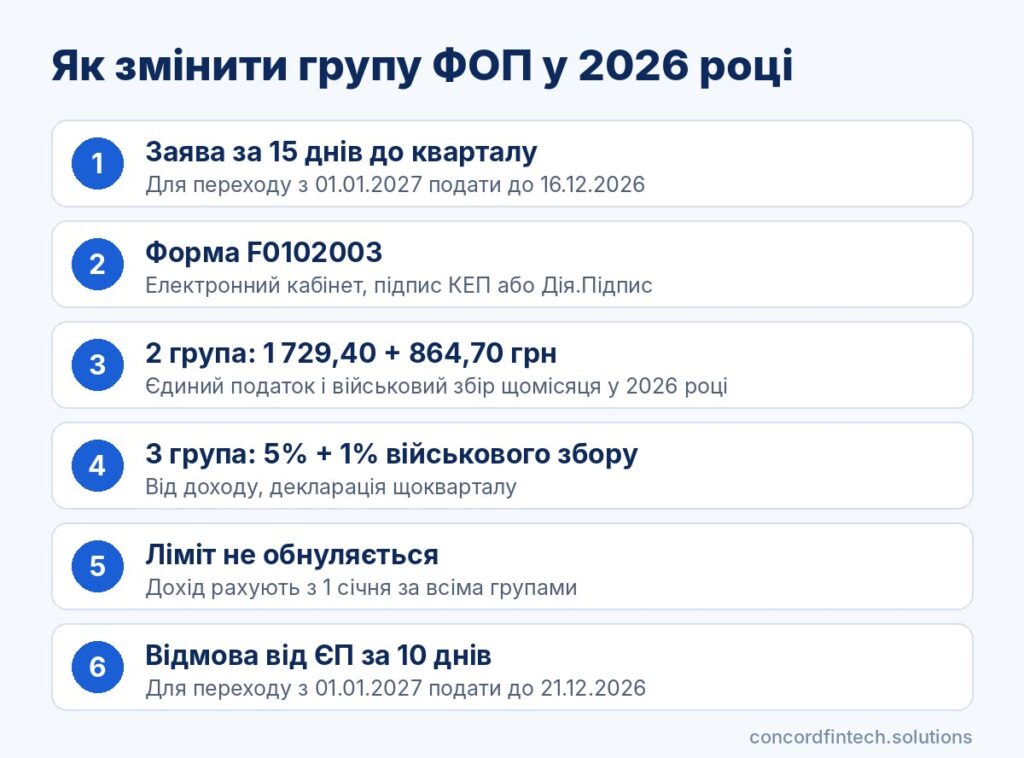
ФОП может добровольно изменить группу единого налога только с начала нового квартала, подав заявление не позднее чем за 15 календарных дней до его начала. Чтобы работать на новой группе с 1 січня 2027 року, заявление нужно подать до 16.12.2026 включительно.
Ниже поясняем, как подать заявление, что изменится в налогах при переходе с 2 на 3 группу и обратно и как перейти с общей системы. Речь о плановом переходе, а не о превышении лимита.
Когда ФОП может изменить группу единого налога
Добровольный переход с нового квартала
Право изменить группу или ставку единого налога закреплено в пп. 298.1.5 Податкового кодексу. ФОП должен соответствовать требованиям новой группы по доходу, работникам и видам деятельности уже на дату перехода.
Посередине квартала добровольно сменить группу нельзя, новая группа начинает действовать с первого дня квартала. Граничные даты на ближайшие кварталы приведены в таблице вместе со сроками отказа от упрощённой системы.
| Перехід з | Зміна групи або ставки, перехід з загальної системи на ЄП | Відмова від ЄП і перехід на загальну систему |
|---|---|---|
| 01.01.2027 | до 16.12.2026 | до 21.12.2026 |
| 01.04.2027 | до 16.03.2027 | до 21.03.2027 (неділя) |
| 01.07.2027 | до 15.06.2027 | до 20.06.2027 (неділя) |
| 01.10.2027 | до 15.09.2027 | до 20.09.2027 |
Срок отказа от упрощённой системы (пп. 298.2.1 ПКУ) составляет 10 календарных дней. Если последняя дата приходится на выходной, лучше подать заявление заранее.
Обязательный переход при превышении лимита
Отдельный порядок действует, когда доход превысил лимит группы. В таком случае заявление подают до 20 числа месяца после квартала превышения, а с излишка уплачивают 15% налога.
Ограничения по частоте переходов
ПКУ не устанавливает максимального количества смен группы для действующего плательщика единого налога. Фактически изменить группу можно не чаще чем раз в квартал, потому что переход действует только с его начала.
Как подать заявление на изменение группы
Через Електронний кабінет платника
Быстрее всего подать заявление через Електронний кабінет. Вход в приватную часть возможен с квалифицированной электронной подписью, в частности файловым ключом или Дія.Підписом.
Заявление также можно подать лично в ЦОП или почтой. Порядок действий в кабінеті такой:
- Войти в приватную часть кабінету с КЕП.
- Открыть меню «Введення звітності» и выбрать год и месяц подачи.
- Выбрать форму F0102003 «Заява про застосування спрощеної системи оподаткування».
- Отметить изменение группы или ставки и указать новую группу.
- Проверить перечень видов деятельности и количество работников.
- Подписать заявление и отправить его в ДПС.
- Дождаться квитанции №2 в разделе «Вхідні документи».
Форма заявления и обязательные поля
Действующая форма заявления утверждена наказом Мінфіну от 16.07.2019 №308. Регистрационные данные кабінет подставляет автоматически, а вручную указывают группу, ставку и виды деятельности, сверив их с КВЕД в ЄДР.
Подтверждение принятия заявления
Первая квитанция обычно приходит в течение двух часов. Вторая формируется не позднее следующего рабочего дня и подтверждает принятие заявления или содержит причину отказа.
Переход с 2 на 3 группу: что изменится в налогах
Ставка 5% вместо фиксированного ЄП
На 2 группе единый налог фиксированный и в 2026 году составляет до 1 729,40 грн в месяц независимо от дохода. На 3 группе платят 5% от дохода или 3%, если ФОП зарегистрирован плательщиком ПДВ.
При доходе 100 000 грн в месяц налог на 3 группе составляет 5 000 грн, а на 2 группе остаётся 1 729,40 грн. Переход оправдан, когда ФОП предоставляет услуги предприятиям на общей системе или имеет более 10 работников.
Квартальная декларация вместо годовой
Предприниматели 2 группы отчитываются раз в год, а 3 группа подаёт декларацию ежеквартально в течение 40 календарных дней после квартала. Налог уплачивают в течение 10 дней после срока подачи декларации.
В квартале перехода декларацию подают накопительным итогом и заполняют в ней также разделы группы, на которой ФОП находился ранее. Если переход происходит с 1 січня 2027 року, отчёт за 2026 год на 2 группе безопаснее подать в квартальный срок, то есть до 9.02.2027.
Военный сбор 1% дохода
На 2 группе военный сбор фиксированный и в 2026 году составляет 864,70 грн в месяц. На 3 группе это 1% дохода ежеквартально.
Вместе с единым налогом 3 группа обходится в 6% дохода, поэтому она дороже 2 группы при доходе свыше 43 235 грн в месяц. ЄСВ от группы не зависит, минимальный взнос в 2026 году составляет 1 902,34 грн в месяц.
Переход с 3 на 2 или 1 группу
Условия по доходу за предыдущие периоды
Перейти на более низкую группу посередине года можно только тогда, когда доход с 1 січня не превышает лимита новой группы. В 2026 году это 7 211 598 грн для 2 группы и 1 444 049 грн для 1 группы.
Проверка видов деятельности
2 группа позволяет предоставлять услуги только плательщикам единого налога и населению, продавать товары и работать в ресторанном хозяйстве. 1 группа ограничена розничной торговлей на рынках и бытовыми услугами населению.
Часть видов деятельности для 1 и 2 групп запрещена, например посредничество при покупке, продаже и аренде недвижимости. Перед подачей заявления стоит сверить свои КВЕД и договоры с клиентами с требованиями ст. 291 ПКУ.
Последствия для сотрудников
На 1 группе нанимать работников нельзя, а на 2 группе одновременно может работать не более 10 человек. На 3 группе такого ограничения нет, поэтому перед переходом вниз штат придётся сократить до допустимого уровня.
Превышение количества работников обязывает перейти на общую систему с первого числа следующего месяца. Плательщику ПДВ перед переходом на 2 группу нужно аннулировать ПДВ-регистрацию.
Лимит дохода после смены группы
Почему лимит не обнуляется
Лимит считают за календарный год в целом, а не отдельно для каждой группы. Доход, полученный до перехода, добавляют к доходу на новой группе и сравнивают с лимитом группы, на которой ФОП находится сейчас.
Как считать доход накопительным итогом
Доход фиксируют на дату поступления средств и добавляют месяц за месяцем с 1 січня. В декларации за период перехода его также показывают накопительным итогом, заполняя разделы старой и новой группы.
Пример расчёта при переходе в середине года
ФОП 2 группы за I-II кварталы 2026 года получил 4 200 000 грн и с 1 липня перешёл на 3 группу. До конца года на 3 группе он может получить ещё 5 891 049 грн без превышения лимита.
Если за III квартал доход составил 1 500 000 грн, налог 5% равен 75 000 грн, а военный сбор 15 000 грн. Запас до лимита после 9 месяцев составляет 4 391 049 грн.
Переход с общей системы на единый налог и обратно
Кто может перейти с общей системы
ФОП на общей системе может выбрать единый налог, подав заявление не позднее чем за 15 календарных дней до начала следующего квартала. Согласно пп. 298.1.4 ПКУ, так перейти можно только один раз в календарном году.
Налоговая может отказать, если предприниматель не соответствует требованиям ст. 291 ПКУ, имеет налоговую задолженность или нарушил срок. Письменный отказ можно обжаловать.
Возврат на ЄП после отказа
Для отказа от упрощённой системы заявление подают не позднее чем за 10 календарных дней до нового квартала, и общая система действует с первого числа месяца после квартала подачи. Чтобы перейти на общую систему с 1 січня 2027 року, заявление нужно подать до 21.12.2026.
По разъяснениям ДПС, ФОП, который был на єдиному податку в начале года и отказался от него, в том же году вернуться не может. Ближайшая дата возвращения — 1 січня следующего года.
Документы для перехода
Для перехода с общей системы подают ту же заявку F0102003. Вместе с ней в Електронному кабінеті через вкладку «Додатки» добавляют расчёт дохода за предыдущий календарный год по форме F0102103.
Типичные ошибки при смене группы и как их избежать
Пропущенный срок подачи заявления
Позднее заявление не даёт возможности перейти с желаемого квартала, поэтому ФОП ещё как минимум три месяца будет работать по правилам старой группы. Чаще всего заявление не принимают или переход откладывают по следующим причинам:
- заявление подано позже чем за 15 календарных дней до квартала;
- доход с начала года уже превышает лимит новой группы;
- количество работников или виды деятельности не соответствуют новой группе;
- при переходе с общей системы на дату заявления есть налоговая задолженность;
- квитанцию №2 не проверили, а она содержит отказ.
Неучтённый ПДВ-статус на 3 группе
На 3 группе ставка зависит от ПДВ-статуса: 5% без ПДВ или 3% с регистрацией плательщиком ПДВ. Ставку выбирают в заявлении, а регистрацию плательщиком ПДВ оформляют отдельно, так что для перехода на 2 группу с 3% сперва нужно аннулировать ПДВ-регистрацию.
Неуплаченный аванс за первый месяц
После перехода с 3 на 2 или 1 группу единый налог и военный сбор платят авансом не позднее 20 числа текущего месяца. То есть за січень 2027 року их нужно уплатить уже до 20.01.2027, по ставкам от минимальной зарплаты на 2027 год.
При этом за последний квартал на 3 группе ещё нужно уплатить 5% налога и 1% военного сбора. Поэтому первый месяц после перехода финансово тяжелее.
Распространённые вопросы
Можно ли перейти на другую группу посередине квартала?
Нет, добровольный переход действует только с первого дня нового квартала. Другие сроки бывают только при принудительном переходе вследствие нарушения условий группы.
Обнулится ли лимит дохода после перехода на 3 группу?
Нет, лимит считают за весь календарный год. Доход на 2 группе добавляют к доходу на 3 группе и сравнивают с лимитом 10 091 049 грн.
Сколько раз в год можно менять группу?
Количество изменений группы для плательщика единого налога не ограничено, но каждое действует только с нового квартала. Ограничение «один раз в год» касается перехода на єдиний податок из общей системы.
Нужно ли подавать форму 20-ОПП при смене группы?
Нет, для смены группы достаточно заявления F0102003. Форма 20-ОПП касается объектов налогообложения, например нового помещения.