
Короткий ответ такой: ФОП за границей может и дальше вести деятельность, потому что закон не требует от предпринимателя физически находиться в Украине. Единый налог, военный сбор, ЄСВ и отчётность при этом не меняются, а все действия можно выполнять через Электронный кабінет, Дію и квалифицированную электронную подпись.
Главный риск — налоговое резидентство страны пребывания, которая после длительного проживания может потребовать налог с того же дохода. Материал справочный и не заменяет консультацию налогового советника.
Можно ли вести ФОП, находясь за границей
Ограничения законодательства
Закон о регистрации и Налоговый кодекс не связывают статус предпринимателя с физическим присутствием в стране. В то же время пункт 291.5 статьи 291 кодекса прямо называет физических лиц-нерезидентов среди тех, кто не может быть плательщиком единого налога.
<pИменно здесь возникает ключевой вопрос для предпринимателя, который живёт за границей. Пока вы налоговый резидент Украины, упрощённая система доступна, а если резидентство будет утрачено, право на единый налог окажется под сомнением.
Что меняется при выезде
Для 3 группы отъезд почти ничего не меняет, потому что она может работать с любыми клиентами, в том числе иностранными. Для 1 и 2 групп всё сложнее, так как они работают только с населением или плательщиками единого налога.
Если вы продаёте товары в Украине за наличные или картой, ПРРО нужен и далее, в том числе бесплатное приложение «ПРРО ДПС». Торговлю на месте кто-то должен обеспечивать, поэтому деятельность часто переводят в онлайн с оплатой на счёт.
Позиция ДПС
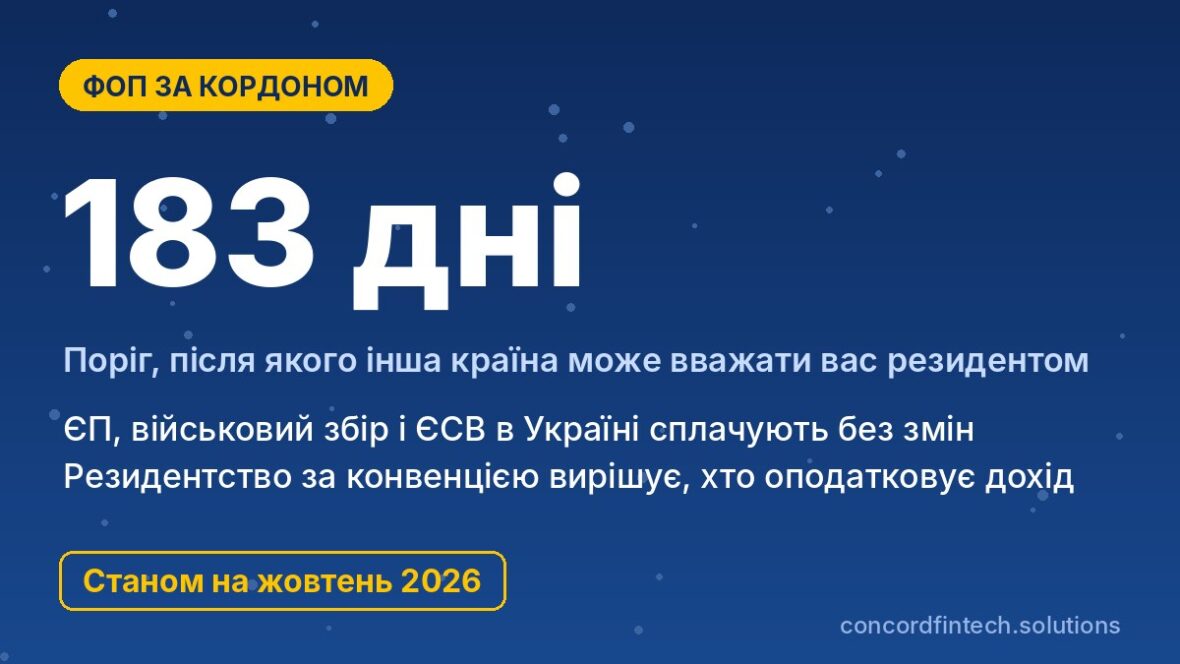
ДПС в разъяснении от 5 августа 2025 года признала, что украинский ФОП может работать из‑за границы, если остаётся в реестре и платит налоги по выбранной системе. В то же время она предупредила, что более 183 дней за границей и официальный статус там могут сделать человека резидентом другой страны.
Налоговое резидентство: критерии Украины и других стран
Правило 183 дней
В украинском кодексе 183 дня есть лишь третьим по очередности критерием после жилья и центра жизненных интересов. Кроме того, согласно подпункту 14.1.213 регистрация физлица как предпринимателя уже является достаточным условием для определения места постоянного проживания в Украине.
Во многих странах ЕС 183 дня, наоборот, являются самостоятельным основанием для резидентства. Поэтому человек может одновременно быть резидентом двух государств.
Разные страны проверяют разный набор признаков. Чаще всего учитывают такие:
- наличие жилья, которым человек постоянно пользуется, и где именно оно расположено;
- количество дней фактического пребывания в стране в течение налогового года;
- место проживания супруга и несовершеннолетних детей;
- официальный статус: временная защита или вид на жительство;
- гражданство как последний критерий, когда другие признаки не дали ответа.
Центр жизненных интересов
Центр жизненных интересов определяют по более тесным личным и экономическим связям. Если в Украине остались семья, жильё и бизнес, аргументы в пользу Украины сильнее.
Если же за границу переехала вся семья, центр интересов может сместиться. В таблице собраны общие критерии нескольких популярных стран, но их применение зависит от обстоятельств.
| Країна | Правило днів | Додаткові критерії | Конвенція з Україною |
|---|---|---|---|
| Україна | 183 дні, третій за черговістю критерій | житло, центр життєвих інтересів, громадянство; реєстрація ФОП достатня для резидентства | понад 70 чинних угод |
| Польща | понад 183 дні в податковому році | центр особистих або економічних інтересів у Польщі | конвенція 1993 року |
| Німеччина | звичайне перебування понад 6 місяців | місце проживання, тобто житло, яким людина постійно користується | угода 1995 року, нову підписано 19.05.2026 |
| Чехія | 183 дні в календарному році | місце постійного проживання в Чехії | конвенція 1997 року з протоколом 2013 року |
| Іспанія | понад 183 дні в календарному році | центр економічних інтересів; презумпція, якщо там живуть подружжя і неповнолітні діти | застосовують угоду СРСР 1985 року, нову конвенцію підписано 2020 року |
Справка о резидентстве
Подтвердить статус украинского резидента для иностранной налоговой, банка или клиента можно справкой‑подтверждением налогового резидента Украины. Её выдают бесплатно в течение 10 рабочих дней, а заявление подаётся почтой, лично или через Электронный кабінет в разделе переписки с ДПС.
Двойное налогообложение и как его избежать
Конвенции об избежании двойного налогообложения
Когда две страны одновременно считают вас резидентом, решающей становится статья 4 конвенции между ними. Например, в конвенции с Чехией критерии проверяют по очереди: постоянное жильё, центр жизненных интересов, обычное место пребывания, гражданство, а если и это не помогло, вопрос решают налоговые органы двух стран по взаимному согласию.
Такой же подход заложен в конвенциях с Польшей и Германией. Если по этим правилам вы резидент другой страны, предпринимательский доход обычно облагает именно она, кроме дохода от постоянного представительства в Украине.
Зачёт налога, уплаченного в Украине
Конвенции предусматривают зачисление налога, уплаченного в другой государстве, но единый налог является специальным режимом, и не каждая иностранная налоговая признаёт его налогом на доходы. Поэтому зачтут ли ваши 5% в Польше или Германии, зависит от местной практики, и гарантировать этого никто не может.
В обратную сторону правило также не работает, потому что иностранный налог в счёт украинского единого не зачитается. Так что при двойном резидентстве нагрузка может сложиться из двух налогов.
Документы для иностранной налоговой
Иностранная налоговая чаще всего просит справку‑подтверждение резидентства, выписку из ЄДР и декларации плательщика единого налога с квитанциями. Стоит сохранять также договоры с клиентами и доказательства места проживания в Украине, а документы могут понадобиться с переводом и апостилем.
Управление ФОП дистанционно
Дія і КЕП за кордоном
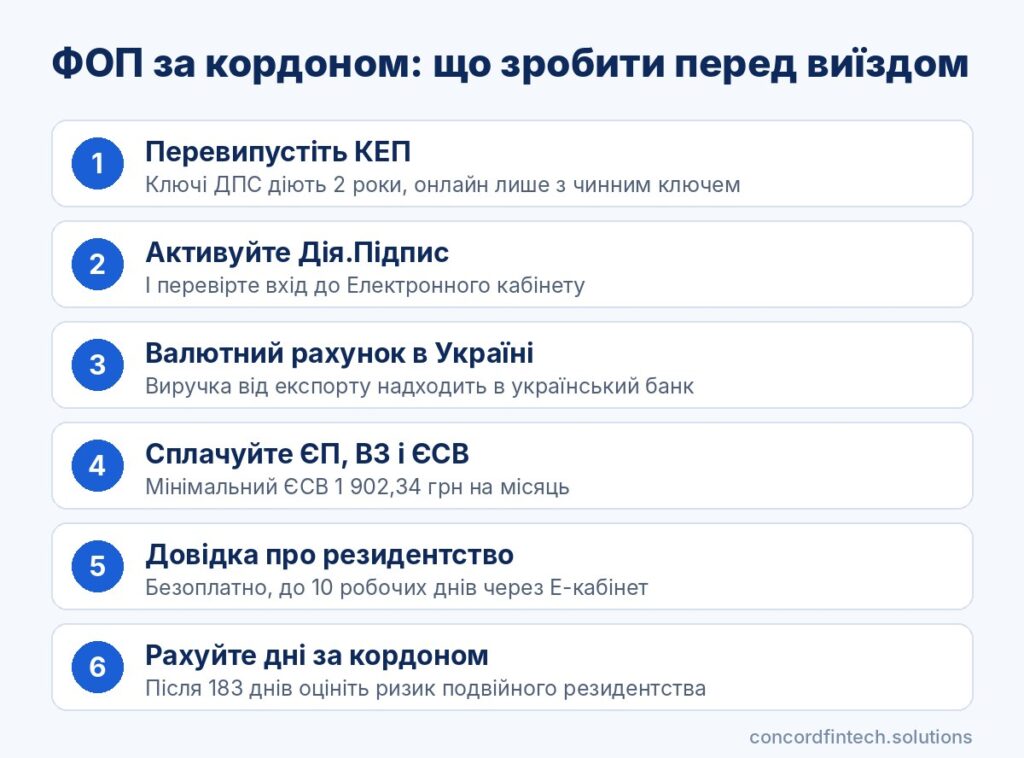
Електронний кабінет платника, Дія и «Дія.Підпис» работают из‑за границы, поэтому декларации, платежи и заявления можно подавать онлайн. Ключи от КНЕДП ДПС действуют 2 года, а повторно сформировать их дистанционно можно только при наличии действующего ключа и неизменных регистрационных данных, поэтому обновляйте КЕП заранее.
Банки и финмониторинг при заграничных IP
Банки могут запрашивать пояснения по входам с иностранных IP‑адресов и нетипичным платежам. Иногда они ограничивают операции до предоставления документов, поэтому на такие запросы лучше отвечать быстро.
Для оплат от иностранных клиентов ФОП открывает валютный счёт в украинском банке и получает средства через SWIFT. По разъяснению ДПС от 27 апреля 2026 года, выручка от экспорта услуг должна поступать на счёт резидента в Украине, а деньги на заграничном счёте, не включённые в учёт ФОП, считаются иностранным доходом физлица с 18% ПДФО и 5% военного сбора.
Перед выездом стоит заранее настроить все доступы. Вот минимальный перечень действий:
- Проверьте срок действия КЕП и при необходимости перевыпустите ключи, пока находитесь в Украине.
- Активируйте «Дія.Підпис» и убедитесь, что вход в Электронный кабінет работает.
- Сохраните украинский номер телефона, потому что на него приходят коды банков и сервисов.
- Откройте валютный счёт ФОП и уточните в банке реквизиты для SWIFT‑платежей.
- Настройте автоплатежи единого налога, военного сбора и ЄСВ или напоминания о сроках.
- Оформите доверенность на представителя, если в Украине нужны действия, которые невозможно выполнить онлайн.
Доверенность на представителя
Представитель с нотариальной доверенностью может подавать документы в ДПС и получать справки. За границей доверенность оформляют в консульстве Украины, а иностранный нотариальный документ обычно требует апостиля и перевода.
Налоги и отчётность ФОП за границей
ЄП, ВЗ і ЄСВ без змін
Проживание за границей не освобождает от ни одного из платежей. Для 3 группы это 5% дохода или 3% с ПДВ, военный сбор 1% дохода, а для 1 и 2 групп фиксированные суммы: до 332,80 грн и до 1 729,40 грн на месяц плюс 864,70 грн военного сбора.
Минимальный ЄСВ в 2026 году составляет 1 902,34 грн в месяц, или 5 707,02 грн за квартал, независимо от того, где живёт предприниматель. Уплата социальных взносов в стране пребывания сама по себе не освобождает от украинского ЄСВ, пока ФОП зарегистрирован.
Сроки и способы уплаты
ЄСВ уплачивают ежеквартально не позднее 19 числа месяца, следующего за кварталом, так что за IV квартал 2026 года взнос нужно уплатить до 19 января 2027 года. Валютный доход пересчитывают в гривну по курсу НБУ на дату поступления, а реквизиты для уплаты есть в Электронном кабінеті.
Сроки деклараций
Декларацию 3 группы за 9 месяцев 2026 года нужно подать до 9 ноября 2026 года, а налог уплатить до 19 ноября. Годовую декларацию 3 группы за 2026 год подают в течение 40 дней после конца года, то есть до 9 февраля 2027 года.
Для 1 и 2 групп годовую декларацию за 2026 год подают до 1 марта 2027 года вместе с приложением по ЄСВ. Все формы доступны в Электронном кабінеті, поэтому из‑за границы их подают так же, как и из Украины.
Когда стоит закрыть ФОП или зарегистрировать бизнес за границей
Признаки утраты резидентства
О риске потери резидентства по конвенции свидетельствует сочетание обстоятельств. Это семья и постоянное жильё за границей, вид на жительство, местный налоговый номер и запросы от местной налоговой, и тогда работа на едином налоге становится рискованной в обеих странах.
Последствия для пенсии и стажа
Уплата ЄСВ не меньшего минимального размера ежемесячно засчитывается как полный месяц страхового стажа. После закрытия ФОП стаж в Украине перестаёт накапливаться, если вы не заключите договор о добровольном участии в общеобязательном государственном страховании.
Закрыть ФОП можно даже с долгом по ЄСВ, но этот долг не исчезает и переходит на вас как на физлицо. Перед закрытием сверьте расчёты в Электронном кабінеті.
Сценарии перехода
Можно сохранить ФОП и украинское резидентство, ограничив пребывание за границей и собрав доказательства центра интересов в Украине. Другие варианты — декларирование дохода в стране проживания или закрытие ФОП и регистрация бизнеса за границей; выбор между ними лучше делать после расчёта с местным консультантом.
Часто задаваемые вопросы
Может ли ФОП платить единый налог, живя за границей?
Да, если вы остаётесь налоговым резидентом Украины, ФОП зарегистрирован и вы соответствуете требованиям своей группы. Нерезиденты платчиками единого налога быть не могут, поэтому важно следить, чтобы по конвенции ваше резидентство не перешло в другую страну.
Как доказать налоговое резидентство Украины?
Основной документ — справка‑подтверждение налогового резидента, которую выдаёт ДПС по заявлению через Электронный кабінет. Её дополняют выпиской из ЄДР, декларациями и документами на жильё в Украине.
Нужно ли платить налоги дважды?
Если обе страны считают вас резидентом, конвенция определяет, кто имеет право облагать доходы, и предусматривает зачисление налога. Однако единый налог за границей засчитывают не всегда, поэтому ситуацию лучше оценить до того, как пройдёт 183 дня пребывания.