
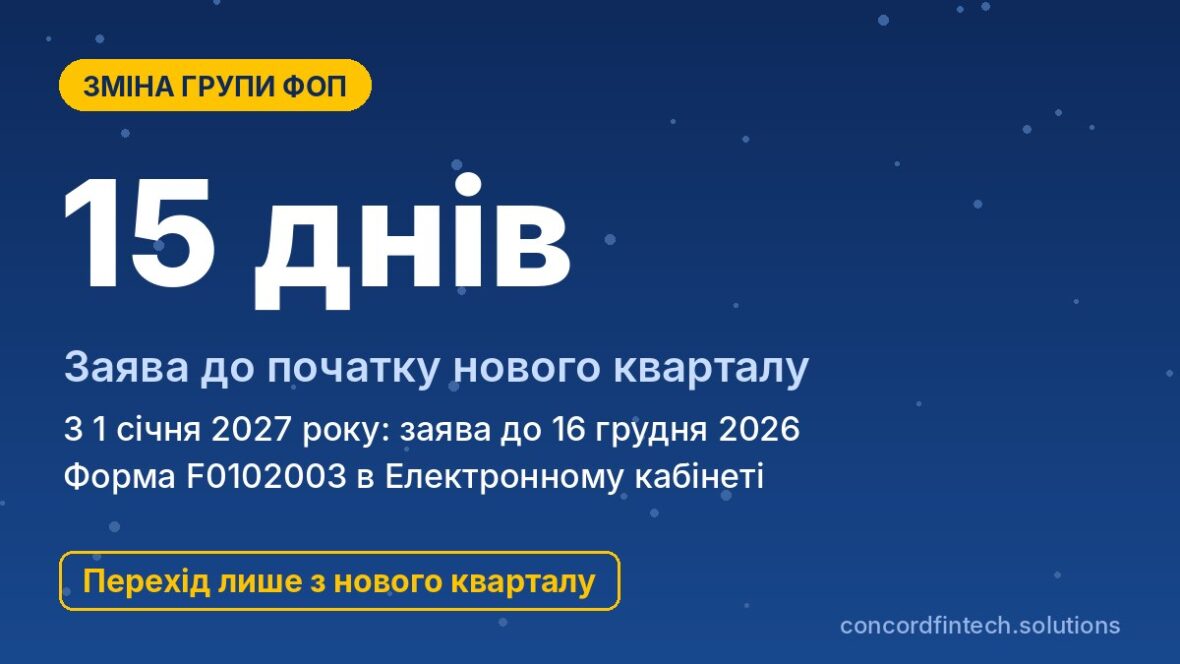
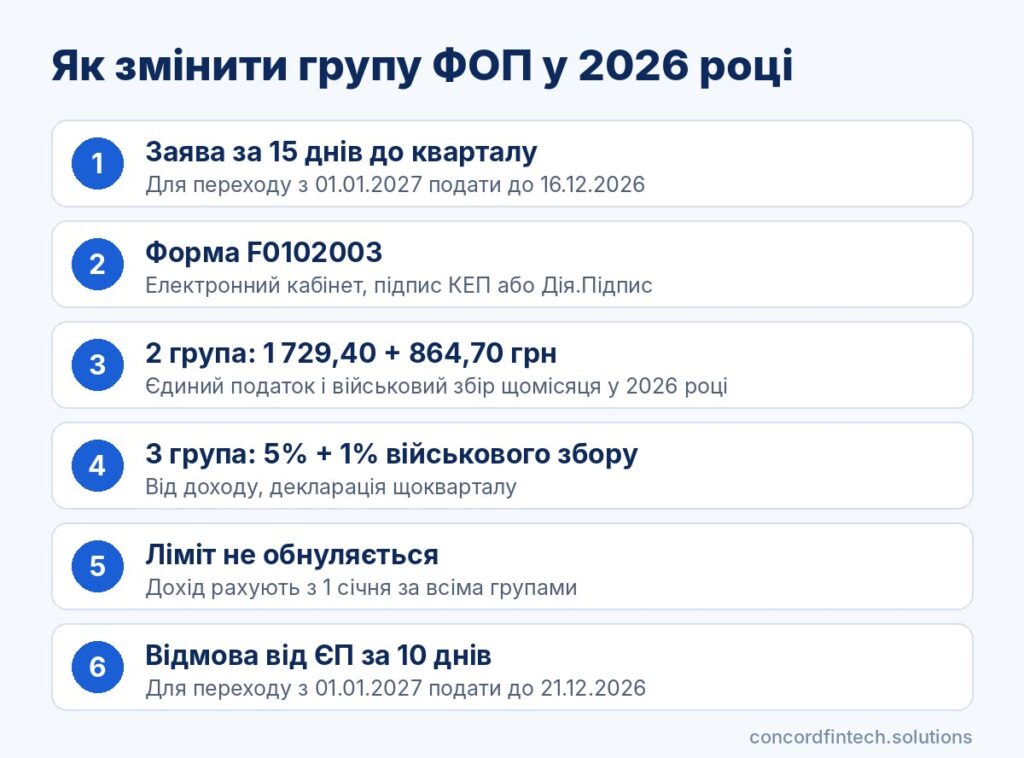
ФОП може добровільно змінити групу єдиного податку лише з початку нового кварталу, подавши заяву не пізніше ніж за 15 календарних днів до його початку. Щоб працювати на новій групі з 1 січня 2027 року, заяву треба подати до 16 грудня 2026 року включно.
Нижче пояснюємо, як подати заяву, що зміниться в податках при переході з 2 на 3 групу і назад та як перейти з загальної системи. Ідеться про планову зміну, а не про перевищення ліміту.
Коли ФОП може змінити групу єдиного податку
Добровільний перехід з нового кварталу
Право змінити групу або ставку єдиного податку закріплено в пп. 298.1.5 Податкового кодексу. ФОП має відповідати вимогам нової групи щодо доходу, працівників і видів діяльності вже на дату переходу.
Посеред кварталу добровільно змінити групу не можна, нова група починає діяти з першого дня кварталу. Граничні дати на найближчі квартали наведено в таблиці разом зі строками відмови від спрощеної системи.
| Перехід з | Зміна групи або ставки, перехід з загальної системи на ЄП | Відмова від ЄП і перехід на загальну систему |
|---|---|---|
| 01.01.2027 | до 16.12.2026 | до 21.12.2026 |
| 01.04.2027 | до 16.03.2027 | до 21.03.2027 (неділя) |
| 01.07.2027 | до 15.06.2027 | до 20.06.2027 (неділя) |
| 01.10.2027 | до 15.09.2027 | до 20.09.2027 |
Строк відмови від спрощеної системи (пп. 298.2.1 ПКУ) становить 10 календарних днів. Якщо остання дата припадає на вихідний, краще подати заяву раніше.
Обов’язковий перехід при перевищенні ліміту
Окремий порядок діє, коли дохід перевищив ліміт групи. У такому разі заяву подають до 20 числа місяця після кварталу перевищення, а з надлишку сплачують 15% податку.
Обмеження на частоту переходів
ПКУ не встановлює максимальної кількості змін групи для чинного платника єдиного податку. Фактично змінити групу можна не частіше ніж раз на квартал, бо перехід діє лише з його початку.
Як подати заяву на зміну групи
Через Електронний кабінет платника
Найшвидше подати заяву через Електронний кабінет. Вхід до приватної частини можливий з кваліфікованим електронним підписом, зокрема файловим ключем або Дія.Підписом.
Заяву також можна подати особисто до ЦОП або поштою. Порядок дій у кабінеті такий:
- Увійти до приватної частини кабінету з КЕП.
- Відкрити меню «Введення звітності» і обрати рік та місяць подання.
- Обрати форму F0102003 «Заява про застосування спрощеної системи оподаткування».
- Позначити зміну групи або ставки і вказати нову групу.
- Перевірити перелік видів діяльності та кількість працівників.
- Підписати заяву і надіслати її до ДПС.
- Дочекатися квитанції №2 у розділі «Вхідні документи».
Форма заяви і обов’язкові поля
Чинну форму заяви затверджено наказом Мінфіну від 16.07.2019 №308. Реєстраційні дані кабінет підставляє автоматично, а вручну вказують групу, ставку і види діяльності, звіривши їх із КВЕД у ЄДР.
Підтвердження прийняття заяви
Перша квитанція приходить зазвичай протягом двох годин. Друга формується не пізніше наступного робочого дня і підтверджує прийняття заяви або містить причину відмови.
Перехід з 2 на 3 групу: що зміниться в податках
Ставка 5% замість фіксованого ЄП
На 2 групі єдиний податок фіксований і у 2026 році становить до 1 729,40 грн на місяць незалежно від доходу. На 3 групі сплачують 5% від доходу або 3%, якщо ФОП зареєстрований платником ПДВ.
За доходу 100 000 грн на місяць податок на 3 групі становить 5 000 грн, а на 2 групі лишається 1 729,40 грн. Перехід виправданий, коли ФОП надає послуги підприємствам на загальній системі або має понад 10 працівників.
Квартальна декларація замість річної
Підприємці 2 групи звітують раз на рік, а 3 група подає декларацію щокварталу протягом 40 календарних днів після кварталу. Податок сплачують протягом 10 днів після строку подання декларації.
У кварталі переходу декларацію подають наростаючим підсумком і заповнюють у ній також розділи групи, на якій ФОП перебував раніше. Якщо перехід відбувається з 1 січня 2027 року, звіт за 2026 рік на 2 групі безпечніше подати у квартальний строк, тобто до 9 лютого 2027 року.
Військовий збір 1% доходу
На 2 групі військовий збір фіксований і у 2026 році становить 864,70 грн на місяць. На 3 групі це 1% доходу щокварталу.
Разом з єдиним податком 3 група коштує 6% доходу, тож вона дорожча за 2 групу за доходу понад 43 235 грн на місяць. ЄСВ від групи не залежить, мінімальний внесок у 2026 році становить 1 902,34 грн на місяць.
Перехід з 3 на 2 або 1 групу
Умови щодо доходу за попередні періоди
Перейти на нижчу групу посеред року можна лише тоді, коли дохід з 1 січня не перевищує ліміту нової групи. У 2026 році це 7 211 598 грн для 2 групи і 1 444 049 грн для 1 групи.
Перевірка видів діяльності
2 група дозволяє надавати послуги лише платникам єдиного податку та населенню, продавати товари і працювати в ресторанному господарстві. 1 група обмежена роздрібним продажем на ринках і побутовими послугами населенню.
Частина видів діяльності для 1 і 2 груп заборонена, наприклад посередництво при купівлі, продажу й оренді нерухомості. Перед поданням заяви варто звірити свої КВЕД і договори з клієнтами з вимогами ст. 291 ПКУ.
Наслідки для працівників
На 1 групі наймати працівників не можна, а на 2 групі одночасно може працювати не більше 10 осіб. На 3 групі такого обмеження немає, тому перед переходом вниз штат доведеться скоротити до допустимого рівня.
Перевищення кількості працівників зобов’язує перейти на загальну систему з першого числа наступного місяця. Платнику ПДВ перед переходом на 2 групу треба анулювати ПДВ-реєстрацію.
Ліміт доходу після зміни групи
Чому ліміт не обнуляється
Ліміт рахують за календарний рік загалом, а не окремо для кожної групи. Дохід, отриманий до переходу, додають до доходу на новій групі і порівнюють з лімітом групи, на якій ФОП перебуває зараз.
Як рахувати дохід наростаючим підсумком
Дохід фіксують на дату надходження коштів і додають місяць за місяцем з 1 січня. У декларації за період переходу його також показують наростаючим підсумком, заповнюючи розділи старої і нової групи.
Приклад розрахунку при переході в середині року
ФОП 2 групи за I-II квартали 2026 року отримав 4 200 000 грн і з 1 липня перейшов на 3 групу. До кінця року на 3 групі він може отримати ще 5 891 049 грн без перевищення ліміту.
Якщо за III квартал дохід становив 1 500 000 грн, податок 5% дорівнює 75 000 грн, а військовий збір 15 000 грн. Запас до ліміту після 9 місяців становить 4 391 049 грн.
Перехід з загальної системи на єдиний податок і назад
Хто може перейти з загальної системи
ФОП на загальній системі може обрати єдиний податок, подавши заяву не пізніше ніж за 15 календарних днів до початку наступного кварталу. Згідно з пп. 298.1.4 ПКУ, так перейти можна лише один раз протягом календарного року.
Податкова може відмовити, якщо підприємець не відповідає вимогам ст. 291 ПКУ, має податковий борг або порушив строк. Письмову відмову можна оскаржити.
Повернення на ЄП після відмови
Для відмови від спрощеної системи заяву подають не пізніше ніж за 10 календарних днів до нового кварталу, і загальна система діє з першого числа місяця після кварталу подання. Щоб перейти на загальну систему з 1 січня 2027 року, заяву треба подати до 21 грудня 2026 року.
За роз’ясненнями ДПС, ФОП, який був на єдиному податку на початку року і відмовився від нього, у тому ж році повернутися не може. Найближча дата повернення 1 січня наступного року.
Документи для переходу
Для переходу з загальної системи подають ту саму заяву F0102003. Разом з нею в Електронному кабінеті через вкладку «Додатки» додають розрахунок доходу за попередній календарний рік за формою F0102103.
Типові помилки при зміні групи і як їх уникнути
Пропущений строк подачі заяви
Пізня заява не дає змоги перейти з бажаного кварталу, тож ФОП ще щонайменше три місяці працюватиме за правилами старої групи. Найчастіше заяву не приймають або перехід відкладається з таких причин:
- заяву подано пізніше ніж за 15 календарних днів до кварталу;
- дохід з початку року вже перевищує ліміт нової групи;
- кількість працівників або види діяльності не відповідають новій групі;
- при переході з загальної системи на дату заяви є податковий борг;
- квитанцію №2 не перевірено, а вона містить відмову.
Неврахований ПДВ-статус на 3 групі
На 3 групі ставка залежить від ПДВ-статусу: 5% без ПДВ або 3% з реєстрацією платником ПДВ. Ставку обирають у заяві, а реєстрацію платником ПДВ оформлюють окремо, тож для переходу на 2 групу з 3% спершу треба анулювати ПДВ-реєстрацію.
Несплачений аванс за перший місяць
Після переходу з 3 на 2 або 1 групу єдиний податок і військовий збір платять авансом не пізніше 20 числа поточного місяця. Тобто за січень 2027 року їх треба сплатити вже до 20 січня, за ставками від мінімальної зарплати на 2027 рік.
Водночас за останній квартал на 3 групі ще треба сплатити 5% податку та 1% військового збору. Тому перший місяць після переходу фінансово важчий.
Поширені запитання
Чи можна перейти на іншу групу посеред кварталу?
Ні, добровільний перехід діє лише з першого дня нового кварталу. Інші строки бувають лише при примусовому переході через порушення умов групи.
Чи обнулиться ліміт доходу після переходу на 3 групу?
Ні, ліміт рахують за весь календарний рік. Дохід на 2 групі додають до доходу на 3 групі і порівнюють з лімітом 10 091 049 грн.
Скільки разів на рік можна змінювати групу?
Кількість змін групи для платника єдиного податку не обмежена, але кожна діє лише з нового кварталу. Обмеження «один раз на рік» стосується переходу на єдиний податок з загальної системи.
Чи потрібно подавати форму 20-ОПП при зміні групи?
Ні, для зміни групи достатньо заяви F0102003. Форма 20-ОПП стосується об’єктів оподаткування, наприклад нового приміщення.