
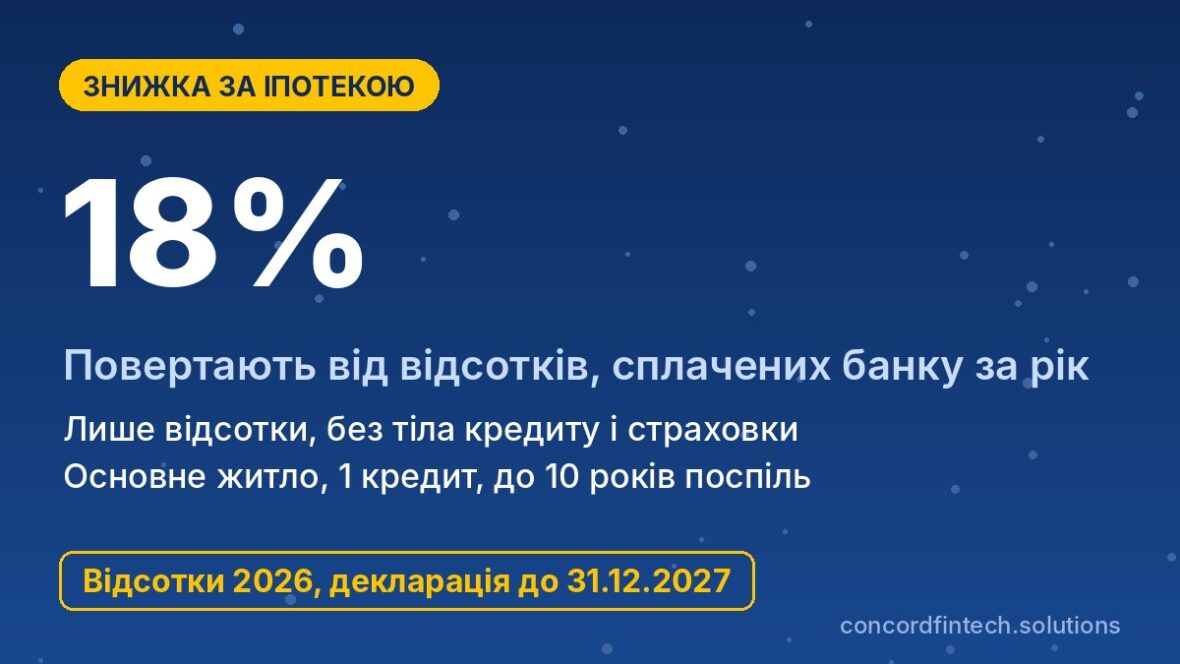
Налоговый вычет по ипотеке позволяет работнику вернуть 18% от процентов, которые он фактически заплатил банку по ипотечному жилищному кредиту в течение года. Тело кредита, страховка и комиссии в вычет не входят, а право действует в отношении одного кредита в течение 10 лет подряд и только для жилья, которое является основным местом проживания. Если площадь квартиры или дома больше 100 кв. м, сумму процентов уменьшают пропорционально, поэтому полное возвращение возможно только для жилья до 100 кв. м включительно.
Ниже объяснено, как действуют условия статьи 175 Налогового кодекса, как считать вычет по кредиту «єОселя» и какие документы запрашивает налоговая. Декларацию за проценты, уплаченные в 2025 году, можно подать до 31 декабря 2026 года, а за проценты 2026 года — до 31 декабря 2027 года.
Условия для вычета по ипотеке
Жильё как основное место проживания
Согласно подпункту 166.3.1 и статье 175 Налогового кодекса, вычет предоставляют только по кредиту на строительство или приобретение жилого дома, квартиры или комнаты, которые плательщик определил основным местом проживания. Налоговая обычно проверяет это по зарегистрированному месту проживания по адресу ипотечного жилья. Квартира, которую сдают в аренду или купили как инвестицию без регистрации, права на вычет не даёт.
Ограничение по площади и превышение 100 кв. м
Отдельных порогов вроде 120 или 150 кв. м Налоговый кодекс не устанавливает. Действует один минимальный ориентир 100 кв. м, с которым сравнивают фактическую общую площадь жилья. Если квартира не превышает 100 кв. м, в вычет входит вся сумма уплаченных процентов, а если она больше, проценты умножают на коэффициент, о котором речь в следующем разделе.
Кредит, оформленный в украинском банке
Право на вычет имеет налоговый резидент Украины, который получает заработную плату, с которой удерживают ПДФО. Кредит должен быть именно ипотечным жилищным, то есть предоставленным банком на жильё под его залог с нотариально удостоверённым договором ипотеки. Проценты могут оплачиваться как в гривне, так и в иностранной валюте, но валютные платежи пересчитывают в гривну по курсу НБУ на день оплаты. Перед подачей декларации стоит сверить свою ситуацию с таким перечнем условий:
- вы налоговый резидент Украины и имеете официальную зарплату с удержанным ПДФО;
- кредит является ипотечным жилищным, а жильё заложено по договору ипотеки;
- по адресу этого жилья зарегистрировано ваше место проживания;
- вы являетесь позичальником по кредитному договору и платите проценты от своего имени;
- не прошло 10 лет с года, когда жильё стало вашей собственностью;
- жильё не продано в отчётном году, потому что в случае продажи право на вычет за этот год теряется.
Какую часть процентов можно учесть
Проценты, уплаченные в отчётном году
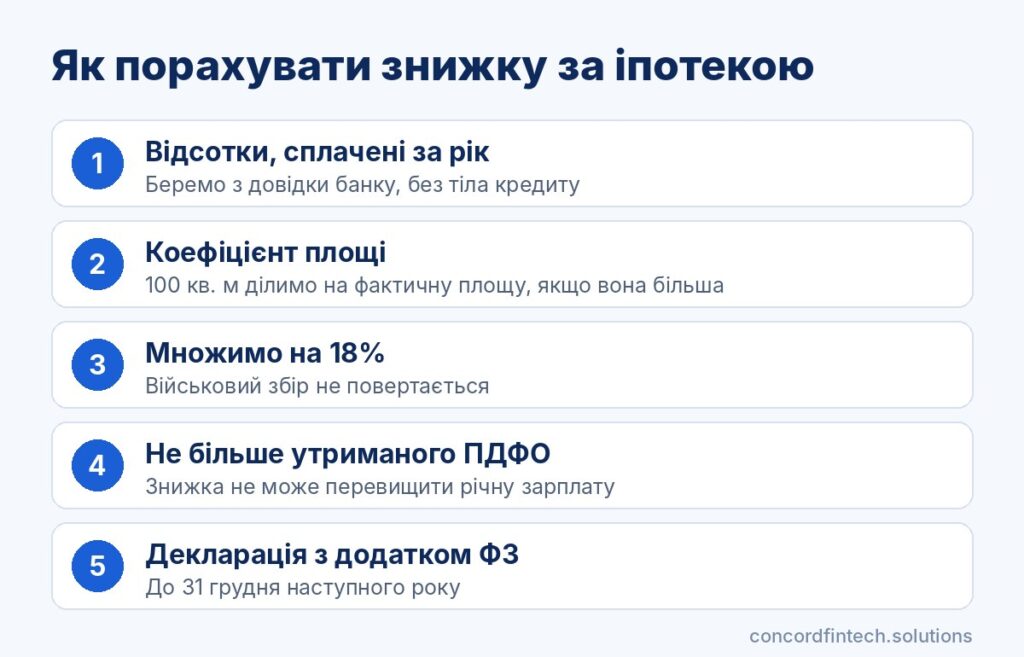
В вычет входят только те проценты, которые фактически уплачены с 1 января по 31 декабря отчётного года. Начисленные, но не уплаченные проценты, а также просрочка, погашённая в следующем году, в этом году не учитываются. Поэтому надёжнее всего считать вычет по справке банка, где расписаны проценты за каждый месяц.
Коэффициент 100 кв. м к фактической площади
По пункту 175.3 коэффициент равен 100 кв. м, делённым на фактическую общую площадь жилья. Для квартиры 120 кв. м он составляет примерно 0,83, а для дома 150 кв. м примерно 0,67. Если результат больше единицы, коэффициент не применяют и учитывают всю сумму процентов.
Например, работник с зарплатой 30 000 грн в месяц за год получил 360 000 грн и уплатил 64 800 грн ПДФО. Он заплатил банку 60 000 грн процентов, и при квартире 85 кв. м возврат составит 10 800 грн. Если площадь 120 кв. м, в вычет войдёт 50 000 грн и вернут 9 000 грн, а для 150 кв. м лишь 40 000 грн и 7 200 грн возврата.
Почему тело кредита не учитывается
Погашение основной суммы долга является не расходом, а возвратом заёмных средств, поэтому Налоговый кодекс его в вычет не относит. Так же не учитываются страховые платежи, банковские комиссии, оценка имущества и услуги нотариуса. Если в платёжках банк не разделяет проценты и тело кредита, обязательно возьмите отдельную справку, иначе налоговая может отказать.
Вычет по кредиту «єОселя»
Подходит ли льготная ипотека
Кредит по государственной программе «єОселя» является обычным ипотечным жилищным кредитом, поэтому на него распространяются те же правила статьи 175. Льготная ставка означает лишь то, что процентов меньше, а в вычет входит сумма, которую заёмщик заплатил банку сам. Условия по основному месту проживания, площади и 10 лет действуют так же, как и для рыночной ипотеки.
Проценты 3% и 7%: сколько вернут
Для военнослужащих по контракту, работников сектора безопасности и обороны, медиков, педагогов и научных работников базовая ставка составляет 3%, для других участников программы 7% годовых. По договорам, заключённым после изменений, утверждённых постановлением КМУ №939, ставки действуют первые 10 лет, а потом повышаются соответственно до 6% и 10%. Поскольку вычет ограничен теми же 10 годами, на практике возврат охватывает период льготной ставки.
Пример для кредита 1,5 млн грн
Расчёт ниже сделан для аннуитетного кредита на 20 лет, квартиры до 100 кв. м и зарплаты 30 000 грн в месяц. При такой зарплате за год удерживают 64 800 грн ПДФО, и во всех сценариях возврат не превышает этой суммы. В первый год проценты наибольшие, а далее постепенно уменьшаются вместе с остатком долга.
| Сума кредиту | Ставка | Відсотки за рік | Сума ПДФО за рік | Повернення |
|---|---|---|---|---|
| 1 500 000 грн | 3% | 44 240 грн | 64 800 грн | 7 963,20 грн |
| 1 500 000 грн | 7% | 103 870 грн | 64 800 грн | 18 696,60 грн |
| 2 000 000 грн | 7% | 138 493 грн | 64 800 грн | 24 928,74 грн |
Если зарплата ниже, возврат может быть ограничен суммой удержанного ПДФО. Например, при зарплате 10 000 грн в месяц за год удержат 21 600 грн налога, поэтому по третьему сценарию вернут не 24 928,74 грн, а только 21 600 грн.
Документы и справки от банка
Кредитный договор
Основой для вычета является кредитный договор, в котором видны заёмщик, сумма, ставка, срок и целевое назначение на покупку или строительство жилья. Вместе с ним подают копию договора ипотеки, потому что именно он подтверждает, что кредит ипотечный. Документы удобно собрать в таком порядке:
- Найдите кредитный договор, договор ипотеки и все дополнительные соглашения к ним.
- Закажите в банке справку о процентах, уплаченных за отчётный год, с разбивкой по месяцам.
- Подготовьте выписку из Государственного реестра вещных прав на недвижимое имущество или договор купли-продажи.
- Возьмите документ о регистрации места проживания по адресу ипотечного жилья.
- Проверьте в кабинете плательщика данные о зарплате и удержанном ПДФО и при необходимости возьмите справку у работодателя.
- Добавьте реквизиты счёта IBAN, на который налоговая перечислит средства.
Справка банка о уплаченных процентах
Справка должна содержать ПІБ позичальника, номер договора, период и сумму именно процентов без тела кредита. Большинство банков выдают её в приложении или в отделении в течение нескольких дней. Если часть процентов уплачена в валюте, попросите указать даты платежей, чтобы правильно пересчитать их по курсу НБУ.
Документ о праве собственности
Право собственности подтверждает выписка из Государственного реестра вещных прав или договор купли-продажи. Для жилья в новостройке нужен документ, подтверждающий ввод объекта в эксплуатацию и приобретение права собственности. Именно год приобретения права собственности является стартом 10-летнего срока, в течение которого можно заявлять вычет.
Подача декларации и типичные отказы
Приложение Ф3
Вычет заявляют в декларации о имущественном состоянии и доходах, заполняя приложение Ф3 с расчётом налогового вычета. В нём указывают сумму зарплаты за год, проценты с учётом коэффициента площади и реквизиты банка. Проще всего подать декларацию через Электронный кабинет плательщика налогов, а средства налоговая должна вернуть в течение 60 календарных дней после её получения.
Превышение площади
Частая ошибка заключается в том, что в декларацию вносят всю сумму процентов за квартиру свыше 100 кв. м без коэффициента. При проверке налоговая уменьшит вычет, а возврат задержится из‑за уточнений. Считайте коэффициент самостоятельно и сохраняйте документ, где видно общую площадь жилья.
Оформление жилья на другого члена семьи
По разъяснениям ДПС, у супругов вычет имеет тот, кто является заёмщиком по кредитному договору, даже если жильё общее. Если заёмщиком записана жена без официальной работы, муж с зарплатой вычет не получит. Поэтому ещё на этапе оформления кредита стоит решить, кто из супругов будет заёмщиком, и лучше, чтобы это был тот, кто имеет более высокий официальный доход.
Распространённые вопросы
Можно ли получить вычет, если квартира в доме, который строится?
Да, но не сразу, а в том году, когда дом введён в эксплуатацию и жильё стало вашей собственностью и основным местом проживания. По пункту 175.2 тогда можно учесть проценты первого года погашения кредита, а в последующие годы ежегодно заявлять фактически уплаченные проценты. До этого момента вычет по процентам не предоставляют.
Действует ли вычет для второй квартиры?
Нет, право действует только по одному ипотечному кредиту в течение 10 календарных лет подряд и только для жилья, которое является основным местом проживания. Новый кредит даст право на вычет только после полного погашения предыдущего. Исключением являются случаи принудительной продажи, уничтожения жилья в результате форс-мажора или его ликвидации по решению органа власти.
Могут ли оба супруга заявить вычет?
По позиции ДПС, вычет получает тот член супружеской пары, который является заёмщиком, поэтому одновременное заявление одних и тех же процентов дважды невозможно. Если в договоре есть созаёмщики, безопаснее заранее получить индивидуальную налоговую консультацию по распределению процентов. Без неё налоговая может признать право только за основным заёмщиком.
Учитывается ли страхование по ипотеке?
Нет, статья 175 касается только процентов за пользование кредитом. Страхование жилья, жизни заёмщика, оценка имущества и банковские комиссии в вычет не входят, даже если банк сделал их обязательными. Поэтому в декларации указывают только сумму процентов из справки банка.