
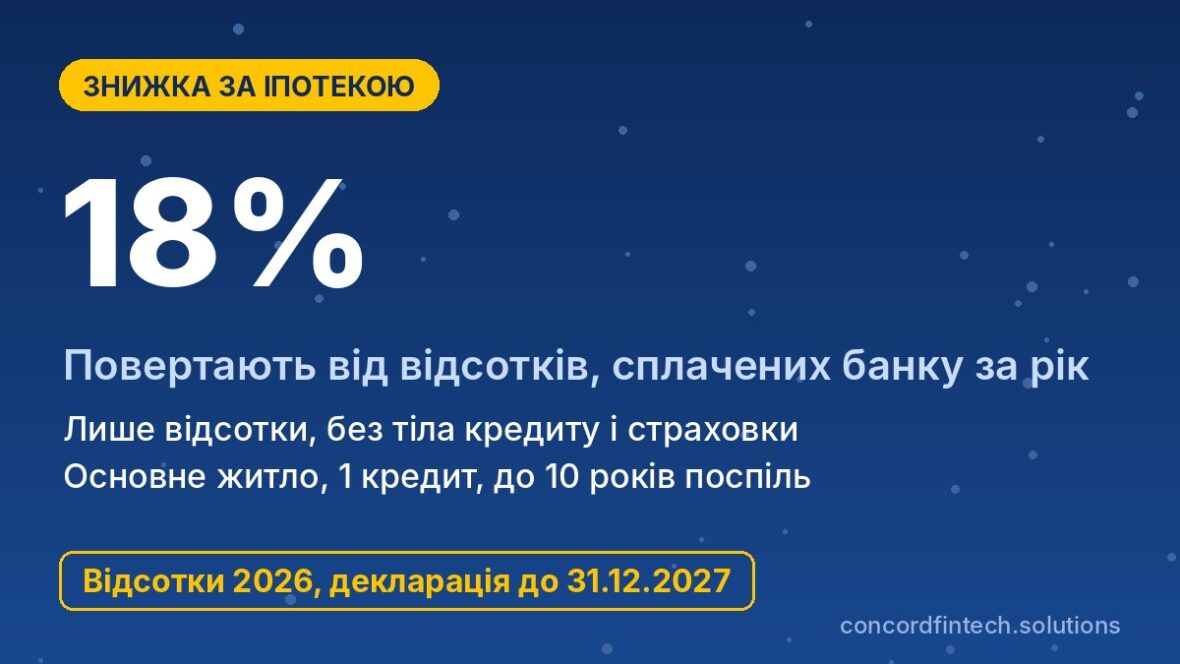
Податкова знижка за іпотекою дозволяє працівнику повернути 18% від відсотків, які він фактично сплатив банку за іпотечним житловим кредитом протягом року. Тіло кредиту, страховка і комісії до знижки не входять, а право діє щодо одного кредиту протягом 10 років поспіль і лише для житла, яке є основним місцем проживання. Якщо площа квартири чи будинку більша за 100 кв. м, суму відсотків зменшують пропорційно, тож повне повернення можливе тільки для житла до 100 кв. м включно.
Нижче пояснено, як працюють умови статті 175 Податкового кодексу, як рахувати знижку за кредитом «єОселя» і які документи просить податкова. Декларацію за відсотками, сплаченими у 2025 році, можна подати до 31 грудня 2026 року, а за відсотками 2026 року до 31 грудня 2027 року.
Умови для знижки за іпотекою
Житло як основне місце проживання
Згідно з підпунктом 166.3.1 і статтею 175 Податкового кодексу, знижку надають лише за кредитом на будівництво або придбання житлового будинку, квартири чи кімнати, які платник визначив основним місцем проживання. Податкова зазвичай перевіряє це за зареєстрованим місцем проживання за адресою іпотечного житла. Квартира, яку здають в оренду або купили як інвестицію без реєстрації, права на знижку не дає.
Ліміт площі і перевищення 100 кв. м
Окремих порогів на кшталт 120 чи 150 кв. м Податковий кодекс не встановлює. Діє одна мінімальна площа 100 кв. м, з якою порівнюють фактичну загальну площу житла. Якщо квартира не перевищує 100 кв. м, до знижки входить уся сума сплачених відсотків, а якщо вона більша, відсотки множать на коефіцієнт, про який ідеться в наступному розділі.
Кредит, оформлений в українському банку
Право на знижку має податковий резидент України, який отримує заробітну плату, з якої утримують ПДФО. Кредит має бути саме іпотечним житловим, тобто наданим банком на житло під його заставу з нотаріально посвідченим договором іпотеки. Відсотки можуть сплачуватися як у гривні, так і в іноземній валюті, але валютні платежі перераховують у гривню за курсом НБУ на день оплати. Перед поданням декларації варто звірити свою ситуацію з таким переліком умов:
- ви податковий резидент України і маєте офіційну зарплату з утриманим ПДФО;
- кредит є іпотечним житловим, а житло заставлене за договором іпотеки;
- за адресою цього житла зареєстроване ваше місце проживання;
- ви є позичальником за кредитним договором і платите відсотки від свого імені;
- не минуло 10 календарних років з року, коли житло стало вашою власністю;
- житло не продано у звітному році, бо в разі продажу право на знижку за цей рік втрачається.
Яку частину відсотків можна врахувати
Відсотки, сплачені в звітному році
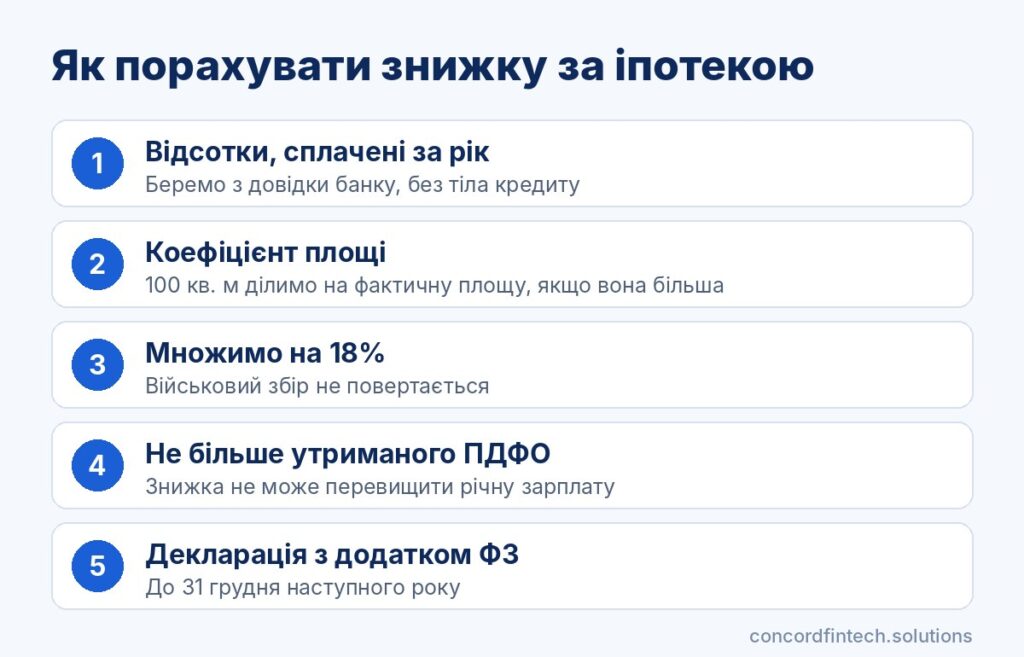
До знижки входять лише ті відсотки, які фактично сплачені з 1 січня до 31 грудня звітного року. Нараховані, але не сплачені відсотки, а також прострочка, погашена наступного року, у цьому році не враховуються. Тому найнадійніше рахувати знижку за довідкою банку, де розписано відсотки за кожен місяць.
Коефіцієнт 100 кв. м до фактичної площі
За пунктом 175.3 коефіцієнт дорівнює 100 кв. м, поділеним на фактичну загальну площу житла. Для квартири 120 кв. м він становить приблизно 0,83, а для будинку 150 кв. м приблизно 0,67. Якщо результат більший за одиницю, коефіцієнт не застосовують і враховують усю суму відсотків.
Наприклад, працівник із зарплатою 30 000 грн на місяць за рік отримав 360 000 грн і сплатив 64 800 грн ПДФО. Він заплатив банку 60 000 грн відсотків, і за квартиру 85 кв. м повернення становитиме 10 800 грн. Якщо площа 120 кв. м, до знижки увійде 50 000 грн і повернуть 9 000 грн, а для 150 кв. м лише 40 000 грн і 7 200 грн повернення.
Чому тіло кредиту не враховується
Погашення основної суми боргу є не витратою, а поверненням позичених грошей, тому Податковий кодекс його до знижки не відносить. Так само не враховуються страхові платежі, комісії банку, оцінка майна та послуги нотаріуса. Якщо в платіжках банк не розділяє відсотки і тіло кредиту, обов’язково візьміть окрему довідку, інакше податкова може відмовити.
Знижка за кредитом «єОселя»
Чи підходить пільгова іпотека
Кредит за державною програмою «єОселя» є звичайним іпотечним житловим кредитом, тому на нього поширюються ті самі правила статті 175. Пільгова ставка означає лише те, що відсотків менше, а до знижки входить сума, яку позичальник сплатив банку сам. Умови щодо основного місця проживання, площі та 10 років діють так само, як і для ринкової іпотеки.
Відсотки 3% і 7%: скільки повернуть
Для військових за контрактом, працівників сектору безпеки і оборони, медиків, освітян і науковців базова ставка становить 3%, для інших учасників програми 7% річних. За договорами, укладеними після змін, затверджених постановою КМУ №939, ставки діють перші 10 років, а потім зростають відповідно до 6% і 10%. Оскільки знижка обмежена тими самими 10 роками, на практиці повернення охоплює період пільгової ставки.
Приклад для кредиту 1,5 млн грн
Розрахунок нижче зроблено для ануїтетного кредиту на 20 років, квартири до 100 кв. м і зарплати 30 000 грн на місяць. За такої зарплати за рік утримують 64 800 грн ПДФО, і в усіх сценаріях повернення не перевищує цієї суми. У перший рік відсотки найбільші, а далі поступово зменшуються разом із залишком боргу.
| Сума кредиту | Ставка | Відсотки за рік | Сума ПДФО за рік | Повернення |
|---|---|---|---|---|
| 1 500 000 грн | 3% | 44 240 грн | 64 800 грн | 7 963,20 грн |
| 1 500 000 грн | 7% | 103 870 грн | 64 800 грн | 18 696,60 грн |
| 2 000 000 грн | 7% | 138 493 грн | 64 800 грн | 24 928,74 грн |
Якщо зарплата нижча, повернення може обмежитися сумою утриманого ПДФО. Наприклад, при зарплаті 10 000 грн на місяць за рік утримають 21 600 грн податку, тож за третім сценарієм повернуть не 24 928,74 грн, а лише 21 600 грн.
Документи і довідки від банку
Кредитний договір
Основою для знижки є кредитний договір, у якому видно позичальника, суму, ставку, строк і цільове призначення на купівлю чи будівництво житла. Разом із ним подають копію договору іпотеки, бо саме він підтверджує, що кредит іпотечний. Документи зручно зібрати в такому порядку:
- Знайдіть кредитний договір, договір іпотеки та всі додаткові угоди до них.
- Замовте в банку довідку про відсотки, сплачені за звітний рік, з розбивкою за місяцями.
- Підготуйте витяг з Державного реєстру речових прав на нерухоме майно або договір купівлі-продажу.
- Візьміть документ про реєстрацію місця проживання за адресою іпотечного житла.
- Перевірте в кабінеті платника дані про зарплату та утриманий ПДФО і за потреби візьміть довідку в роботодавця.
- Додайте реквізити рахунку IBAN, на який податкова перерахує кошти.
Довідка банку про сплачені відсотки
Довідка має містити ПІБ позичальника, номер договору, період і суму саме відсотків без тіла кредиту. Більшість банків видають її у застосунку або у відділенні протягом кількох днів. Якщо частина відсотків сплачена у валюті, попросіть зазначити дати платежів, щоб правильно перерахувати їх за курсом НБУ.
Документ про право власності
Право власності підтверджує витяг з Державного реєстру речових прав або договір купівлі-продажу. Для житла в новобудові потрібен документ, що підтверджує введення об’єкта в експлуатацію і набуття права власності. Саме рік набуття права власності є стартом 10-річного строку, протягом якого можна заявляти знижку.
Подання декларації і типові відмови
Додаток Ф3
Знижку заявляють у декларації про майновий стан і доходи, заповнюючи додаток Ф3 з розрахунком податкової знижки. У ньому вказують суму зарплати за рік, відсотки з урахуванням коефіцієнта площі та реквізити банку. Найпростіше подати декларацію через Електронний кабінет платника податків, а кошти податкова має повернути протягом 60 календарних днів після її отримання.
Перевищення площі
Часта помилка полягає в тому, що в декларацію вносять усю суму відсотків за квартиру понад 100 кв. м без коефіцієнта. Під час перевірки податкова зменшить знижку, а повернення затримається через уточнення. Рахуйте коефіцієнт самостійно і зберігайте документ, де видно загальну площу житла.
Оформлення житла на іншого члена сім’ї
За роз’ясненнями ДПС, у подружжя знижку має той, хто є позичальником за кредитним договором, навіть якщо житло спільне. Якщо позичальником записано дружину без офіційної роботи, чоловік із зарплатою знижку не отримає. Тому ще на етапі оформлення кредиту варто вирішити, хто з подружжя буде позичальником, і краще, щоб це був той, хто має вищий офіційний дохід.
Поширені запитання
Чи можна отримати знижку, якщо квартира в будинку, що будується?
Так, але не одразу, а в році, коли будинок введено в експлуатацію і житло стало вашою власністю та основним місцем проживання. За пунктом 175.2 тоді можна врахувати відсотки першого року погашення кредиту, а в наступні роки щорічно заявляти фактично сплачені відсотки. До цього моменту знижку за відсотками не надають.
Чи діє знижка для другої квартири?
Ні, право діє лише за одним іпотечним кредитом протягом 10 календарних років поспіль і лише для житла, яке є основним місцем проживання. Новий кредит дасть право на знижку тільки після повного погашення попереднього. Виняток становлять випадки примусового продажу, знищення житла через форс-мажор чи його ліквідації за рішенням органу влади.
Чи можуть обидва подружжя заявити знижку?
За позицією ДПС, знижку отримує той член подружжя, який є позичальником, тому одночасне заявлення тих самих відсотків двічі неможливе. Якщо в договорі є співпозичальники, безпечніше заздалегідь отримати індивідуальну податкову консультацію щодо розподілу відсотків. Без неї податкова може визнати право лише за основним позичальником.
Чи враховується страховка за іпотекою?
Ні, стаття 175 стосується лише відсотків за користування кредитом. Страхування житла, життя позичальника, оцінка майна і банківські комісії до знижки не входять, навіть якщо банк зробив їх обов’язковими. Тому в декларації вказують тільки суму відсотків із довідки банку.