
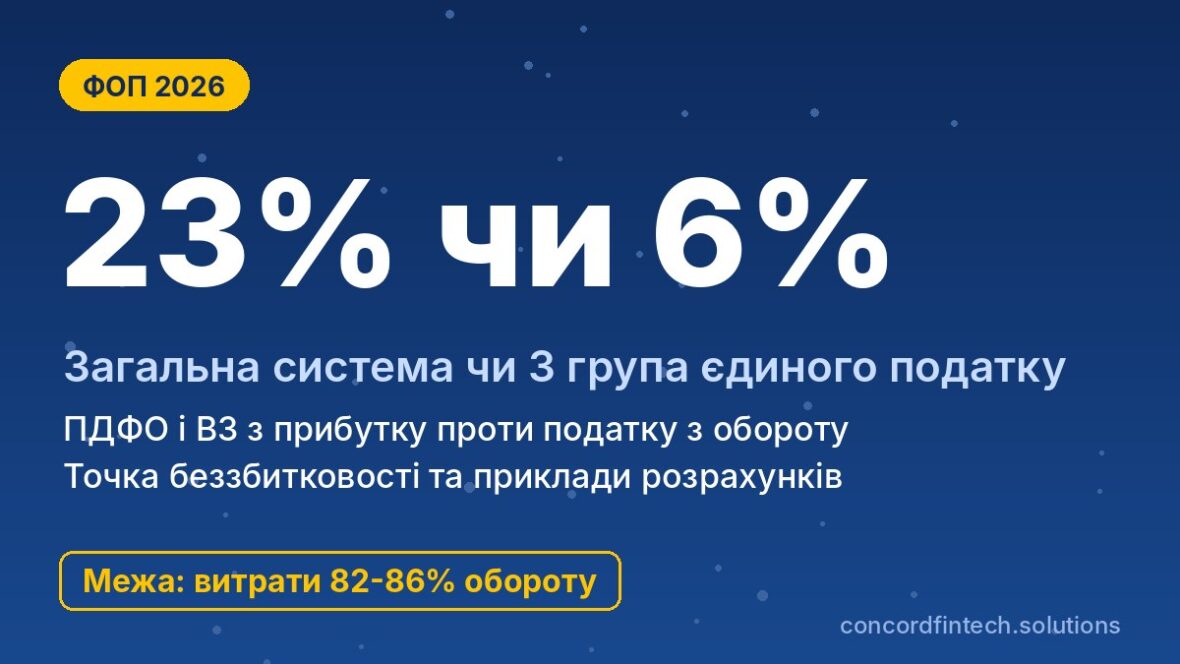
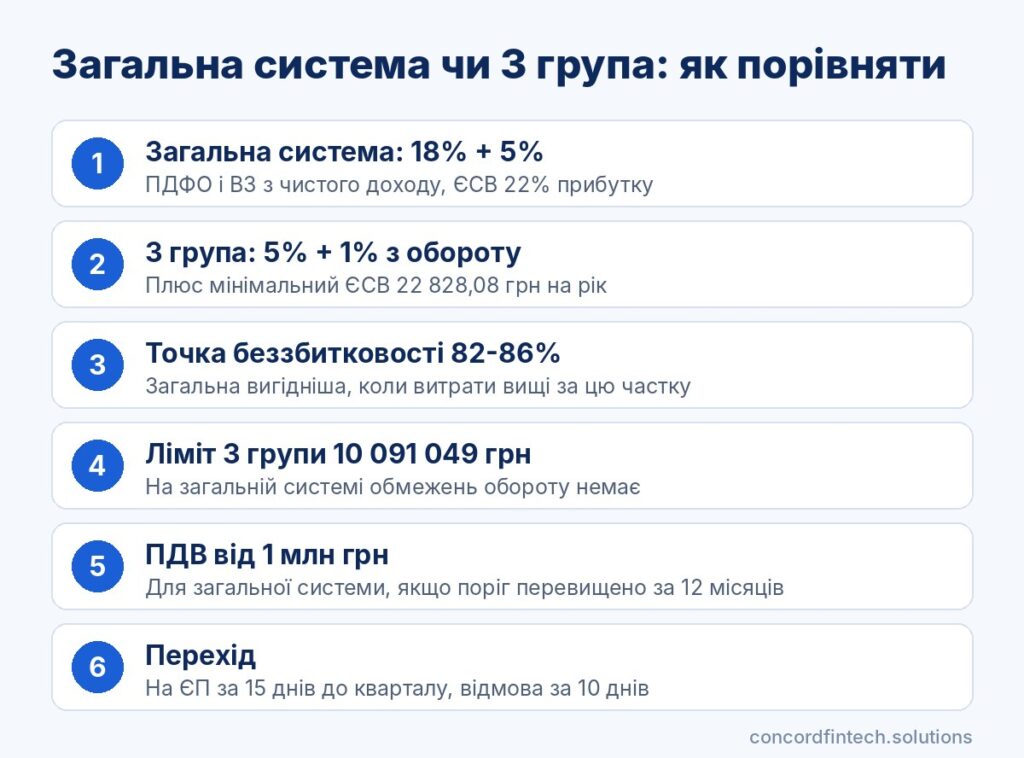
Для большинства предпринимателей 3 группа единого налога в 2026 году обходится дешевле, чем общая система: 5% с оборота, 1% военного сбора и минимальный ЄСВ 22 828,08 грн в год. Общая система становится выгоднее лишь тогда, когда документально подтверждённые расходы превышают примерно 82–86% оборота, поскольку ПДФО 18%, военный сбор 5% и ЄСВ 22% считают с чистого дохода.
Ниже объяснено, как считают налоги на общей системе и какие расходы можно учитывать. Для оборотов 2, 6 и 12 млн грн приведены расчёты, а также правила перехода между системами с 2027 года.
Как облагается ФОП на общей системе в 2026 году
ПДФО 18% с чистого дохода
Объектом налогообложения на общей системе является чистый доход, то есть разница между полученной выручкой и документально подтверждёнными расходами, связанными с деятельностью. Так определяет статья 177 Податкового кодексу, а доход признают в день поступления средств.
Ставка ПДФО составляет 18%. Если за год получено 2 млн грн выручки и подтверждено 1,6 млн грн расходов, налог считают только с 400 000 грн, и он равен 72 000 грн.
Военный сбор 5%
С 1 декабря 2024 года предприниматели на общей системе платят военный сбор по ставке 5% с той же базы, что и ПДФО. В примере с чистым доходом 400 000 грн сбор составляет 20 000 грн, а вместе с ПДФО налоги забирают 23% прибыли.
Военный сбор платят в порядке, установленном для ПДФО, поэтому ДПС в базе знаний разъясняет, что авансы по сбору вносят вместе с авансами ПДФО. Итоговую сумму за год определяют в годовой декларации.
ЄСВ 22% с прибыли с минимумом и максимумом
Единый взнос на общей системе составляет 22% чистого дохода, но не менее 1 902,34 грн за каждый месяц, в котором был доход. Максимальная база равна 20 минимальным зарплатам, то есть 172 940 грн в месяц, поэтому взнос не может превышать 38 046,80 грн в месяц или 456 561,60 грн в год.
В примере с чистым доходом 400 000 грн ЄСВ равен 88 000 грн, а общее налоговое бремя достигает 180 000 грн. За те же 2 млн грн оборота на 3 группе предприниматель заплатил бы 142 828,08 грн, то есть общая система здесь дороже на 37 171,92 грн.
Как облагается ФОП на 3-й группе единого налога
5% с оборота без учёта расходов
На 3-й группе налог считают от всего полученного дохода, и расходы на него не влияют. Ставка составляет 5% для неплательщиков ПДВ или 3% для зарегистрированных плательщиков ПДВ, которые отдельно платят ещё и сам налог на добавленную стоимость.
Годовой доход 3 группы в 2026 году ограничен суммой 10 091 049 грн. С превышения платят 15% и переходят на общую систему, поэтому для оборотов свыше лимита выбора фактически нет.
1% военного сбора
Военный сбор для 3 группы составляет 1% дохода и платится вместе с единым налогом за квартал. Итого суммарная ставка от оборота равна 6% при ставке ЄП 5% или 4% при ставке 3% с ПДВ.
Фиксированный минимальный ЄСВ
Плательщик единого налога 3-й группы платит ЄСВ за себя независимо от дохода, минимум 5 707,02 грн за квартал или 22 828,08 грн в год. Платить больше он может лишь добровольно, чтобы увеличить будущую пенсию.
Расходы и книга учёта на общей системе
Какие расходы можно учитывать
Доход уменьшают только на расходы, связанные с деятельностью и подтверждённые документами. Перечень приведён в пункте 177.4, и основные статьи расходов выглядят так:
- стоимость проданных товаров, а также сырья, материалов и комплектующих для производства;
- зарплата работников, вознаграждение по гражданско-правовым договорам и ЄСВ, начисленный на эти выплаты;
- аренда помещений, оборудования и транспорта для бизнеса;
- коммунальные услуги, связь, интернет, реклама и банковское обслуживание;
- доставка, хранение и упаковка товаров, лицензии и другие обязательные платежи;
- амортизация основных средств при условии отдельного учёта.
Нельзя включать расходы, не связанные с бизнесом, покупку земли, жилой недвижимости и легковых автомобилей, а также ПДФО самого предпринимателя. Стоимость основных средств и нематериальных активов не списывают сразу, а учитывают через амортизацию.
Подтверждающие документы
Каждая расходная операция должна быть подтверждена первичными документами: договором, счётом, расходной накладной, актом, платёжной инструкцией или кассовым чеком. Без документа расход не признают даже тогда, когда деньги реально уплачены поставщику.
Записи в книге учёта доходов и расходов делают по итогам рабочего дня по Порядку, утверждённому приказом Мінфіну от 13.05.2021 №261. Книгу можно вести на бумаге или в Електронному кабінеті.
Учёт амортизации
Оборудование, компьютеры и другие основные средства не списывают в расходы сразу, а переносят в них частями через амортизацию при условии отдельного учёта. Налоговый кодекс отдельно исключает из расходов землю, жилую недвижимость и легковые автомобили, поэтому покупка авто на ФОП налоги на общей системе не уменьшит.
Точка безубыточности: когда общая система выгоднее
Формула сравнения нагрузки
Нагрузка на общей системе равна 23% чистого дохода плюс ЄСВ в размере 22% чистого дохода в пределах минимума и максимума. На 3-й группе она равна 6% оборота плюс 22 828,08 грн ЄСВ, поэтому сравнивать нужно две суммы, рассчитанные с одинаковой выручки.
Доля расходов, при которой выгоднее платить с прибыли
Если учитывать только налоги без ЄСВ, граница составляет около 74% расходов, потому что 23% от 26% прибыли примерно равны 6% оборота. С учётом ЄСВ точка безубыточности смещается выше: для оборота 1 млн грн это около 81,6% расходов, для 2 млн грн 84,1%, а для 6–10 млн грн 85,8–86,2%.
Выигрышную систему можно определить по данным прошлого года. Расчёт стоит повторять каждый год:
- посчитайте годовой оборот и проверьте, не превышает ли он 10 091 049 грн;
- составьте перечень расходов, на которые у вас есть или будут первичные документы;
- вычислите чистый доход как оборот минус подтверждённые расходы;
- умножьте чистый доход на 23% и добавьте ЄСВ 22%, но не меньше 22 828,08 и не больше 456 561,60 грн в год;
- умножьте оборот на 6% и добавьте 22 828,08 грн ЄСВ для 3 группы;
- учтите ПДВ, если на общей системе оборот превысит 1 млн грн за 12 месяцев, и сравните суммы.
Примеры при обороте 2, 6 и 12 млн грн
Сравнение «Общая система против 3-й группы: налоги при разной доле расходов» показывает годовые суммы при расходах 50%, 75% и 90% оборота. Расчёт упрощён, ПДВ не учтён.
| Оборот | Расходы, % | Общая система (ПДФО+ВЗ+ЄСВ) | 3 группа (5%+1%+ЄСВ) | Что выгоднее |
|---|---|---|---|---|
| 2 млн грн | 50% | 450 000 грн | 142 828,08 грн | 3 группа |
| 2 млн грн | 75% | 225 000 грн | 142 828,08 грн | 3 группа |
| 2 млн грн | 90% | 90 000 грн | 142 828,08 грн | Общая система, экономия 52 828,08 грн |
| 6 млн грн | 50% | 1 146 561,60 грн | 382 828,08 грн | 3 группа |
| 6 млн грн | 75% | 675 000 грн | 382 828,08 грн | 3 группа |
| 6 млн грн | 90% | 270 000 грн | 382 828,08 грн | Общая система, экономия 112 828,08 грн |
| 12 млн грн | 50% | 1 836 561,60 грн | недоступна, ліміт 10 091 049 грн | Только общая система |
| 12 млн грн | 75% | 1 146 561,60 грн | недоступна, ліміт 10 091 049 грн | Только общая система |
| 12 млн грн | 90% | 540 000 грн | недоступна, ліміт 10 091 049 грн | Только общая система |
При расходах 75% общая система всё ещё дороже на 82–292 тыс. грн в год. При обороте 12 млн грн 3-я группа недоступна из‑за лимита, поэтому выбора фактически нет.
Отчётность и риски на общей системе
Годовая декларация о имущественном состоянии
Предприниматель на общей системе отчитывается раз в год декларацией о имущественном состоянии и доходах с приложением ЄСВ 1. Декларацию за 2026 год нужно подать до 1 мая 2027 года, а поскольку это суббота, безопаснее сделать это до 30 апреля.
Налог по итогам года платят в течение 10 календарных дней после предельного срока подачи декларации, зачитывая уже внесённые авансы. В течение года ЄСВ платят ежеквартально не позднее 19 числа месяца после квартала, а итоговую сумму за год вносят не позднее даты подачи декларации.
Авансовые платежи ПДФО
Предприниматель сам рассчитывает авансы ПДФО и военного сбора с фактического чистого дохода за I, II и III кварталы. Их платят до 20 числа месяца после квартала, то есть не позднее 19 числа, а за IV квартал аванс не начисляют.
Аванс за III квартал 2026 года нужно было внести до 19 октября, поэтому следующий платёж за 2026 год будет уже итоговым по годовой декларации. Если за квартал получился убыток, аванс за этот период не платят.
Проверки расходов и доначисления
На общей системе именно расходы определяют размер налогов, поэтому при проверке налоговики в первую очередь сверяют первичные документы. Расходы без надлежащих документов исключают и доначисляют ПДФО, военный сбор и ЄСВ.
За занижение налоговых обязательств статья 123 Податкового кодексу предусматривает штраф 10% от доначисленной суммы, 25% за умышленное занижение и 50% за повторное умышленное нарушение в течение 1 095 дней. Поэтому общая система подходит тем, кто готов вести учёт систематически.
Как перейти между системами и не потерять деньги
Переход с общей системы на ЄП
Предприниматель на общей системе может перейти на единый налог с начала следующего квартала, подав заявление не позднее чем за 15 календарных дней до его начала. Такое право даётся один раз в календарный год, если предприниматель отвечает требованиям к выбранной группе.
Чтобы не рисковать со сроком, для перехода с 1 января 2027 года заявление стоит подать до 15 декабря 2026 года. Доходы, полученные до перехода, отражают в декларации о имущественном состоянии и доходах.
Отказ от ЄП
Добровольно отказаться от упрощённой системы можно с начала любого квартала, подав заявление не позднее чем за 10 календарных дней до его начала. Для перехода на общую систему с 1 января 2027 года заявление следует подать до 21 декабря 2026 года.
Обязательный переход наступает при превышении лимита дохода или количества работников либо при запрещённой деятельности. При превышении лимита 3 группы с суммы превышения платят 15% единого налога, а с следующего квартала применяют общую систему.
Учёт остатков товаров при переходе
Налоговый кодекс отдельно не регулирует товары, купленные на едином налоге и проданные уже на общей системе. Поскольку расходы признают в периоде получения дохода, их можно учесть тогда, когда поступила оплата от покупателя, пропорционально проданному количеству.
Если покупатель заплатил аванс ещё на едином налоге, этот доход уже обложен налогом, поэтому на общей системе расходы на такой товар не учитывают. Перед переходом стоит провести инвентаризацию остатков и сохранить накладные.
Порог регистрации плательщиком ПДВ
На общей системе предприниматель обязан зарегистрироваться плательщиком ПДВ, если облагаемые операции за последние 12 календарных месяцев превысили 1 млн грн без ПДВ. Единников 1–3 групп этот порог не касается, поэтому на 3 группе при ставке 5% обязанности регистрации нет.
Итак, примеры с оборотом от 2 млн грн на общей системе означают статус плательщика ПДВ. По состоянию на октябрь 2026 года закона об обязательном ПДВ для единников нет, хотя Мінфіну обсуждал порог 4 млн грн.
Кому подходит каждая система: практические сценарии
Торговля с низкой маржой
Магазин с оборотом 8 млн грн в год и расходами на товары, аренду и персонал 7,2 млн грн имеет чистый доход только 800 000 грн. На общей системе он заплатил бы 184 000 грн ПДФО и военного сбора и 176 000 грн ЄСВ, вместе 360 000 грн, тогда как на 3-й группе 502 828,08 грн.
Экономия без учёта ПДВ составляет 142 828,08 грн, но магазин с таким оборотом на общей системе станет плательщиком ПДВ. Если поставщики не платят ПДВ, а покупателями являются население, преимущество может исчезнуть.
Производство с большими расходами
Цех с оборотом 5 млн грн, который тратит на сырьё, аренду, зарплату и амортизацию 4,4 млн грн, получает 600 000 грн чистого дохода. На общей системе налоги и ЄСВ составляют 270 000 грн, а на 3-й группе 322 828,08 грн, поэтому разница достигает 52 828,08 грн в пользу общей системы.
Услуги и IT
IT‑специалист с доходом 3 млн грн обычно тратит на технику и программы не больше 10% оборота. На 3-й группе он заплатит 202 828,08 грн, а на общей системе с чистого дохода 2,7 млн грн пришлось бы отдать 1 077 561,60 грн с учётом максимального ЄСВ.
Для консультантов, дизайнеров и репетиторов вывод тот же, поскольку их основной ресурс — собственное время, а не закупки. Общая система здесь оправдана разве что тогда, когда доход превышает лимит 3 группы.
Часто задаваемые вопросы
Можно ли на общей системе иметь любые виды деятельности?
Да, на общей системе нет ограничений по видам деятельности, обороту, числу работников и статусу клиентов, которые действуют для единого налога. Однако лицензированные виды деятельности всё равно требуют лицензии, а банковская и страховая деятельность доступны только юридическим лицам.
Платит ли ФОП на общей системе ЄСВ без прибыли?
Нет, если в месяце или году не было дохода, обязанности платить ЄСВ за себя нет, в отличие от единников. Взнос можно уплатить добровольно ради стажа, но не меньше 1 902,34 грн в месяц.
Нужно ли регистрироваться плательщиком ПДВ на общей системе?
Обязанность возникает только тогда, когда объём облагаемых операций за последние 12 календарных месяцев превысил 1 млн грн без ПДВ. До этого порога регистрация добровольна.
Как часто подаётся отчётность на общей системе?
Декларация о имущественном состоянии и доходах вместе с приложением ЄСВ 1 подаётся один раз в год, за 2026 год до 1 мая 2027 года. Квартальных деклараций нет, но ежеквартально платят авансы и ЄСВ, а плательщики ПДВ отчитываются ежемесячно.