
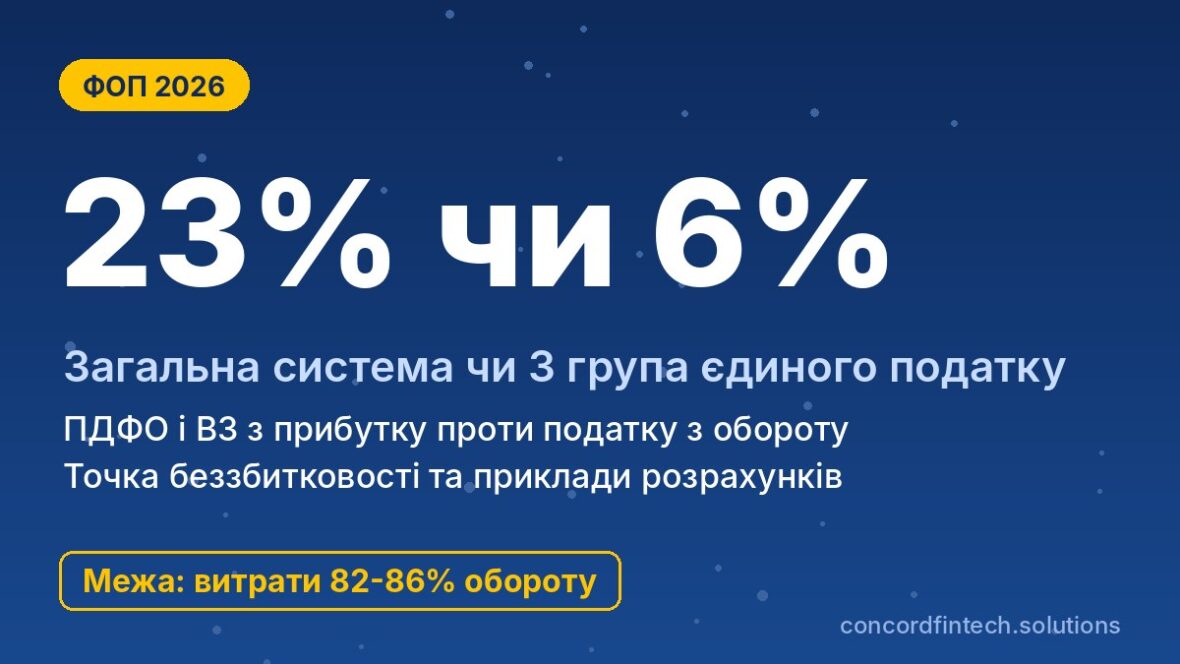
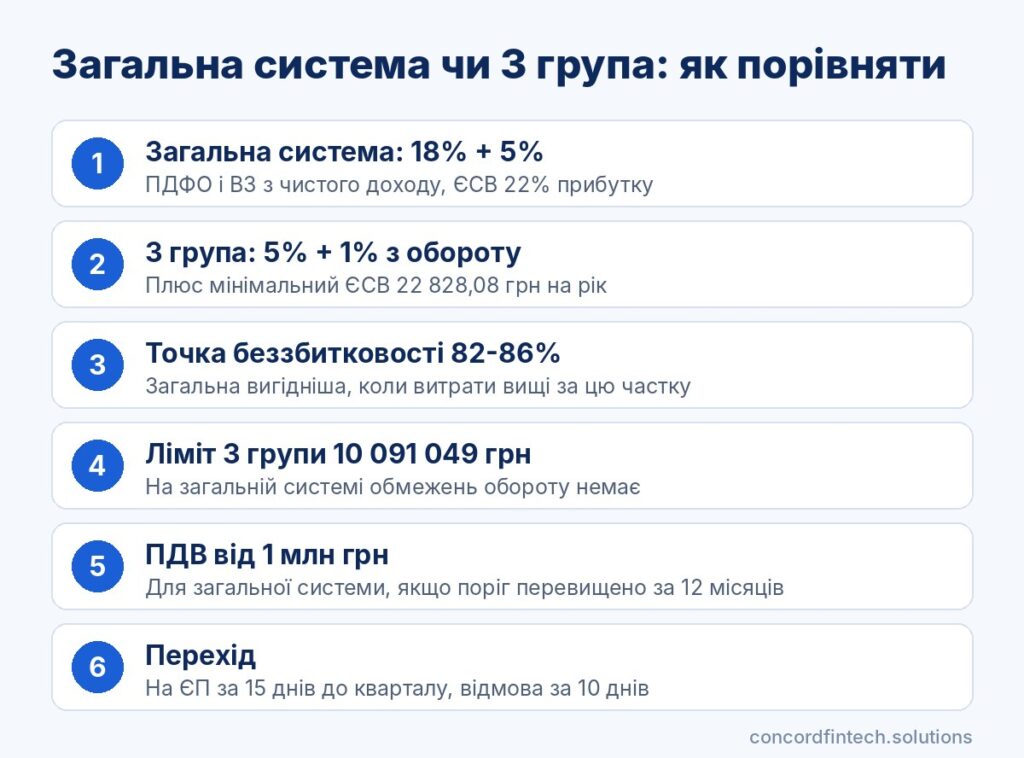
Для більшості підприємців 3 група єдиного податку у 2026 році обходиться дешевше за загальну систему: 5% з обороту, 1% військового збору і мінімальний ЄСВ 22 828,08 грн на рік. Загальна система стає вигіднішою лише тоді, коли документально підтверджені витрати перевищують приблизно 82-86% обороту, бо ПДФО 18%, військовий збір 5% і ЄСВ 22% рахують з чистого доходу.
Нижче пояснено, як рахують податки на загальній системі і які витрати можна врахувати. Для оборотів 2, 6 і 12 млн грн наведено розрахунки, а також правила переходу між системами з 2027 року.
Як оподатковується ФОП на загальній системі у 2026 році
ПДФО 18% з чистого доходу
Об’єктом оподаткування на загальній системі є чистий дохід, тобто різниця між отриманою виручкою і документально підтвердженими витратами, пов’язаними з діяльністю. Так визначає стаття 177 Податкового кодексу, а дохід визнають у день надходження коштів.
Ставка ПДФО становить 18%. Якщо за рік отримано 2 млн грн виручки і підтверджено 1,6 млн грн витрат, податок рахують лише з 400 000 грн, і він дорівнює 72 000 грн.
Військовий збір 5%
З 1 грудня 2024 року підприємці на загальній системі сплачують військовий збір за ставкою 5% з тієї самої бази, що й ПДФО. У прикладі з чистим доходом 400 000 грн збір становить 20 000 грн, а разом з ПДФО податки забирають 23% прибутку.
Військовий збір сплачують у порядку, встановленому для ПДФО, тому ДПС у базі знань роз’яснює, що аванси зі збору вносять разом з авансами ПДФО. Остаточну суму за рік визначають у річній декларації.
ЄСВ 22% з прибутку з мінімумом і максимумом
Єдиний внесок на загальній системі становить 22% чистого доходу, але не менше 1 902,34 грн за кожен місяць, у якому був дохід. Максимальна база дорівнює 20 мінімальним зарплатам, тобто 172 940 грн на місяць, тож внесок не може перевищити 38 046,80 грн на місяць або 456 561,60 грн на рік.
У прикладі з чистим доходом 400 000 грн ЄСВ дорівнює 88 000 грн, а загальне навантаження сягає 180 000 грн. За ті самі 2 млн грн обороту на 3 групі підприємець сплатив би 142 828,08 грн, тобто загальна система тут дорожча на 37 171,92 грн.
Як оподатковується ФОП на 3 групі єдиного податку
5% з обороту без врахування витрат
На 3 групі податок рахують від усього отриманого доходу, і витрати на нього не впливають. Ставка становить 5% для неплатників ПДВ або 3% для зареєстрованих платниками ПДВ, які окремо сплачують ще й сам податок на додану вартість.
Річний дохід 3 групи у 2026 році обмежено сумою 10 091 049 грн. З перевищення сплачують 15% і переходять на загальну систему, тому для оборотів понад ліміт вибору фактично немає.
1% військового збору
Військовий збір для 3 групи становить 1% доходу і сплачується разом з єдиним податком за квартал. Отже, сукупна ставка від обороту дорівнює 6% при ставці ЄП 5% або 4% при ставці 3% з ПДВ.
Фіксований мінімальний ЄСВ
Єдинник 3 групи сплачує ЄСВ за себе незалежно від доходу, мінімум 5 707,02 грн за квартал або 22 828,08 грн на рік. Платити більше він може лише добровільно, щоб збільшити майбутню пенсію.
Витрати і книга обліку на загальній системі
Які витрати можна враховувати
Дохід зменшують лише на витрати, пов’язані з діяльністю і підтверджені документами. Перелік наведено в пункті 177.4, і основні статті витрат виглядають так:
- вартість проданих товарів, а також сировини, матеріалів і комплектуючих для виробництва;
- зарплата працівників, винагорода за цивільно-правовими договорами і ЄСВ, нарахований на ці виплати;
- оренда приміщень, обладнання і транспорту для бізнесу;
- комунальні послуги, зв’язок, інтернет, реклама і банківське обслуговування;
- доставка, зберігання і пакування товарів, ліцензії та інші обов’язкові платежі;
- амортизація основних засобів за умови окремого обліку.
Не можна включити витрати, не пов’язані з бізнесом, купівлю землі, житлової нерухомості й легкових автомобілів, а також ПДФО самого підприємця. Вартість основних засобів і нематеріальних активів не списують одразу, а враховують через амортизацію.
Підтвердні документи
Кожна витрата має бути підтверджена первинними документами: договором, рахунком, видатковою накладною, актом, платіжною інструкцією або касовим чеком. Без документа витрату не визнають навіть тоді, коли гроші реально сплачено постачальнику.
Записи в книзі обліку доходів і витрат роблять за підсумками робочого дня за Порядком, затвердженим наказом Мінфіну від 13.05.2021 №261. Книгу можна вести на папері або в Електронному кабінеті.
Облік амортизації
Обладнання, комп’ютери та інші основні засоби не списують у витрати одразу, а переносять у них частинами через амортизацію за умови окремого обліку. Податковий кодекс окремо виключає з витрат землю, житлову нерухомість і легкові автомобілі, тож купівля авто на ФОП податки на загальній системі не зменшить.
Точка беззбитковості: коли загальна система вигідніша
Формула порівняння навантаження
Навантаження на загальній системі дорівнює 23% чистого доходу плюс ЄСВ у розмірі 22% чистого доходу в межах мінімуму і максимуму. На 3 групі воно дорівнює 6% обороту плюс 22 828,08 грн ЄСВ, тож порівнювати треба дві суми, розраховані з однакової виручки.
Частка витрат, при якій вигідніше платити з прибутку
Якщо врахувати лише податки без ЄСВ, межа становить близько 74% витрат, бо 23% від 26% прибутку приблизно дорівнюють 6% обороту. З урахуванням ЄСВ точка беззбитковості зсувається вище: для обороту 1 млн грн це близько 81,6% витрат, для 2 млн грн 84,1%, а для 6-10 млн грн 85,8-86,2%.
Вигідну систему можна визначити за даними минулого року. Розрахунок варто повторювати щороку:
- порахуйте річний оборот і перевірте, чи не перевищує він 10 091 049 грн;
- складіть перелік витрат, на які у вас є або будуть первинні документи;
- обчисліть чистий дохід як оборот мінус підтверджені витрати;
- помножте чистий дохід на 23% і додайте ЄСВ 22%, але не менше 22 828,08 і не більше 456 561,60 грн на рік;
- помножте оборот на 6% і додайте 22 828,08 грн ЄСВ для 3 групи;
- врахуйте ПДВ, якщо на загальній системі оборот перевищить 1 млн грн за 12 місяців, і порівняйте суми.
Приклади при обороті 2, 6 і 12 млн грн
Порівняння «Загальна система проти 3 групи: податки при різній частці витрат» показує річні суми при витратах 50%, 75% і 90% обороту. Розрахунок спрощений, ПДВ не враховано.
| Оборот | Витрати, % | Загальна система (ПДФО+ВЗ+ЄСВ) | 3 група (5%+1%+ЄСВ) | Що вигідніше |
|---|---|---|---|---|
| 2 млн грн | 50% | 450 000 грн | 142 828,08 грн | 3 група |
| 2 млн грн | 75% | 225 000 грн | 142 828,08 грн | 3 група |
| 2 млн грн | 90% | 90 000 грн | 142 828,08 грн | Загальна система, економія 52 828,08 грн |
| 6 млн грн | 50% | 1 146 561,60 грн | 382 828,08 грн | 3 група |
| 6 млн грн | 75% | 675 000 грн | 382 828,08 грн | 3 група |
| 6 млн грн | 90% | 270 000 грн | 382 828,08 грн | Загальна система, економія 112 828,08 грн |
| 12 млн грн | 50% | 1 836 561,60 грн | недоступна, ліміт 10 091 049 грн | Лише загальна система |
| 12 млн грн | 75% | 1 146 561,60 грн | недоступна, ліміт 10 091 049 грн | Лише загальна система |
| 12 млн грн | 90% | 540 000 грн | недоступна, ліміт 10 091 049 грн | Лише загальна система |
При витратах 75% загальна система ще дорожча на 82-292 тис. грн на рік. При обороті 12 млн грн 3 група недоступна через ліміт, тож вибору фактично немає.
Звітність і ризики на загальній системі
Річна декларація про майновий стан
Підприємець на загальній системі звітує раз на рік декларацією про майновий стан і доходи з додатком ЄСВ 1. Декларацію за 2026 рік треба подати до 1 травня 2027 року, а оскільки це субота, безпечніше зробити це до 30 квітня.
Податок за підсумками року сплачують протягом 10 календарних днів після граничного строку подання декларації, зараховуючи вже внесені аванси. Протягом року ЄСВ платять щокварталу не пізніше 19 числа місяця після кварталу, а остаточну суму за рік вносять не пізніше дати подання декларації.
Авансові платежі ПДФО
Підприємець сам розраховує аванси ПДФО і військового збору з фактичного чистого доходу за I, II і III квартали. Їх сплачують до 20 числа місяця після кварталу, тобто не пізніше 19 числа, а за IV квартал аванс не нараховують.
Аванс за III квартал 2026 року потрібно було внести до 19 жовтня, тож наступний платіж за 2026 рік буде вже остаточним за річною декларацією. Якщо за квартал вийшов збиток, аванс за цей період не сплачують.
Перевірки витрат і донарахування
На загальній системі саме витрати визначають розмір податків, тому під час перевірки податківці насамперед звіряють первинні документи. Витрати без належних документів виключають і донараховують ПДФО, військовий збір і ЄСВ.
За заниження податкового зобов’язання стаття 123 Податкового кодексу передбачає штраф 10% від донарахованої суми, 25% за умисне заниження і 50% за повторне умисне порушення протягом 1 095 днів. Тому загальна система підходить тим, хто готовий вести облік систематично.
Як перейти між системами і не втратити гроші
Перехід з загальної системи на ЄП
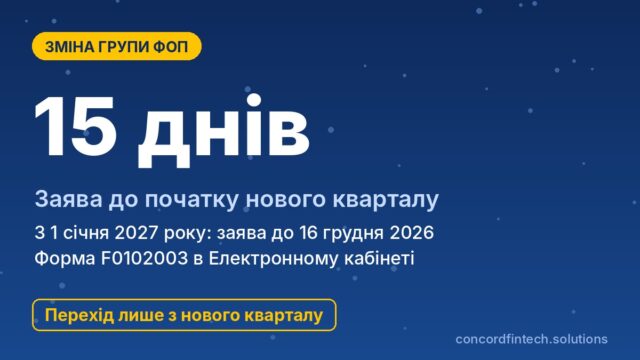
Підприємець на загальній системі може перейти на єдиний податок з початку наступного кварталу, подавши заяву не пізніше ніж за 15 календарних днів до його початку. Таке право дається один раз на календарний рік, якщо підприємець відповідає вимогам до обраної групи.
Щоб не ризикувати зі строком, для переходу з 1 січня 2027 року заяву варто подати до 15 грудня 2026 року. Доходи, отримані до переходу, відображають у декларації про майновий стан і доходи.
Відмова від ЄП
Добровільно відмовитися від спрощеної системи можна з початку будь-якого кварталу, подавши заяву не пізніше ніж за 10 календарних днів до його початку. Для переходу на загальну систему з 1 січня 2027 року заяву слід подати до 21 грудня 2026 року.
Обов’язковий перехід настає при перевищенні ліміту доходу чи кількості працівників або при забороненій діяльності. При перевищенні ліміту 3 групи з суми перевищення сплачують 15% єдиного податку, а з наступного кварталу застосовують загальну систему.
Облік залишків товарів при переході
Податковий кодекс окремо не регулює товари, куплені на єдиному податку і продані вже на загальній системі. Оскільки витрати визнають у періоді отримання доходу, їх можна врахувати тоді, коли надійшла оплата від покупця, пропорційно проданій кількості.
Якщо покупець заплатив аванс ще на єдиному податку, цей дохід уже оподатковано, тому на загальній системі витрати на такий товар не враховують. Перед переходом варто провести інвентаризацію залишків і зберегти накладні.
Поріг реєстрації платником ПДВ
На загальній системі підприємець зобов’язаний зареєструватися платником ПДВ, якщо оподатковувані операції за останні 12 календарних місяців перевищили 1 млн грн без ПДВ. Єдинників 1-3 груп цей поріг не стосується, тож на 3 групі за ставкою 5% обов’язку реєстрації немає.
Отже, приклади з оборотом від 2 млн грн на загальній системі означають статус платника ПДВ. Станом на жовтень 2026 року закону про обов’язковий ПДВ для єдинників немає, хоча Мінфін обговорював поріг 4 млн грн.
Кому підходить кожна система: практичні сценарії
Торгівля з низькою маржею
Магазин з оборотом 8 млн грн на рік і витратами на товари, оренду та персонал 7,2 млн грн має чистий дохід лише 800 000 грн. На загальній системі він сплатив би 184 000 грн ПДФО і військового збору та 176 000 грн ЄСВ, разом 360 000 грн, тоді як на 3 групі 502 828,08 грн.
Економія без урахування ПДВ становить 142 828,08 грн, але магазин з таким оборотом на загальній системі стане платником ПДВ. Якщо постачальники не платять ПДВ, а покупцями є населення, перевага може зникнути.
Виробництво з великими витратами
Цех з оборотом 5 млн грн, який витрачає на сировину, оренду, зарплату та амортизацію 4,4 млн грн, отримує 600 000 грн чистого доходу. На загальній системі податки й ЄСВ становлять 270 000 грн, а на 3 групі 322 828,08 грн, тож різниця сягає 52 828,08 грн на користь загальної системи.
Послуги та IT
IT-спеціаліст з доходом 3 млн грн зазвичай витрачає на техніку і програми не більше 10% обороту. На 3 групі він сплатить 202 828,08 грн, а на загальній системі з чистого доходу 2,7 млн грн довелося б віддати 1 077 561,60 грн з урахуванням максимального ЄСВ.
Для консультантів, дизайнерів і репетиторів висновок той самий, адже їхній основний ресурс власний час, а не закупівлі. Загальна система тут виправдана хіба що тоді, коли дохід перевищує ліміт 3 групи.
Поширені запитання
Чи можна на загальній системі мати будь-які види діяльності?
Так, на загальній системі немає обмежень щодо видів діяльності, обороту, кількості працівників і статусу клієнтів, які діють для єдиного податку. Проте ліцензовані види діяльності все одно потребують ліцензії, а банківська і страхова діяльність доступні лише юридичним особам.
Чи платить ФОП на загальній системі ЄСВ без прибутку?
Ні, якщо в місяці або році не було доходу, обов’язку сплачувати ЄСВ за себе немає, на відміну від єдинників. Внесок можна сплатити добровільно заради стажу, але не менше 1 902,34 грн на місяць.
Чи потрібно реєструватися платником ПДВ на загальній системі?
Обов’язок виникає лише тоді, коли обсяг оподатковуваних операцій за останні 12 календарних місяців перевищив 1 млн грн без ПДВ. До цього порогу реєстрація добровільна.
Як часто подається звітність на загальній системі?
Декларацію про майновий стан і доходи разом з додатком ЄСВ 1 подають один раз на рік, за 2026 рік до 1 травня 2027 року. Квартальних декларацій немає, але щокварталу сплачують аванси і ЄСВ, а платники ПДВ звітують щомісяця.