
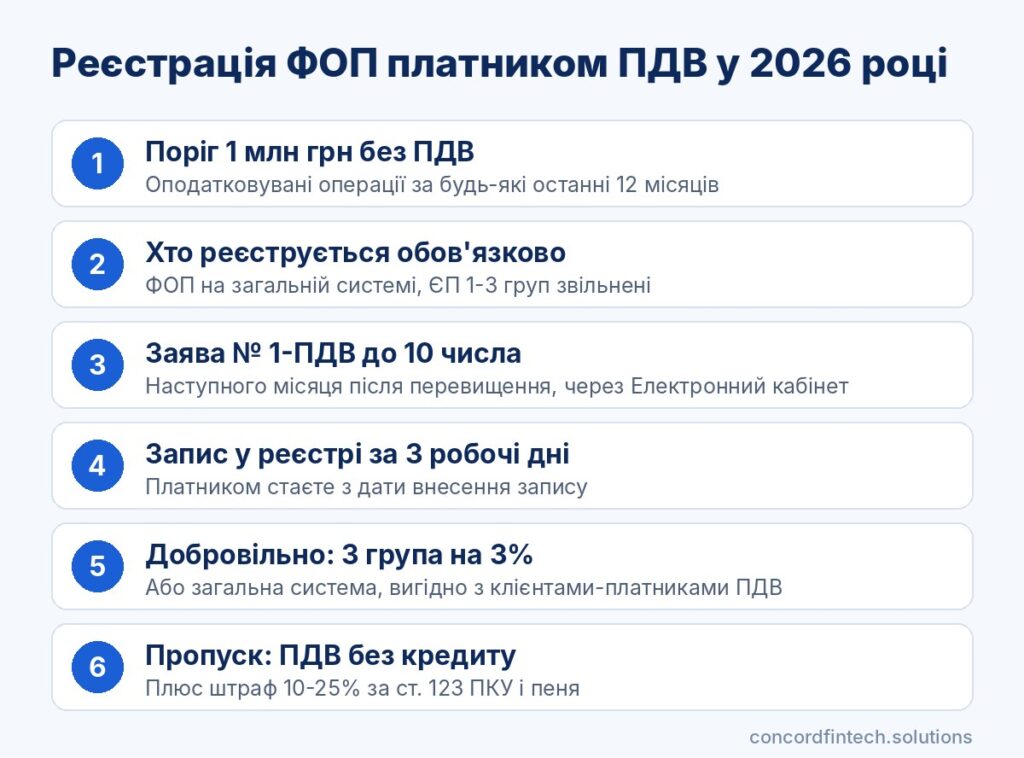
ФОП обязан зарегистрироваться плательщиком ПДВ, если он работает на общей системе и объем его облагаемых операций за последние 12 календарных месяцев превысил 1 млн грн без ПДВ. Заявление по форме № 1-ПДВ нужно подать не позднее 10 числа месяца, следующего за месяцем превышения, а плательщики единого налога 1-3 групп освобождены от этого обязательства.
Ниже объясняем, как считать порог по скользящим 12 месяцам и что грозит тем, кто пропустил срок. Отдельно показываем пример расчета.
Когда ФОП обязан зарегистрироваться плательщиком ПДВ
Порог 1 млн грн за 12 месяцев
Обязательную регистрацию определяет п. 181.1 Налогового кодекса. Если общая сумма от поставки товаров и услуг, подлежащих налогообложению, за последние 12 календарных месяцев суммарно превысила 1 000 000 грн без учета ПДВ, предприниматель обязан стать плательщиком налога.
Какие операции учитываются
В порог включаются поставки по ставкам 20%, 14%, 7% и 0%, в том числе экспорт товаров и продажи через интернет. Также ДПС включает безвозмездные передачи, операции по посредническим договорам и операции, освобожденные от ПДВ.
По поводу освобожденных операций позиции расходятся. Верховний Суд у справі № 520/19175/2020 вважав, що їх не рахують, але безпечніше орієнтуватися на позицію ДПС.
Кого это не касается
Плательщики единого налога 1-3 групп прямо исключены из п. 181.1, поэтому ФОП 2 групи чи 3 групи на ставке 5% не регистрируется плательщиком ПДВ даже при обороте свыше 1 млн грн. Добровольно это может сделать только 3 группа на ставке 3%.
Также порог не затрагивает услуги нерезидентам с местом поставки за пределами України. Такие операции не являются объектом ПДВ, поэтому IT-предприниматель, работающий только на иностранных клиентов, обычно не обязан регистрироваться.
Как считать оборот для порога ПДВ
Скользящие 12 месяцев вместо календарного года
Порог проверяют ежемесячно за последние 12 месяцев, а не с 1 января. В сумму добавляют новый месяц и отбрасывают самый старый.
При переходе с єдиного податку на загальну систему в расчет попадает и период на спрощенні. Якщо за попередні 12 місяців оборот уже перевищив 1 млн грн, заяву подають не пізніше 10 числа першого місяця роботи на загальній системі.
Операции, которые не облагаются
Не включают операции, которые не являются объектом ПДВ по ст. 196 ПКУ, и поступления без поставки. Это гранты, проценты, возвращение позик и собственные средства ФОП.
Возврат товара и предоплаты уменьшают сумму операций. Дату операції визначають за першою подією: отриманням грошей або відвантаженням.
Пример расчета
Предприниматель зарегистрировался на общей системе в листопаді 2025 року и до этого операций не имел. В таблице видно, что порог он превысил у жовтні 2026 року.
| Місяць | Оборот, тис. грн | Сума за 12 міс., тис. грн | Статус порогу |
|---|---|---|---|
| Листопад 2025 | 60 | 60 | Нижче порогу |
| Грудень 2025 | 70 | 130 | Нижче порогу |
| Січень 2026 | 75 | 205 | Нижче порогу |
| Лютий 2026 | 80 | 285 | Нижче порогу |
| Березень 2026 | 85 | 370 | Нижче порогу |
| Квітень 2026 | 90 | 460 | Нижче порогу |
| Травень 2026 | 90 | 550 | Нижче порогу |
| Червень 2026 | 95 | 645 | Нижче порогу |
| Липень 2026 | 100 | 745 | Нижче порогу |
| Серпень 2026 | 110 | 855 | Нижче порогу |
| Вересень 2026 | 120 | 975 | Близько до порогу |
| Жовтень 2026 | 130 | 1 105 | Перевищено |
Заявление № 1-ПДВ этот ФОП должен подать не позднее 10 листопада 2026 року. Уже у вересні ему стоило готовить учет и цены, потому что до порога оставалось 25 тис. грн.
Обязательная регистрация: сроки и заявление
Форма № 1-ПДВ
Регистрационное заявление подают по форме № 1-ПДВ в налоговую по месту учета. В нем указывают основание, то есть обязательную регистрацию по п. 181.1.
Срок определен п. 183.2 ПКУ: не позднее 10 числа календарного месяца, следующего за месяцем, в котором впервые достигнуто 1 млн грн. Если 10-е число выпадает на выходной, последним днем считается следующий рабочий день.
Подача через Електронний кабінет
Самое простое — подать заявление онлайн с электронным подписью. Порядок действий такой.
- Войдите в Електронний кабінет через КЕП або Дія.Підпис.
- В разделе «Введення звітності» создайте документ J/F 1310111, то есть заявление № 1-ПДВ.
- Отметьте обязательную регистрацию по п. 181.1 и проверьте реквизиты ФОП.
- Подпишите и отправьте заявление, дождитесь квитанций и проверьте запись в реестре плательщиков ПДВ.
Дата, с которой ФОП становится плательщиком
Налоговая должна внести запись в реестр в течение 3 рабочих дней после получения заявления, если нет оснований для отказа. При обязательной регистрации датой регистрации считается именно дата этой записи, а не первое число месяца.
Для тех, кто переходит с єдиного податку на загальну систему, правило другое. Якщо заяву подано до початку місяця переходу, реєстрація діє з першого числа цього місяця.
Добровольная регистрация плательщиком ПДВ
Кому это выгодно
Добровольная регистрация возможна на общей системе и на 3 группе со ставкой 3%. Она имеет смысл, когда большинство покупателей сами являются плательщиками ПДВ.
Также регистрация помогает, если вы покупаете много товаров или оборудования с ПДВ. Входной налог от поставщиков уменьшает ваш ПДВ к уплате.
3 группа со ставкой 3%
Підприємець 3 групи може перейти зі ставки 5% на 3% з початку кварталу, подавши заяву про зміну ставки не пізніше ніж за 15 календарних днів до нового кварталу. Заява № 1-ПДВ подається не пізніше ніж за 10 календарних днів до місяця, з якого застосовуватиметься ставка 3%.
Реєстрація діє з першого числа місяця, у якому починають сплачувати 3%. Ліміт доходу 3 групи у 2026 році не змінюється і становить 10 091 049 грн.
Наслідки для клієнтів-платників ПДВ
Для покупателя-плательщика ваш ПДВ нейтрален, потому что он включается в налоговый кредит. Поэтому крупные компании часто выбирают поставщиков с ПДВ.
Роздрібні клієнти, навпаки, сплачують 20% зверху без компенсації. Якщо підняти ціни не вийде, податок доведеться виділяти з чинної ціни.
Як анулювати реєстрацію
На загальній системі анулювати реєстрацію за власною заявою № 3-ПДВ можна, якщо оборот за останні 12 місяців не перевищує 1 млн грн. Реєстрацію також анулюють у разі припинення підприємницької діяльності.
ФОП 3 групи, який повертається на ставку 5%, подає заяву не пізніше ніж за 15 календарних днів до нового кварталу. Податкова сама виключає його з реєстру платників ПДВ.
Штрафы за пропуск порога
Нарахування ПДВ за весь період
За п. 183.10 ПКУ особа, яка мала зареєструватися, але не подала заяву, відповідає за ненарахування і несплату ПДВ на рівні зареєстрованого платника. При цьому вона не має права на податковий кредит і бюджетне відшкодування.
Суму податку визначає контролюючий орган, як правило, під час документальної перевірки за п. 54.3 ПКУ. Декларацій і накладних за минулий період не подають, бо це можуть робити лише зареєстровані платники.
Штрафи і пеня
Окремого фіксованого штрафу саме за несвоєчасну заяву немає, але на донарахований податок нараховують штраф за ст. 123 ПКУ. Це 10% суми, 25% за умисного порушення і 50% за повторного умисного порушення протягом 1 095 днів.
Розгляньмо приклад: ФОП із таблиці не подав заяву і три місяці продавав послуги на 400 000 грн. За ставки 20% податкова може визначити 80 000 грн ПДВ і 8 000 грн штрафу, а в разі умислу 20 000 грн, плюс пеня за ст. 129 ПКУ, якщо суму не сплатять вчасно.
Як мінімізувати наслідки
Якщо строк минув, заяву № 1-ПДВ все одно подайте якнайшвидше. Так період без права на податковий кредит буде коротшим.
Збережіть первинні документи і договори за весь період. Вони допоможуть заперечити завищені донарахування.
Как не пропустить порог: ежемесячный контроль
Трекер оборота
Надежнейший способ — таблица, где ежемесячно записывают оборот и сумму за 12 месяцев. Поставьте сигнальную отметку на уровне 850-900 тис. грн, чтобы иметь запас времени.
Для контроля подойдут простые инструменты. Большинство из них бесплатные.
- Таблица в Excel или Google Sheets с формулой суммы за 12 строк.
- Книга обліку доходів і витрат в Електронному кабінеті.
- Ежемесячная выписка из банка с отделением непредпринимательских поступлений.
- Звіти ПРРО з сумами розрахунків за місяць.
Выписка банка и данные ПРРО
Банк не уведомляет ФОП о приближении к порогу ПДВ, поэтому полагаться стоит на собственный учет. В выписке видны все поступления, но из нее нужно исключить возвраты и собственные средства.
Дані ПРРО показують розрахунки з покупцями готівкою і карткою. Разом з випискою вони дають повну картину обороту.
Что изменится при введении порога 4 млн
Мінфін пропонував зобов’язати реєструватися платниками ПДВ і ФОП 2-3 груп з оборотом понад 4 млн грн за 12 місяців. Станом на середину жовтня 2026 року це лише проєкт, якого немає у Верховній Раді, а за графіком МВФ старт можливий не раніше 1 січня 2028 року.
Поки ці зміни не ухвалені, для спрощенців нічого не змінюється. Поріг 1 млн грн і далі стосується лише загальної системи.
Поширені запитання
Чи повинен ФОП 2 групи реєструватися платником ПДВ?
Ні, платники єдиного податку 1-3 груп звільнені від обов’язкової реєстрації незалежно від обороту. ФОП 2 групи взагалі не може бути платником ПДВ без переходу на 3 групу зі ставкою 3% або на загальну систему.
Як рахувати 1 млн грн для ПДВ?
Складіть суму оподатковуваних операцій без ПДВ за останні 12 календарних місяців і перевіряйте її щомісяця. Послуги нерезидентам з місцем постачання за кордоном, гранти і власні кошти не враховують.
Що буде, якщо не зареєструватися вчасно?
Податкова донарахує ПДВ на рівні зареєстрованого платника без права на податковий кредит. До цього додадуться штраф 10-25% від суми податку і пеня в разі несвоєчасної сплати.
Як звітувати після реєстрації платником ПДВ?
Базовий період становить місяць, декларацію подають протягом 20 календарних днів після нього, а податок сплачують у наступні 10 днів. ФОП 3 групи може обрати квартальний період, подавши заяву з декларацією за грудень.