
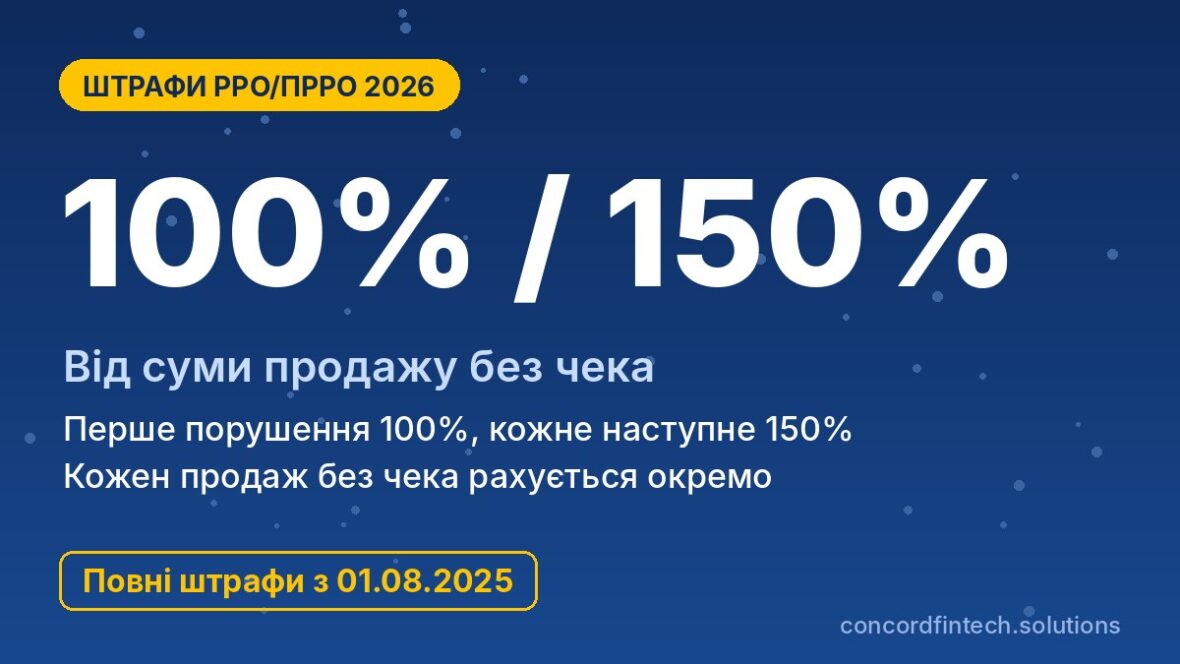
В 2026 году штраф за непробитый чек для ФОП составляет 100% стоимости проданного товара или услуги за первое нарушение и 150% за каждое последующее. Эти санкции по п. 1 ст. 17 Закону № 265/95-ВР вновь действуют в полном размере с 1 серпня 2025 року, после того как завершился льготный период со штрафами 25% и 50%.
Во время одной проверки каждая продажа без чека считается отдельным нарушением, поэтому сумма быстро растёт. Ниже разбираем нарушения, примеры расчёта, проверки и оспаривание.
За какие нарушения, связанные с ПРРО, штрафуют ФОП
Невыдача чека или чек на неполную сумму
Самое распространённое нарушение — продавец принимает деньги, но не формирует фискальный чек ни на бумаге, ни в электронном виде. К той же категории относится чек на меньшую сумму, чем фактически заплатил покупатель, например когда пробили только часть заказа.
Расчёт без зарегистрированного ПРРО
Штраф также грозит, если продажа проведена не через РРО или ПРРО в фискальном режиме. Налоговая подчёркивает, что регистрация кассы является обязательным условием, поэтому программа, которую установили, но не зарегистрировали по форме 1-ПРРО, от санкций не защищает.
Отдельно закон называет расчёты без расчётной книжки там, где она должна применяться. Например, она нужна там, где разрешено работать с книжкой вместо кассы.
Несоответствие наличности в кассе
Отдельная финансовая санкция за несоответствие наличности на месте расчётов сумме в дневном отчёте отменена Законом № 1017-IX от 01.12.2020. ФОП также не обязаны вести кассовую книгу, а оприходованием для них считается учёт наличности через фискальные отчётные чеки.
Однако излишек денег в ящике инспектор может расценить как доказательство продаж без чека. Тогда налоговая пытается применить штраф 100% или 150%, поэтому каждую внесённую или выданную сумму стоит оформлять служебным чеком.
Размер штрафов у 2026 році
100% стоимости за первое нарушение
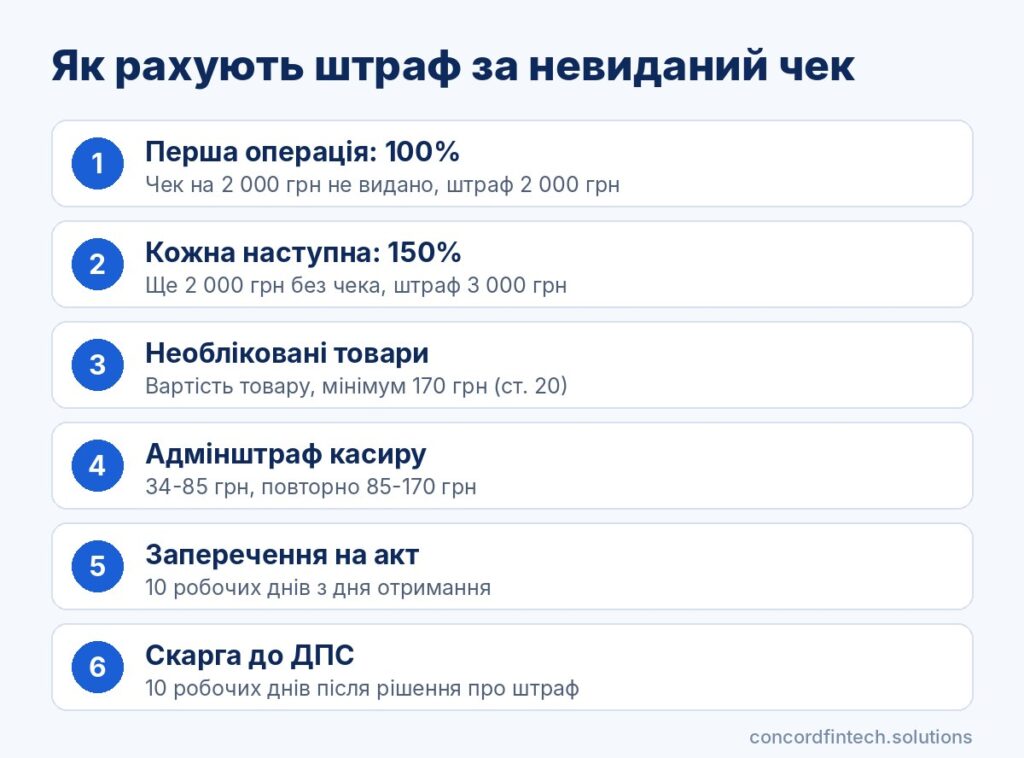
База для штрафа равна стоимости товаров или услуг, проданных с нарушением, а не сумме всей выручки за день. Если покупатель заплатил 2 000 грн и не получил чек, санкция за первое нарушение составит 2 000 грн.
Фиксированного минимального штрафа п. 1 ст. 17 не устанавливает. Даже продажа кофе без чека даёт штраф в размере его цены.
150% за каждое последующее
Налоговый кодекс требует применять санкцию за каждое нарушение отдельно (п. 113.3 ПКУ). Верховный Суд в деле № 640/4426/19 подтвердил, что невыдача чека при каждой продаже является отдельным нарушением, поэтому в рамках одной проверки первая операция стоит 100%, а все последующие по 150%.
В примере с чеком на 2 000 грн второе такое нарушение обойдётся уже в 3 000 грн. В сумме за два продажи предприниматель заплатит 5 000 грн штрафа.
Штрафы за учёт товаров и административная ответственность
За продажу товаров, не учтённых в установленном порядке, ст. 20 Закону № 265/95-ВР предусматривает штраф в размере их стоимости по розничным ценам, но не меньше 10 необлагаемых минимумов, то есть 170 грн. Для единщиков без ПДВ это требование касается лишь при торговле технически сложными бытовыми товарами, лекарствами, медицинскими изделиями и ювелирными изделиями.
Кроме финансовой санкции для бизнеса, кассира и должностное лицо могут привлечь к административной ответственности по ст. 155-1 КУпАП. Протокол рассматривает суд. Основные санкции сведены в таблице.
| Нарушение | Первое | Повторное | Норма |
|---|---|---|---|
| Невыдача чека, в том числе нефискальный документ вместо чека | 100% стоимости | 150% стоимости | п. 1 ст. 17 Закону № 265/95-ВР |
| Чек на неполную сумму | 100% стоимости | 150% стоимости | п. 1 ст. 17 Закону № 265/95-ВР |
| Продажа не через РРО/ПРРО в фискальном режиме, незарегистрированная касса | 100% стоимости | 150% стоимости | п. 1 ст. 17 Закону № 265/95-ВР |
| Расчёты без расчётной книжки, когда она обязательна | 100% стоимости | 150% стоимости | п. 1 ст. 17 Закону № 265/95-ВР |
| Продажа неучтённых товаров | Стоимость товаров, минимум 170 грн | Так же | ст. 20 Закону № 265/95-ВР |
| Несоответствие наличности сумме в отчёте | Отдельной санкции нет | Отдельной санкции нет | Закон № 1017-IX |
| Админштраф кассира / должностного лица | 34-85 грн / 85-170 грн | 85-170 грн / 170-340 грн | ст. 155-1 КУпАП |
Разбор реальных примеров штрафов
Кофейня без чека на кофе
Инспектор покупает капучино за 85 грн и не получает чека, то есть проводит контрольную расчётную операцию. Затем в перечне оплат с терминала находит ещё три продажи на 85, 120 и 60 грн без фискальных чеков.
Первая операция даёт штраф 85 грн, а остальные по 150%: 127,50, 180 и 90 грн. В сумме за четыре нарушения ФОП заплатит 482,50 грн, а бариста может получить ещё и админштраф по ст. 155-1 КУпАП.
Интернет-магазин с наложенным платежом
Покупатель оплатил заказ на 1 450 грн при получении в отделении почты, но договор с перевозчиком не предусматривал, что чек формирует именно перевозчик. В таком случае обязанность выдать чек остаётся за ФОП, и за невиданный электронный чек налоговая начислит 1 450 грн штрафа.
Оплата на карту физлица вместо ПРРО
ФОП 3 группы просит клиентов переводить деньги на личную карту и не выдаёт чеков. За три такие оплаты на 3 200, 1 800 и 2 500 грн штраф составит 3 200 + 2 700 + 3 750 грн, то есть 9 650 грн.
Оплата картой, в том числе через сервис перевода, является расчётной операцией. Без чека она нарушает закон, а поступления на личную карту ещё и привлекают внимание налоговой.
Как проходят фактические проверки ПРРО
Основания для проверки
Проверки по вопросам РРО налоговая проводит как фактические, без предварительного уведомления. Основания перечислены в п. 80.2 ПКУ, среди них информация о возможных нарушениях и жалобы покупателей.
Во время военного состояния их проводят, кроме объектов на оккупированных территориях. Оно длится до 10 суток с возможным продлением на 5 суток.
Контрольная расчётная операция
Контрольная расчётная операция означает, что инспектор сам покупает товар или услугу и проверяет, получил ли чек на полную сумму. Если чек не выдали, эта покупка становится первым зафиксированным нарушением.
Права ФОП во время проверки
До начала проверки инспекторы должны предъявить направление, вручить под роспись копию приказа и показать служебные удостоверения (п. 81.1 ПКУ). Без этих документов плательщик имеет право не допускать их к проверке, а недостатки приказа позднее можно оспорить вместе с решением о штрафе.
По результатам составляют акт в двух экземплярах, который подписывают инспекторы и плательщик или кассир. Подпись означает получение акта, а не согласие с ним.
Как оспорить штраф за ПРРО
Возражение на акт проверки
Если ФОП не согласен с выводами акта, он подаёт письменные возражения в течение 10 рабочих дней со дня получения акта (п. 86.7 ПКУ). К ним добавляют копии чеков, Z-отчётов и объяснения кассира, а налоговая рассматривает их до принятия решения.
Административное обжалование в ДПС
Полученное решение о штрафе обжалуются жалобой в ДПС України в течение 10 рабочих дней со дня его получения (п. 56.3 ПКУ). На время рассмотрения жалобы сумма штрафа считается неузгодженою, поэтому платить её не нужно.
Жалобу подают через Электронный кабинет или почтой. Последовательность действий такая:
- В течение 10 рабочих дней подать возражение на акт с доказательствами.
- Получить налоговое уведомление-решение и проверить расчёт каждой операции.
- В течение 10 рабочих дней подать жалобу в ДПС України.
- Если жалобу отклонят, обратиться в административный суд.
Судебное оспаривание
После отказа по жалобе иск в окружной административный суд подаётся в течение трёх месяцев со дня получения решения (ч. 4 ст. 122 КАС). Суды нередко отменяют штрафы из-за нарушений порядка допуска или ошибочных оснований в приказе.
Если жалобу не подавали, штраф нужно уплатить в течение 10 календарных дней после получения решения. Иначе долг взыщут принудительно.
Как избежать штрафов: практические правила
Настройка ПРРО на каждую точку
Каждая хозяйственная единица должна быть зарегистрирована по форме 20-ОПП, а ПРРО привязан именно к ней. Касса должна обеспечивать каждое место, где принимают оплату, включая сайт.
Обучение персонала
Большинство штрафов возникает из-за продавца, который забыл пробить чек в пиковый час. Персонал должен знать, что чек формируют до выдачи товара.
Вот правила, которые стоит раздать каждому кассиру. Их легко проверять ежедневно по Z-отчёту.
- открывать смену до первой продажи и закрывать Z-отчётом не позднее чем через 24 часа;
- пробивать чек на всю сумму, включая оплату частями наличными и картой;
- разменную наличность оформлять служебным внесением, а инкассацию — служебной выдачей;
- ошибочный чек исправлять чеком возврата, а не удалять или игнорировать;
- не принимать оплату на личную карту вместо расчёта через кассу.
Контроль чеков при оплате картой
Оплата через POS-терминал или Tap to Phone требует фискального чека так же, как и наличные. Бесплатный ПРРО не связан с терминалом, поэтому сумму картой кассир вводит вручную.
Для 2 і 3 групп обязанность обеспечить безналичную оплату уже действует с 2023-2025 років в зависимости от размера населённого пункта, а за отказ принять карту предусмотрен отдельный админштраф по ст. 163-15 КУпАП. Каждую ночь стоит сверять сумму оплат с терминала с суммой картковых чеков в Z-отчёте.
Популярные вопросы
Сколько штраф за невыдачу чека в 2026 году?
За первое нарушение штраф равен 100% стоимости проданного без чека, а за каждое последующее 150%. Во время одной проверки каждая продажа считается отдельно, поэтому первая операция стоит 100%, а все остальные по 150% своей суммы.
Штрафуют ли ФОП 1 группы за отсутствие ПРРО?
Нет, ФОП 1 группы не обязаны применять РРО и ПРРО согласно п. 296.10 ПКУ. Обязанность и штрафы касаются 2 и 3 групп, которые принимают наличность или оплату картой.
Как оспорить штраф за ПРРО?
Сначала подают возражение на акт в течение 10 рабочих дней, затем жалобу на решение о штрафе в ДПС України тоже в течение 10 рабочих дней. Если ДПС оставит штраф, решение можно обжаловать в административном суде.