
У 2026 році штраф за непробитий чек для ФОП становить 100% вартості проданого товару чи послуги за перше порушення і 150% за кожне наступне. Ці санкції за п. 1 ст. 17 Закону № 265/95-ВР знову діють у повному розмірі з 1 серпня 2025 року, після того як завершився пільговий період зі штрафами 25% і 50%.
Під час однієї перевірки кожен продаж без чека вважається окремим порушенням, тому сума швидко зростає. Нижче розбираємо порушення, приклади розрахунку, перевірки й оскарження.
За які порушення з ПРРО штрафують ФОП
Невидача чека або чек на неповну суму
Найпоширеніше порушення полягає в тому, що продавець приймає гроші, але не формує фіскальний чек ні на папері, ні в електронній формі. До цієї ж категорії належить чек на меншу суму, ніж фактично заплатив покупець, наприклад коли пробили лише частину замовлення.
Розрахунок без зареєстрованого ПРРО
Штраф також загрожує, якщо продаж проведено не через РРО чи ПРРО у фіскальному режимі. Податкова наголошує, що реєстрація каси є обов’язковою умовою, тому програма, яку встановили, але не зареєстрували за формою 1-ПРРО, від санкцій не захищає.
Окремо закон називає розрахунки без розрахункової книжки там, де вона має застосовуватися. Наприклад, вона потрібна там, де дозволено працювати з книжкою замість каси.
Невідповідність готівки в касі
Окрему фінансову санкцію за невідповідність готівки на місці розрахунків сумі в денному звіті скасовано Законом № 1017-IX від 01.12.2020. ФОП також не зобов’язані вести касову книгу, а оприбуткуванням для них вважається облік готівки через фіскальні звітні чеки.
Проте надлишок грошей у шухляді інспектор може розцінити як доказ продажів без чека. Тоді податкова намагається застосувати штраф 100% або 150%, тому кожну внесену чи видану суму варто проводити службовим чеком.
Розмір штрафів у 2026 році
100% вартості за перше порушення
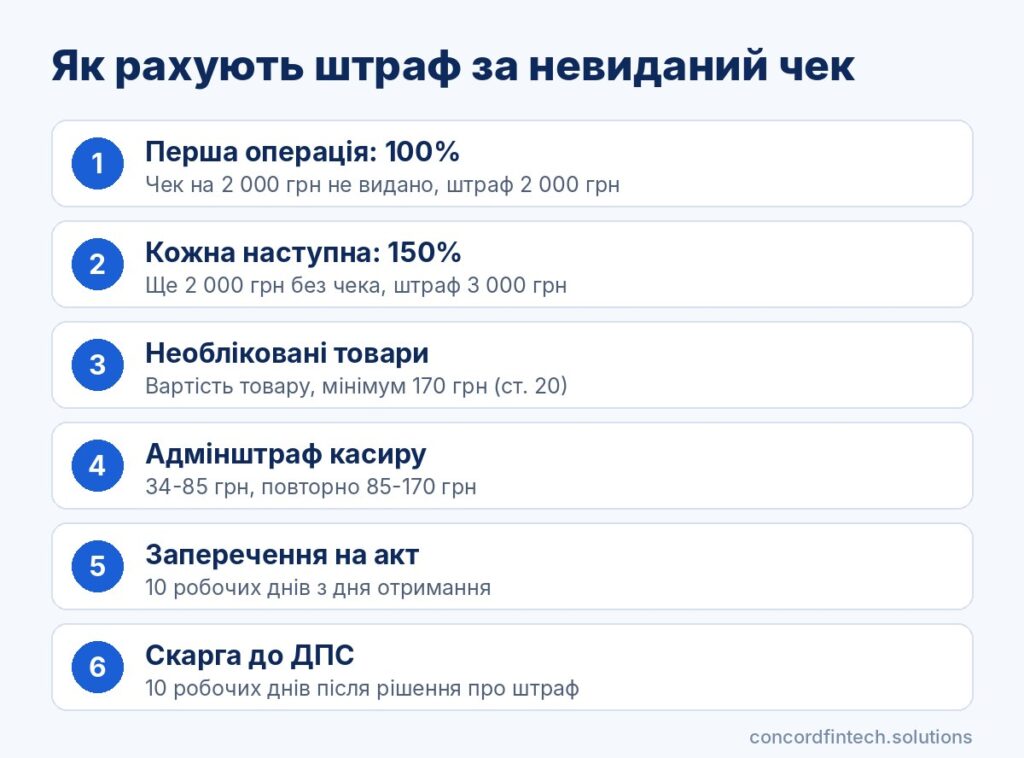
База для штрафу дорівнює вартості товарів або послуг, проданих з порушенням, а не сумі всієї виручки за день. Якщо покупець заплатив 2 000 грн і не отримав чека, санкція за перше порушення становитиме 2 000 грн.
Фіксованого мінімального штрафу п. 1 ст. 17 не встановлює. Навіть продаж кави без чека дає штраф у розмірі її ціни.
150% за кожне наступне
Податковий кодекс вимагає застосовувати санкцію за кожне порушення окремо (п. 113.3 ПКУ). Верховний Суд у справі № 640/4426/19 підтвердив, що невидача чека під час кожного продажу є окремим порушенням, тож у межах однієї перевірки перша операція коштує 100%, а всі наступні по 150%.
У прикладі з чеком на 2 000 грн друге таке порушення обійдеться вже в 3 000 грн. Разом за два продажі підприємець сплатить 5 000 грн штрафу.
Штрафи за облік товарів і адміністративна відповідальність
За продаж товарів, не облікованих у встановленому порядку, ст. 20 Закону № 265/95-ВР передбачає штраф у розмірі їхньої вартості за роздрібними цінами, але не менше 10 неоподатковуваних мінімумів, тобто 170 грн. Єдинників без ПДВ ця вимога стосується лише при торгівлі технічно складними побутовими товарами, ліками, медичними виробами та ювелірними виробами.
Крім фінансової санкції для бізнесу, касира і посадову особу можуть притягнути до адміністративної відповідальності за ст. 155-1 КУпАП. Протокол розглядає суд. Основні санкції зведено в таблиці.
| Порушення | Перше | Повторне | Норма |
|---|---|---|---|
| Невидача чека, зокрема нефіскальний документ замість чека | 100% вартості | 150% вартості | п. 1 ст. 17 Закону № 265/95-ВР |
| Чек на неповну суму | 100% вартості | 150% вартості | п. 1 ст. 17 Закону № 265/95-ВР |
| Продаж не через РРО/ПРРО у фіскальному режимі, незареєстрована каса | 100% вартості | 150% вартості | п. 1 ст. 17 Закону № 265/95-ВР |
| Розрахунки без розрахункової книжки, коли вона обов’язкова | 100% вартості | 150% вартості | п. 1 ст. 17 Закону № 265/95-ВР |
| Продаж необлікованих товарів | Вартість товарів, мінімум 170 грн | Так само | ст. 20 Закону № 265/95-ВР |
| Невідповідність готівки сумі в звіті | Окремої санкції немає | Окремої санкції немає | Закон № 1017-IX |
| Адмінштраф касира / посадової особи | 34-85 грн / 85-170 грн | 85-170 грн / 170-340 грн | ст. 155-1 КУпАП |
Розбір реальних прикладів штрафів
Кав’ярня без чека на каву
Інспектор купує капучино за 85 грн і не отримує чека, тобто проводить контрольну розрахункову операцію. Потім у переліку оплат з термінала знаходить ще три продажі на 85, 120 і 60 грн без фіскальних чеків.
Перша операція дає штраф 85 грн, а решта по 150%: 127,50, 180 і 90 грн. Разом за чотири порушення ФОП сплатить 482,50 грн, а бариста може отримати ще й адмінштраф за ст. 155-1 КУпАП.
Інтернет-магазин з накладеним платежем
Покупець оплатив замовлення на 1 450 грн при отриманні у відділенні пошти, але договір з перевізником не передбачав, що чек формує саме перевізник. У такому разі обов’язок видати чек залишається на ФОП, і за невиданий електронний чек податкова нарахує 1 450 грн штрафу.
Оплата на картку фізособи замість ПРРО
ФОП 3 групи просить клієнтів перекидати гроші на особисту картку і не видає чеків. За три такі оплати на 3 200, 1 800 і 2 500 грн штраф становитиме 3 200 + 2 700 + 3 750 грн, тобто 9 650 грн.
Оплата карткою, зокрема через сервіс переказу, є розрахунковою операцією. Без чека вона порушує закон, а надходження на особисту картку ще й привертає увагу податкової.
Як проходять фактичні перевірки ПРРО
Підстави для перевірки
Перевірки з питань РРО податкова проводить як фактичні, без попереднього повідомлення. Підстави перелічені в п. 80.2 ПКУ, серед них інформація про можливі порушення і скарги покупців.
Під час воєнного стану їх проводять, крім об’єктів на окупованих територіях. Вона триває до 10 діб із можливим продовженням на 5 діб.
Контрольна розрахункова операція
Контрольна розрахункова операція означає, що інспектор сам купує товар або послугу і перевіряє, чи отримав чек на повну суму. Якщо чека не видали, ця покупка стає першим зафіксованим порушенням.
Права ФОП під час перевірки
До початку перевірки інспектори мають пред’явити направлення, вручити під розписку копію наказу і показати службові посвідчення (п. 81.1 ПКУ). Без цих документів платник має право не допустити їх до перевірки, а недоліки наказу згодом можна оскаржити разом з рішенням про штраф.
За результатами складають акт у двох примірниках, який підписують інспектори і платник або касир. Підпис означає отримання акта, а не згоду з ним.
Як оскаржити штраф за ПРРО
Заперечення на акт перевірки
Якщо ФОП не згоден з висновками акта, він подає письмові заперечення протягом 10 робочих днів з дня отримання акта (п. 86.7 ПКУ). До них додають копії чеків, Z-звітів і пояснення касира, а податкова розглядає їх до прийняття рішення.
Адміністративне оскарження в ДПС
Отримане рішення про штраф оскаржують скаргою до ДПС України протягом 10 робочих днів з дня його отримання (п. 56.3 ПКУ). На час розгляду скарги сума штрафу вважається неузгодженою, тож сплачувати її не потрібно.
Скаргу подають через Електронний кабінет або поштою. Послідовність дій така:
- Протягом 10 робочих днів подати заперечення на акт з доказами.
- Отримати податкове повідомлення-рішення і перевірити розрахунок кожної операції.
- Протягом 10 робочих днів подати скаргу до ДПС України.
- Якщо скаргу відхилено, звернутися до адміністративного суду.
Судове оскарження
Після відмови за скаргою позов до окружного адміністративного суду подають протягом трьох місяців з дня отримання рішення (ч. 4 ст. 122 КАС). Суди нерідко скасовують штрафи через порушення порядку допуску чи хибні підстави в наказі.
Якщо скаргу не подавали, штраф треба сплатити протягом 10 календарних днів після отримання рішення. Інакше борг стягнуть примусово.
Як уникнути штрафів: практичні правила
Налаштування ПРРО на кожну точку
Кожна господарська одиниця має бути зареєстрована за формою 20-ОПП, а ПРРО прив’язаний саме до неї. Касою має бути забезпечене кожне місце, де приймають оплату, включно з сайтом.
Навчання персоналу
Більшість штрафів виникає через продавця, який забув пробити чек у пікову годину. Персонал має знати, що чек формують до видачі товару.
Ось правила, які варто роздати кожному касиру. Їх легко перевіряти щодня за Z-звітом.
- відкривати зміну до першого продажу і закривати Z-звітом не пізніше ніж через 24 години;
- пробивати чек на всю суму, зокрема за оплату частинами готівкою і карткою;
- розмінну готівку проводити службовим внесенням, а інкасацію службовою видачею;
- помилковий чек виправляти чеком повернення, а не видаляти чи ігнорувати;
- не приймати оплату на особисту картку замість розрахунку через касу.
Контроль чеків при оплаті карткою
Оплата через POS-термінал чи Tap to Phone вимагає фіскального чека так само, як і готівка. Безкоштовний ПРРО не пов’язаний з терміналом, тож суму картою касир вводить вручну.
Для 2 і 3 груп обов’язок забезпечити безготівкову оплату вже діє з 2023-2025 років залежно від розміру населеного пункту, а за відмову прийняти картку передбачено окремий адмінштраф за ст. 163-15 КУпАП. Щовечора варто звіряти суму оплат з термінала із сумою карткових чеків у Z-звіті.
Поширені запитання
Скільки штраф за невидачу чека у 2026 році?
За перше порушення штраф дорівнює 100% вартості проданого без чека, а за кожне наступне 150%. Під час однієї перевірки кожен продаж рахується окремо, тож перша операція коштує 100%, а всі інші по 150% своєї суми.
Чи штрафують ФОП 1 групи за відсутність ПРРО?
Ні, ФОП 1 групи не зобов’язані застосовувати РРО і ПРРО згідно з п. 296.10 ПКУ. Обов’язок і штрафи стосуються 2 і 3 груп, які приймають готівку чи оплату карткою.
Як оскаржити штраф за ПРРО?
Спершу подають заперечення на акт протягом 10 робочих днів, потім скаргу на рішення про штраф до ДПС України теж протягом 10 робочих днів. Якщо ДПС залишить штраф, рішення можна оскаржити в адміністративному суді.