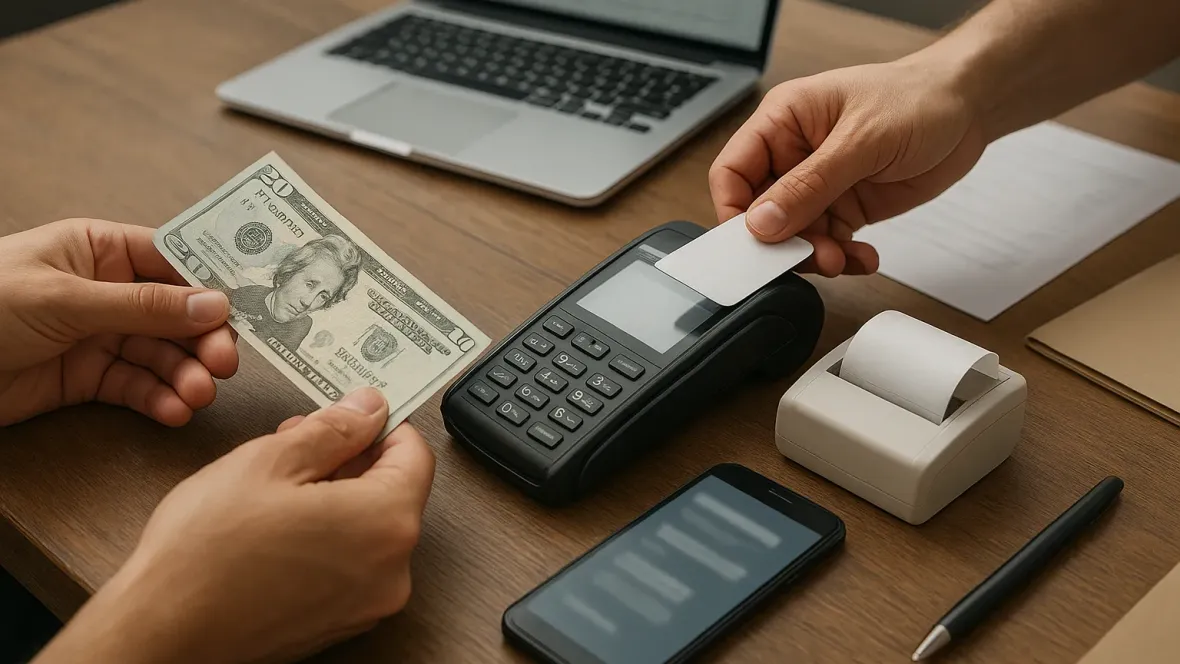
ФОПу другої групи, який надає послуги, РРО або ПРРО зазвичай потрібен, якщо клієнти платять готівкою чи карткою через термінал. Якщо клієнт робить банківський переказ за IBAN на підприємницький рахунок, фіскальний чек за такий платіж не потрібен. Для оплати через платіжне посилання діє окремий виняток, якщо всі розрахунки за послуги проходять через визначені законом дистанційні сервіси. За звичайного річного звітування декларацію за 2026 рік потрібно подати до 1 березня 2027 року включно.
| Як клієнт платить за послугу | Чи потрібен РРО або ПРРО |
|---|---|
| Дає готівку майстру чи адміністратору | Так, за загальним правилом |
| Прикладає картку або телефон до POS-термінала | Так, за загальним правилом |
| Переказує кошти на рахунок ФОПа за IBAN через банківський застосунок | Ні |
| Сканує QR-код, який підставляє IBAN ФОПа для банківського переказу | Ні |
| Оплачує послугу через платіжне посилання | Можна працювати без РРО, якщо всі платежі за послуги приймають виключно через банківські системи дистанційного обслуговування та/або сервіси переказу коштів |
Як перевірити, чи потрібно видавати фіскальний чек?
РРО - це реєстратор розрахункових операцій, а ПРРО - його програмний варіант. Для фіскалізації оплати достатньо одного з них. Обов’язок видати чек залежить від способу оплати та від того, чи поширюється на неї законодавчий виняток.
Як прийняти оплату за IBAN?
Дайте клієнту повні реквізити поточного рахунку ФОПа. Наприклад, репетиторка виставляє рахунок на 800 грн, а клієнт у Приват24 обирає платіж за реквізитами й вводить IBAN. Репетиторка перевіряє надходження у виписці та враховує 800 грн у доході. Фіскальний чек за цей переказ вона не формує.
QR-код працює так само, якщо після сканування клієнт бачить реквізити IBAN для переказу. Якщо код відкриває сторінку карткової оплати, перевірте правила для цього платіжного сервісу.
Чи можна приймати оплату через WayForPay без каси?
Пункт 14 статті 9 Закону № 265 дозволяє не застосовувати РРО або ПРРО, якщо всі розрахунки за послуги проходять виключно через банківські системи дистанційного обслуговування та/або сервіси переказу коштів. Якщо клієнти оплачують консультації через WayForPay, перевірте, як саме сервіс проводить платежі за вашим договором.
Якщо за ті самі послуги ви також приймаєте готівку або картки через POS-термінал, умова щодо виключно дистанційної оплати не виконується. Тоді готівкові та карткові розрахункові операції, зокрема через платіжне посилання, фіскалізують за загальними правилами. Прямі перекази за IBAN і далі можна приймати без фіскального чека.
Як провести оплату, якщо разом із послугою продаєте товар?
Салон може приймати оплату за стрижку прямим переказом на IBAN, а шампунь продавати через POS-термінал із фіскальним чеком. Якщо клієнт оплачує стрижку й шампунь однією картковою операцією на терміналі, проведіть через касу всю суму. Виняток для платежів за послуги через дистанційні сервіси на продаж товарів не поширюється.
Чи можна працювати без каси, якщо надаєте побутові послуги в селі?
Для побутових послуг у селі чи селищі, наприклад ремонту взуття або побутової техніки, є окремий виняток. За пунктом 11 переліку, затвердженого постановою Кабміну № 1336, розрахунки можна проводити без РРО або ПРРО, якщо використовуєте зареєстровану розрахункову книжку та книгу обліку розрахункових операцій.
Як вести облік, якщо клієнти платять різними способами?
Записуйте отриманий дохід за підсумками кожного місяця. Звіряйте банківську виписку, дані платіжного сервісу й касові звіти. Якщо карткова оплата вже є в касовому звіті, її подальше зарахування банком на рахунок не створює другого доходу.
Припустімо, майстерня за день отримала три оплати за ремонт. Для прикладу всі кошти зараховано того самого дня, без комісій і повернень.
| Оплата в майстерні | Сума | Потрапить у Z-звіт | Потрапить у дохід ФОПа |
|---|---|---|---|
| Готівка за ремонт | 600 грн | 600 грн | 600 грн |
| Картка через термінал | 900 грн | 900 грн | 900 грн |
| Прямий переказ за IBAN | 1 200 грн | - | 1 200 грн |
| Разом | 2 700 грн | 1 500 грн | 2 700 грн |
Як зареєструвати ПРРО та закрити касову зміну?
Можна скористатися безкоштовним ПРРО ДПС. Якщо господарську одиницю ще не поставили на облік, подайте форму № 20-ОПП. Далі через Електронний кабінет подайте заяву № 1-ПРРО та повідомте про сертифікати ключів, які використовуватимуться в касі, за формою № 5-ПРРО. Зареєструйте касу до першої оплати, яку потрібно фіскалізувати.
Коли формувати Z-звіт?
За день, у якому проводили розрахункові операції, сформуйте Z-звіт під час закриття зміни. ПРРО передає його на фіскальний сервер ДПС. Фіскальний чек за окрему оплату видайте клієнту на папері або в електронному вигляді.
Чи треба щомісяця подавати ЗВР-1?
За звичайної роботи РРО або ПРРО, коли дані передаються до ДПС електронно, окремий щомісячний ЗВР-1 подавати не треба. Ця форма стосується передбачених законодавством випадків використання книг обліку розрахункових операцій та розрахункових книжок. Якщо виник обов’язок подати ЗВР-1, загальний строк - не пізніше 15 числа наступного місяця.
Які звіти подає ФОП другої групи за 2026 рік?
Якщо за рік ви отримували кошти тільки за IBAN, у декларації все одно потрібно відобразити цей дохід. Річний ліміт другої групи у 2026 році становить 7 211 598 грн. На цій групі можна надавати послуги населенню та платникам єдиного податку. Якщо за договором замовником послуги є компанія на загальній системі, такий договір не відповідає умовам другої групи навіть за оплати на IBAN.
| Документ | Хто подає | Коли подавати |
|---|---|---|
| Декларація платника єдиного податку | ФОП другої групи за звичайного річного звітування | За 2026 рік - до 1 березня 2027 року включно |
| Додаток 1 з ЄСВ за себе | ФОП, який має відзвітувати про власний ЄСВ | Разом із декларацією |
| Об’єднаний розрахунок із ПДФО, військового збору та ЄСВ | ФОП, який має обов’язок звітувати як податковий агент, зокрема за найманих працівників | Протягом 40 календарних днів після завершення кварталу |
Якщо за рік не було доходу, але вам нараховували авансові внески з єдиного податку чи військового збору, їх усе одно відображають у декларації. Якщо ви перевищили ліміт, перейшли до третьої групи або відмовилися від спрощеної системи, для декларації діють строки квартального періоду.
За наявності законного звільнення від ЄСВ за себе протягом усього звітного року Додаток 1 зазвичай не подають. Наприклад, це стосується ФОПа, за якого роботодавець за всі місяці сплатив щонайменше мінімальний страховий внесок.
Як подати декларацію через Електронний кабінет ДПС?
- Увійдіть із кваліфікованим електронним підписом. У розділі «Введення звітності» виберіть 2026 рік, річний період і форму F0103407.
- Вкажіть отриманий дохід та нараховані авансові внески з єдиного податку й військового збору. За потреби додайте Додаток 1 з ЄСВ за себе.
- Перевірте і підпишіть декларацію та додаток, якщо його подаєте. Надішліть звіт і перевірте квитанцію № 2. У ній має бути зазначено, що декларацію прийнято. Якщо її відхилили, виправте зазначені помилки й подайте звіт повторно.