
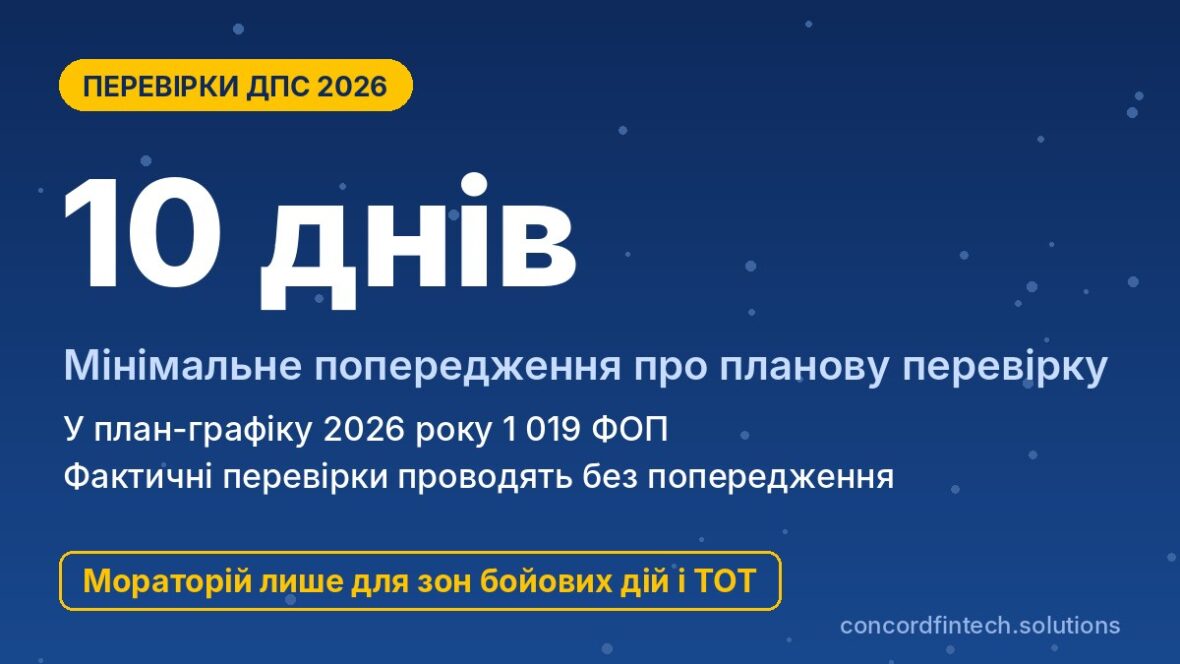
Перевірка ФОП податковою у 2026 році можлива і під час воєнного стану: ДПС проводить камеральні, документальні планові й позапланові, а також фактичні перевірки за загальними правилами Податкового кодексу. Мораторій зберігся лише для підприємців, чия податкова адреса чи об’єкт розташовані на тимчасово окупованих територіях або в зонах бойових дій.
Планова документальна перевірка загрожує лише тим, хто потрапив до план-графіка, і про неї мають повідомити щонайменше за 10 календарних днів. Нижче пояснюємо, як перевірити себе в плані, що має пред’явити інспектор і як оскаржити акт.
Які перевірки ДПС діють під час воєнного стану
Обмеження документальних перевірок
На початку повномасштабної війни більшість перевірок зупинили, але з 1 серпня 2023 року документальні перевірки відновили. Тепер обмеження прив’язані до території, а не до виду перевірки: за пп. 69.35-1 підрозд. 10 розд. XX ПКУ документальні перевірки не проводять щодо платників, чия податкова адреса була на окупованій території або в зоні активних чи можливих бойових дій.
Межі таких зон визначає Перелік територій, затверджений наказом Мінрозвитку № 376 від 28.02.2025. Навіть там можливі окремі позапланові перевірки, наприклад за заявою самого платника або у разі закриття ФОП (пп. 78.1.7 ПКУ).
Фактичні перевірки ПРРО і найму
Фактичні перевірки є найчастішим видом контролю для ФОП у торгівлі та сфері послуг. Інспектори перевіряють видачу чеків через РРО чи ПРРО, наявність ліцензій, оформлення найманих працівників і порядок обігу готівки.
На окупованих територіях і в зонах бойових дій фактичні перевірки не проводять. У зонах можливих бойових дій виняток зроблено для продавців підакцизних товарів, організаторів азартних ігор, обмінників валют і тих, хто працює без державної реєстрації. Крім того, за пп. 69.2-2 перевірки проводять лише за безпечних умов, а незавершену перевірку можуть зупинити наказом.
Камеральні перевірки декларацій
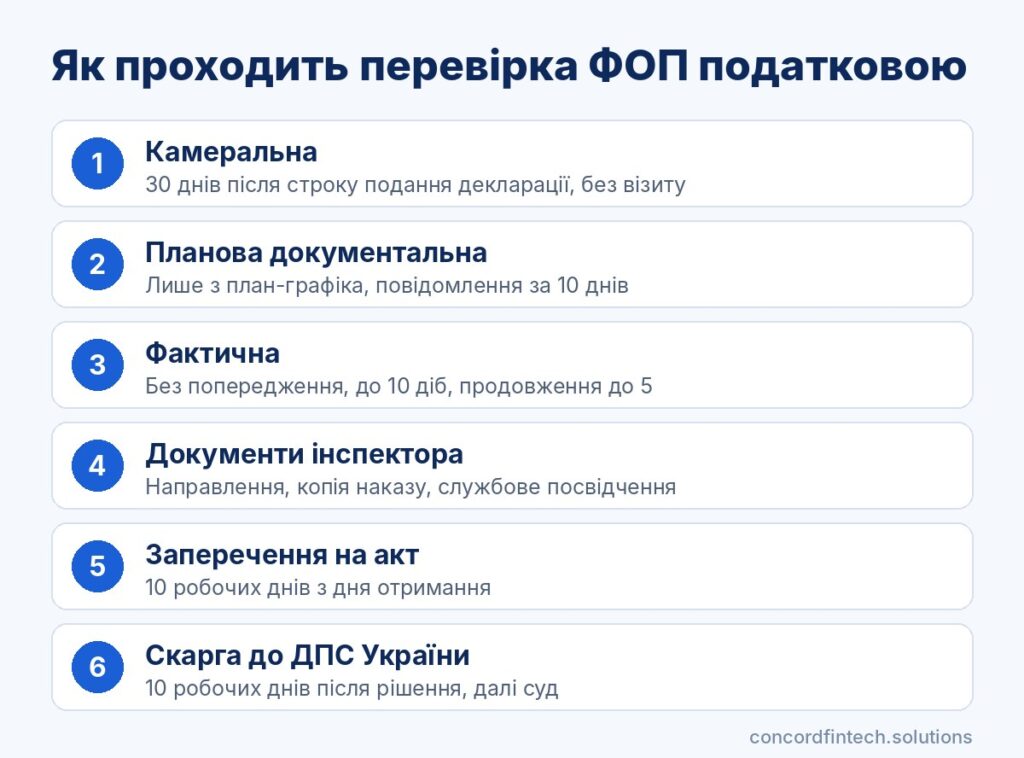
Камеральна перевірка відбувається в приміщенні ДПС і не потребує ні наказу, ні візиту до підприємця. Податкова звіряє дані декларації з власними базами протягом 30 календарних днів після граничного строку її подання (п. 76.3 ПКУ).
Найчастіше так виявляють арифметичні помилки, перевищення ліміту доходу або розбіжності між декларацією і даними ПРРО. Порівняння всіх видів перевірок наведено в таблиці.
| Вид перевірки | Підстава | Повідомлення | Тривалість для малого бізнесу | Воєнний стан |
|---|---|---|---|---|
| Камеральна | Подана декларація чи звіт (ст. 76) | Не потрібне | 30 календарних днів після граничного строку подання | Проводиться |
| Документальна планова | Включення до план-графіка (ст. 77) | Наказ і повідомлення не пізніше ніж за 10 календарних днів | До 10 робочих днів, продовження до 5 | Крім окупованих територій і зон бойових дій |
| Документальна позапланова | Підстави з п. 78.1, зокрема закриття ФОП | Копія наказу до початку перевірки | До 5 робочих днів, продовження до 2 | У зонах бойових дій лише окремі підстави |
| Фактична | Підстави з п. 80.2: дані про порушення з РРО, наймом, ліцензіями | Без попередження, з направленням і наказом | До 10 діб, продовження до 5 | Крім окупованих територій і зон бойових дій |
План-графік перевірок на 2026 рік
Де знайти план-графік
За п. 77.1 ПКУ план-графік документальних планових перевірок оприлюднюють на вебпорталі ДПС до 25 грудня попереднього року. План на 2026 рік опублікували 24 грудня 2025 року на tax.gov.ua в розділі «Діяльність», підрозділ «Плани та звіти роботи».
ФОП включено до окремого розділу III. У версії станом на 26 червня 2026 року план охоплював 4 760 платників, з них 1 019 підприємців.
Критерії ризику для ФОП
До плану включають платників із високим ризиком несплати податків чи порушення законодавства (п. 77.2 ПКУ). Порядок формування план-графіка затверджує Мінфін, а не потрапляють до нього, зокрема, платники зі списку високого рівня добровільного дотримання.
Для підприємців ризиковою зазвичай вважають розбіжність між оборотом за даними ПРРО і задекларованим доходом. Насторожують також неофіційний найм, тривалі збитки на загальній системі та робота з підакцизними товарами.
Як дізнатися про перевірку заздалегідь
Змінювати план-графік можна не частіше одного разу в першому і одного разу в другому кварталі, крім технічних виправлень. У 2026 році ДПС оновлювала документ станом на 25 березня, 30 квітня і 26 червня, тому шукати себе варто в найсвіжішій версії через пошук у таблиці розділу III.
Якщо ви там є, наказ і письмове повідомлення мають надійти не пізніше ніж за 10 календарних днів до початку перевірки (п. 77.4 ПКУ), зазвичай в електронний кабінет. План на 2027 рік за законом мають оприлюднити до 25 грудня 2026 року.
Фактична перевірка: як проходить
Документи, що має пред’явити інспектор
Фактичну перевірку проводять без попередження, але не без документів. Інспектор має пред’явити направлення на перевірку, копію наказу про її проведення і службове посвідчення (п. 81.1 ПКУ).
Копію наказу вручають підприємцю чи його працівнику під підпис. У направленні вказують дату видачі, назву органу, мету, вид і підстави перевірки, дату її початку, посаду і прізвище інспектора.
Контрольна розрахункова операція
Під час фактичної перевірки інспектор часто проводить контрольну розрахункову операцію, тобто купує товар або послугу і дивиться, чи видали чек. Після цього звіряють готівку в місці розрахунків із даними ПРРО.
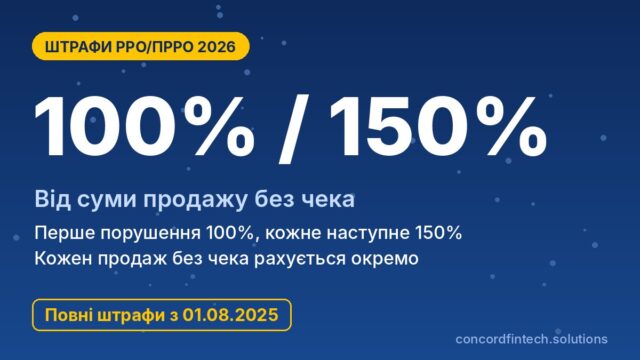
Якщо чек не видали, кожен такий продаж рахується окремим порушенням. Перше коштує 100% вартості, а кожне наступне 150%.
Тривалість і оформлення акту
Фактична перевірка триває не більше 10 діб, а продовжити її можна ще не більш як на 5 діб (п. 80.7 ПКУ). На практиці вона часто завершується того самого дня.
За результатами складають акт у двох примірниках, який підписують інспектори і платник. Незгодний підприємець може підписати акт із зауваженнями, а відмову від підпису фіксують окремим актом.
Права і обов’язки ФОП під час перевірки
Право не допустити інспектора
Підприємець має право не допустити посадовців до перевірки, якщо вони не пред’явили направлення, копію наказу чи посвідчення. Те саме стосується документів, оформлених з порушенням вимог ПКУ (п. 81.1).
Відмову краще оформити письмово, вказавши конкретну підставу. Безпідставний недопуск має наслідки: за п. 94.2 ПКУ ДПС може звернутися до суду щодо арешту майна.
Фіксація перевірки на відео
Податковий кодекс не забороняє підприємцю фіксувати хід перевірки на відео чи аудіо. Запис допомагає довести, чи пред’явили документи і як проводили розрахункову операцію, тому зберігайте його разом із копією акта.
Пояснення і заперечення
ФОП має право бути присутнім під час перевірки, надавати пояснення і отримати примірник акта. Також можна ознайомитися з матеріалами, на яких ґрунтуються висновки.
Водночас підприємець зобов’язаний допустити інспекторів за належно оформлених документів і надати первинні документи щодо предмета перевірки. Якщо документи знищено через бойові дії, про це варто заздалегідь письмово повідомити податкову.
Оскарження результатів перевірки
Заперечення на акт
Заперечення на акт подають протягом 10 робочих днів з дня його отримання (п. 86.7 ПКУ). Податкова розглядає їх у такий самий строк, а підприємець може письмово попросити участі в розгляді.
Адміністративна скарга
Якщо після розгляду заперечень ДПС винесла податкове повідомлення-рішення, його оскаржують скаргою до ДПС України протягом 10 робочих днів з дня отримання (п. 56.3 ПКУ). До завершення розгляду штраф не сплачують.
Порядок оскарження зручно пройти поетапно, зберігаючи всі документи. Типова послідовність така:
- Отримати акт і перевірити факти, дати і суми.
- Подати заперечення протягом 10 робочих днів.
- Отримати податкове повідомлення-рішення про штраф чи донарахування.
- Подати скаргу до ДПС України протягом 10 робочих днів.
- У разі відмови звернутися до адміністративного суду.
Суд
До суду можна звернутися як після адміністративного оскарження, так і одразу. Строки подання позову визначає Кодекс адміністративного судочинства, тому зволікати не варто, а копії направлення і наказу краще зберегти.
Як підготуватися до перевірки ФОП
Документи щодо ПРРО і готівки
Найбільше штрафів ФОП отримують через порушення з чеками і касою. Перевірте реєстрацію ПРРО, щоденні Z-звіти та службові чеки на внесення і видачу готівки.
Нижче наведено короткий чекліст документів, які варто тримати під рукою. Його зручно переглядати раз на квартал:
- виписка з ЄДР і дані про реєстрацію ПРРО;
- фіскальні чеки, Z-звіти і службові чеки;
- книга обліку доходів, якщо ви на 1-2 групі без ПРРО;
- трудові договори та повідомлення про прийняття працівників;
- накладні, сертифікати, ліцензії для підакцизної продукції;
- декларації та квитанції про сплату єдиного податку і ЄСВ.
Трудові договори і повідомлення
Працівник без оформлення є підставою для фактичної перевірки і окремих штрафів. Повідомлення про прийняття на роботу подають до податкової до початку роботи, тому робота «на пробу» без договору є ризиком.
Відповідність КВЕД і ліміту доходу
Звірте, чи всі види діяльності, якими ви займаєтеся, є у вашому записі в ЄДР і дозволені для вашої групи. Ліміт доходу у 2026 році становить 1 444 049 грн для 1 групи, 7 211 598 грн для 2 групи і 10 091 049 грн для 3 групи.
Поширені запитання
Чи можуть перевірити ФОП під час воєнного стану?
Так, ДПС проводить документальні, фактичні та камеральні перевірки майже на всій території України. Мораторій діє лише для підприємців з окупованих територій і зон бойових дій, а перевірки проводять за безпечних умов.
Чи можна не допустити інспектора до перевірки?
Можна, якщо він не пред’явив направлення, копію наказу чи службове посвідчення або ці документи оформлені з порушенням. В інших випадках недопуск порушує закон і може призвести до звернення ДПС до суду.
Як оскаржити акт фактичної перевірки?
Спочатку подайте заперечення протягом 10 робочих днів з дня отримання акта. Якщо після цього винесено податкове повідомлення-рішення, його оскаржують скаргою до ДПС України протягом 10 робочих днів, а потім у суді.
Чи можуть перевірити ФОП, який закривається?
Так, закриття ФОП є підставою для позапланової документальної перевірки за пп. 78.1.7 ПКУ. Її проводять не завжди, але до закриття варто подати всю звітність і сплатити податки.