
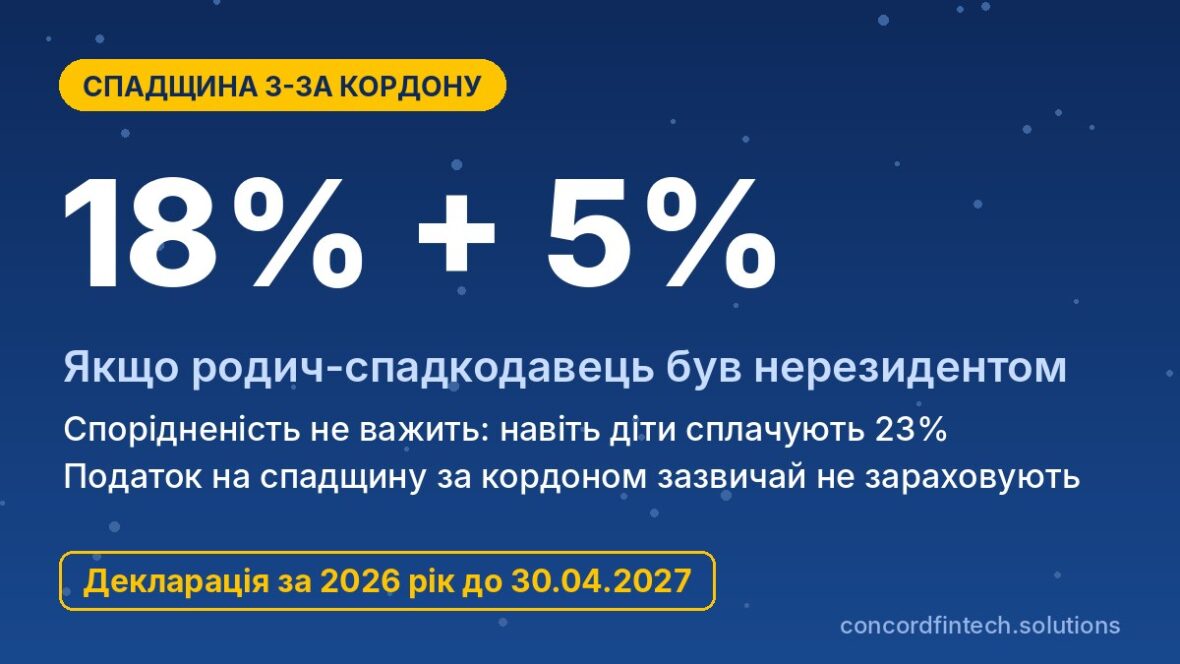
Спадщина з-за кордону для податкового резидента України оподатковується за ставкою 18% ПДФО і 5% військового збору, якщо померлий родич був нерезидентом. Спорідненість тут не важить, тож навіть діти сплачують 23% від вартості майна. Нульова ставка для близьких родичів діє лише тоді, коли спадкодавець був резидентом України.
Податок на спадщину, сплачений у Польщі, Німеччині чи Італії, зарахувати в Україні, найімовірніше, не вдасться. Чинні конвенції України з цими країнами стосуються податків на доходи і майно, а не спадщини. Нижче розібрано ставки, правила країн, переказ коштів і декларування.
Як Україна оподатковує спадщину з-за кордону
Ставки залежно від спорідненості
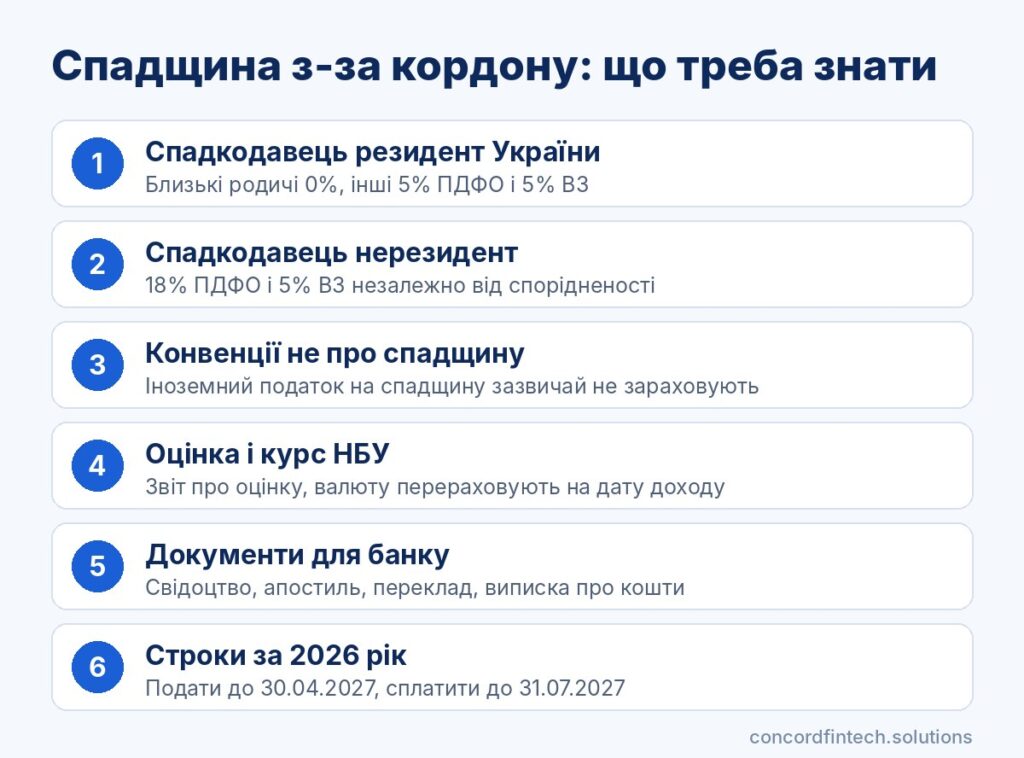
Ставки визначає стаття 174 Податкового кодексу України. Якщо спадкодавець був резидентом, члени сім’ї першого і другого ступеня споріднення (батьки, діти, подружжя, брати, сестри, баба, дід, онуки) платять 0%, а інші спадкоємці 5% ПДФО і 5% військового збору.
Місце розташування майна ставку не змінює. Квартира у Варшаві, яку син успадкував від матері-резидентки України, теж оподатковується за ставкою 0%.
Спадщина від нерезидента: 18% + 5%
Підпункт 174.2.3 кодексу встановлює ставку 18% для будь-якого майна, яке резидент успадковує від спадкодавця-нерезидента. Податкова служба у своїх роз’ясненнях підтверджує, що до ПДФО додається 5% військового збору, тож разом виходить 23%.
Нерезидентом зазвичай є родич, який роками жив і працював за кордоном, мав там житло і сім’ю. Якщо ж людина виїхала після 2022 року під тимчасовий захист, а в Україні залишилися її житло та близькі, вона могла зберегти статус резидента, і тоді для родичів першого і другого ступеня діє 0%.
Роль податкового резидентства спадкоємця
Україна оподатковує іноземну спадщину лише тоді, коли спадкоємець є її податковим резидентом. Нерезидент сплачує тут податок тільки з доходів з українських джерел, тож будинок у Німеччині, отриманий українцем, який давно там живе, в Україні не оподатковується.
Подвійне оподаткування і конвенції
Як діють конвенції про уникнення подвійного оподаткування
Конвенції, перелік яких веде Міністерство фінансів, розподіляють право оподатковувати доходи і майно між двома державами. Угоди з Польщею (1993), Німеччиною (1995) та Італією (1997) охоплюють податки на доходи і майно, але не податки на спадщину, тож кожна країна застосовує власні правила.
Зарахування податку, сплаченого за кордоном
Пункт 170.11.2 дозволяє зменшити український ПДФО на іноземний податок лише тоді, коли це передбачено ратифікованим міжнародним договором. Крім того, пункт 170.11.3 прямо виключає з зарахування податки на майно і капітал, а військовий збір іноземним податком не зменшується в жодному разі.
Перш ніж розраховувати на зарахування, перевірте кілька речей. Порядок такий:
- Знайдіть у переліку Мінфіну угоду з країною, де відкрито спадщину, і перевірте, чи вона чинна.
- Прочитайте статтю 2 угоди: якщо податок на спадщину там не названо, зарахування не буде.
- Якщо податок охоплено, отримайте довідку іноземної податкової про суму і базу оподаткування.
- Перерахуйте суму в гривні за курсом НБУ і вкажіть її в декларації, але не більше українських 18%.
Довідка іноземного податкового органу
Стаття 13 кодексу вимагає, щоб іноземний податок підтверджувала довідка компетентного органу країни, де його сплачено. Документ легалізують або засвідчують апостилем, якщо міжнародний договір не скасовує цієї вимоги, і перекладають українською.
| Країна | Ставка для близьких родичів | Неоподатковуваний поріг | Примітка |
|---|---|---|---|
| Україна | 0%, якщо спадкодавець резидент; 18% + 5% ВЗ, якщо нерезидент | Немає | Податок сплачує резидент-спадкоємець через декларацію |
| Польща | 0% для «нульової групи» за умови повідомлення; група I 3-7% | 36 120 злотих для групи I | Майно в Польщі оподатковується незалежно від громадянства спадкоємця |
| Німеччина | Клас I 7-30% | 500 000 € подружжю, 400 000 € дитині, 200 000 € онуку | За обмеженого обов’язку пільгу зменшують пропорційно |
| Італія | 4% для подружжя і прямих родичів | 1 000 000 € на кожного спадкоємця | Брати і сестри 6% понад 100 000 €, інші 6-8% |
Правила Польщі, Німеччини та Італії
Польща: нульова група і повідомлення за 6 місяців
Польський податок від спадків стягують з майна, розташованого в Польщі, а з майна за кордоном лише тоді, коли спадкоємець є громадянином Польщі або постійно там проживає. Подружжя, діти, онуки, батьки, брати, сестри, вітчим і мачуха можуть бути повністю звільнені, якщо повідомлять податкову протягом 6 місяців.
Для інших спадкоємців за інформацією польської податкової служби діють неоподатковувані суми 36 120 злотих (група I), 27 090 злотих (група II) і 5 733 злотих (група III). Ставки зростають за шкалою від 3-7% для групи I до 12-20% для групи III, а умови звільнення для іноземців варто уточнити в польській податковій.
Німеччина: класи і персональні пільги
Німецький податок на спадщину стягують з усього майна, якщо спадкодавець або спадкоємець був резидентом Німеччини, а в інших випадках лише з майна в Німеччині. За даними фінансового відомства Баден-Вюртемберга, подружжю не оподатковуються 500 000 €, дитині 400 000 €, онуку 200 000 €, батькам 100 000 €.
Брати, сестри та інші спадкоємці мають пільгу лише 20 000 €. Ставки становлять 7-30% для класу I, 15-43% для класу II і 30-50% для класу III.
Італія: високі пороги для родини
В Італії подружжя і родичі по прямій лінії сплачують 4% лише з частини, що перевищує 1 000 000 € на кожного спадкоємця. Брати і сестри платять 6% понад 100 000 €, інші родичі 6% без порогу, сторонні особи 8%.
Якщо спадкодавець не був резидентом Італії, податок стягують лише з італійського майна. Декларацію про спадщину подають до Агентства доходів Італії.
Оцінка іноземного майна і валютних коштів
Нерухомість за кордоном
Податок в Україні рахують від оціночної вартості спадщини, тому для будинку чи квартири за кордоном потрібен звіт про оцінку. Кодекс прямо не врегульовує, чия оцінка іноземного майна прийнятна, тож перед поданням декларації доцільно отримати індивідуальну податкову консультацію ДПС.
Цивільно-правові питання вирішують за правом іноземної держави. За Законом «Про міжнародне приватне право» спадкування нерухомості визначає право країни, де вона розташована, а іншого майна право країни останнього місця проживання спадкодавця.
Рахунки і депозити в іноземних банках
Кошти на рахунках не оцінюють, базою є сума залишку. Підтверджують її довідкою чи випискою іноземного банку і документом про право на спадщину.
Перерахунок за курсом НБУ
Вартість у валюті перераховують у гривні за офіційним курсом Національного банку на дату нарахування доходу. Для спадщини це, як правило, дата документа, який підтверджує право на спадщину.
Наприклад, за курсу 45 грн за долар депозит на 20 000 доларів дорівнює 900 000 грн. Від спадкодавця-нерезидента це дає 162 000 грн ПДФО і 45 000 грн військового збору, разом 207 000 грн.
Переказ спадкових коштів в Україну
Підтвердження джерела коштів для банку
Український банк, зарахувавши великий міжнародний переказ, зазвичай просить пояснити походження грошей. Будьте готові надати такі документи:
- свідоцтво про право на спадщину або іноземний аналог з перекладом;
- свідоцтво про смерть спадкодавця;
- виписку іноземного банку про закриття рахунку чи довідку про продаж майна;
- документи, що підтверджують родинний зв’язок;
- квитанції про сплату податку за кордоном, якщо його стягували.
Валютний нагляд і фінмоніторинг
Обмежень на надходження валюти з-за кордону для фізичних осіб немає, але банк перевіряє операції за правилами фінмоніторингу. Порогова операція від 400 000 грн виникає лише з додатковою ознакою, проте нетипова сума може затримати переказ.
Податкові наслідки за CRS
Україна обмінюється даними про рахунки за стандартом CRS, і в жовтні 2026 року ДПС передала дані до 97 юрисдикцій та отримала від 83. Під час воєнного стану такі дані не застосовують, якщо загальний залишок на 31 грудня не перевищує 250 000 доларів.
Декларування іноземної спадщини і штрафи
Строки подання декларації за 2026 рік
Резидент, який отримав оподатковувану спадщину з-за кордону у 2026 році, подає декларацію про майновий стан і доходи формально до 1 травня 2027 року, а безпечніше до 30 квітня. Податок і військовий збір сплачують до 31 липня 2027 року.
Декларацію подають через Електронний кабінет або поштою не пізніше ніж за 5 днів до кінця строку. Спадщину від близького родича-резидента за ставкою 0% декларувати не потрібно.
Документи з перекладом і апостилем
Іноземне свідоцтво про спадщину, свідоцтво про смерть і довідки податкових органів засвідчують апостилем, якщо міжнародний договір про правову допомогу не звільняє від цього. Польща, Німеччина та Італія є учасницями Гаазької конвенції 1961 року, тож апостиль ставлять у країні видачі документа, а в Україні додають засвідчений переклад.
Відповідальність за неподання
За неподання декларації штраф становить 340 грн, а за повторне порушення протягом року 1 020 грн. Якщо задекларований податок сплачено із запізненням, нараховують 5% або 10% від суми і пеню після 90 днів.
Якщо ДПС сама виявить незадекларовану спадщину, вона донарахує податок і застосує штраф за пунктом 123.1: 10% суми, 25% у разі умислу і 50% при повторному умисному порушенні протягом 1 095 днів. Типова помилка: вважати сплату податку за кордоном звільненням від українського.
Поширені запитання
Чи доведеться платити податок двічі?
Якщо спадкодавець був нерезидентом, а країна стягує податок на спадщину, то найчастіше так. Конвенції з Польщею, Німеччиною та Італією податок на спадщину не охоплюють, тож зарахувати його в Україні не вийде.
Чи потрібен апостиль на спадкові документи?
Так, якщо двосторонній договір про правову допомогу не скасовує цієї вимоги. Також потрібен переклад українською із засвідченим підписом перекладача.
Як переказати спадкові кошти в Україну?
Попросіть іноземний банк перерахувати кошти на ваш рахунок в Україні. Документи про спадщину підготуйте заздалегідь, бо український банк може їх попросити.
Що робити зі спадковою нерухомістю за кордоном?
Її можна залишити, здавати чи продати, але дохід від оренди або продажу резидент декларує в Україні. Податок країни розташування з такого доходу можна зарахувати, бо доходи від нерухомості конвенції охоплюють.