
Перевірити податковий борг фізособа може самостійно в Електронному кабінеті платника, у меню «Стан розрахунків з бюджетом», або письмовим запитом до ДПС за місцем проживання. Якщо борг є, його сплачують за реквізитами з кабінету чи податкового повідомлення-рішення, після чого податкова відкликає вимогу і знімає податкову заставу з майна. Тим, хто не може сплатити всю суму одразу, ст. 100 ПКУ дозволяє попросити розстрочку або відстрочку.
Як перевірити наявність податкового боргу
Електронний кабінет: розділ «Стан розрахунків з бюджетом»
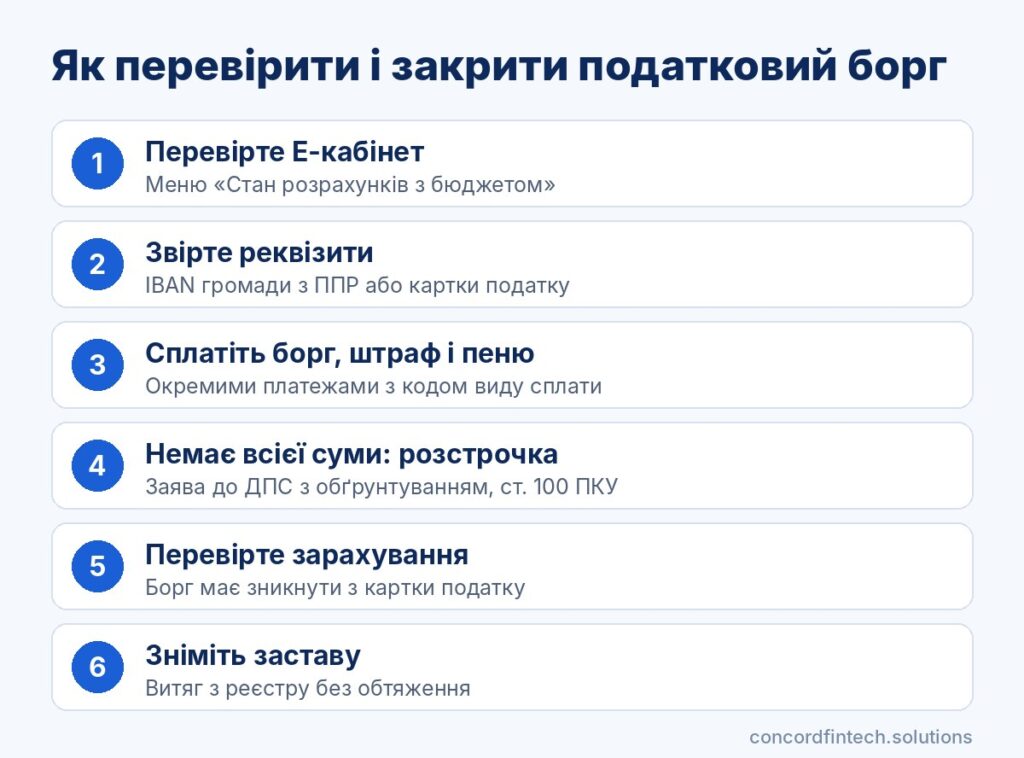
Найточніші дані показує приватна частина Електронного кабінету. Увійти можна з КЕП, Дія.Підписом або BankID, а нарахування, сплати і борги там видно за кожним податком. Порядок дій такий:
- увійдіть у приватну частину кабінету з будь-яким доступним ключем;
- відкрийте меню «Стан розрахунків з бюджетом» і оберіть потрібний рік;
- перегляньте картки податків: податок на нерухомість, плату за землю, ПДФО і військовий збір;
- зверніть увагу на колонку боргу, нараховану пеню і штрафи;
- у розділі «Вхідні/вихідні документи» перевірте, чи не надходили ППР або податкова вимога;
- за розбіжностей напишіть до ДПС через «Листування з ДПС».
Дані в кабінеті оновлюються із затримкою, тому щойно сплачена сума може з’явитися лише через кілька днів. Тому квитанцію про оплату варто зберегти до появи сплати в обліку.
Перевірка через Дію
Станом на середину жовтня 2026 року окремого податкового сервісу для громадян у Дії немає, хоча ДПС і Мінцифри анонсували його розробку. Дія.Підпис можна використати лише для входу в Електронний кабінет.
У Дії видно інший тип боргів: ті, що вже передані виконавчій службі і внесені до Єдиного реєстру боржників. Якщо податковий борг з’явився там, це означає, що податкова вже виграла суд і відкрито виконавче провадження.
Запит до ДПС за місцем проживання
Людям без електронного ключа підійде письмова заява до податкової за місцем реєстрації або візит до центру обслуговування платників. З собою потрібні паспорт і РНОКПП, а відповідь про стан розрахунків надають у межах строків розгляду звернень.
Звідки береться податковий борг у фізособи
Неоплачені ППР за нерухомість і землю
Податок на нерухомість і плату за землю для громадян рахує сама податкова, а ППР за 2025 рік власники мали отримати до 1 липня 2026 року. На сплату дається 60 днів з дня вручення повідомлення, і якщо цей строк минув, сума стає боргом. Найчастіше борг виникає з таких причин:
- податок сплатили з помилкою в IBAN, коді платежу чи РНОКПП;
- об’єкт продали, але податкова ще не отримала даних про нового власника;
- нарахування прийшло на успадковане майно, яке ще не оформили;
- задекларований податок не сплатили до 1 серпня.
Неотримане повідомлення не скасовує обов’язку сплатити податок, якщо ППР вважається врученим за законом. Якщо сума у ППР помилкова, її варто оскаржити до того, як вона стане узгодженою.
Несплачений задекларований податок
Хто подав декларацію про майновий стан і доходи, сплачує ПДФО і військовий збір самостійно до 1 серпня наступного року. Для доходів 2026 року останній зручний день сплати 31 липня 2027 року, бо 1 серпня припадає на неділю.
Штрафи і пеня
За несвоєчасну сплату узгодженого зобов’язання п. 126.1 ПКУ передбачає штраф 5% при затримці до 30 днів і 10% при затримці понад 30 днів. Після 90 днів прострочення нараховується пеня з розрахунку 100% облікової ставки НБУ річних, а ставка станом на середину жовтня 2026 року становить 16%.
Як сплатити борг і перевірити зарахування
Реквізити для сплати
Рахунки відкриваються окремо для кожної громади і кожного податку, тому реквізити беруть з ППР, податкової вимоги або з картки податку в кабінеті. Штрафи і пеню сплачують окремими платежами.
З 1 липня до 31 грудня 2026 року військовий збір сплачують лише на нові рахунки, відкриті після змін до бюджету законом №4908-IX. Рахунки для ПДФО і майнових податків не змінювалися, але перед платежем їх варто звірити з кабінетом.
Оплата через банк і Електронний кабінет
У кабінеті можна сплатити борг карткою одразу з картки податку, і реквізити підставляються автоматично. У банківських застосунках оплату роблять у розділі бюджетних платежів, вводячи IBAN з ППР або скануючи QR-код, якщо він є.
Перевірка зарахування
Через кілька робочих днів після оплати перевірте картку податку в кабінеті. Борг має зменшитися на сплачену суму, а якщо ні, надішліть через «Листування з ДПС» заяву з копією квитанції.
Розстрочка і відстрочка податкового боргу
Хто має право на розстрочку чи відстрочку
Право на розстрочення і відстрочення грошових зобов’язань має будь-який платник, зокрема фізособа без ФОП. Розстрочка розбиває борг на рівні щомісячні частини, а відстрочка переносить сплату на пізнішу дату.
Головна умова за ст. 100 Податкового кодексу полягає в тому, що людина має довести тимчасові фінансові труднощі і реальну здатність погасити борг за графіком. На розстрочену суму нараховуються проценти в розмірі 120% облікової ставки НБУ, тобто близько 19,2% річних при ставці 16%.
Заява і документи про фінансовий стан
Заяву подають до податкової за місцем обліку, зокрема через «Листування з ДПС» у кабінеті з файлом PDF до 5 МБ. До неї додають економічне обґрунтування: опис обставин, через які борг не сплачено, дані про доходи, графік погашення і прогноз надходжень, що його гарантує.
Максимальні строки і графік платежів
Звичайно розстрочку надають у межах одного бюджетного року, і рішення ухвалює територіальна податкова. Якщо графік виходить за межі року, рішення приймає ДПС України. У разі пропуску платежу за графіком договір можуть розірвати і стягнути всю решту боргу.
Податкова застава і інші обтяження
Коли виникає право податкової застави
За ст. 89 ПКУ право податкової застави на задекларований, але несплачений податок виникає з дня, наступного за останнім днем строку сплати. Для сум, нарахованих податковою, воно виникає з дня появи податкового боргу, а також при укладенні договору про розстрочку.
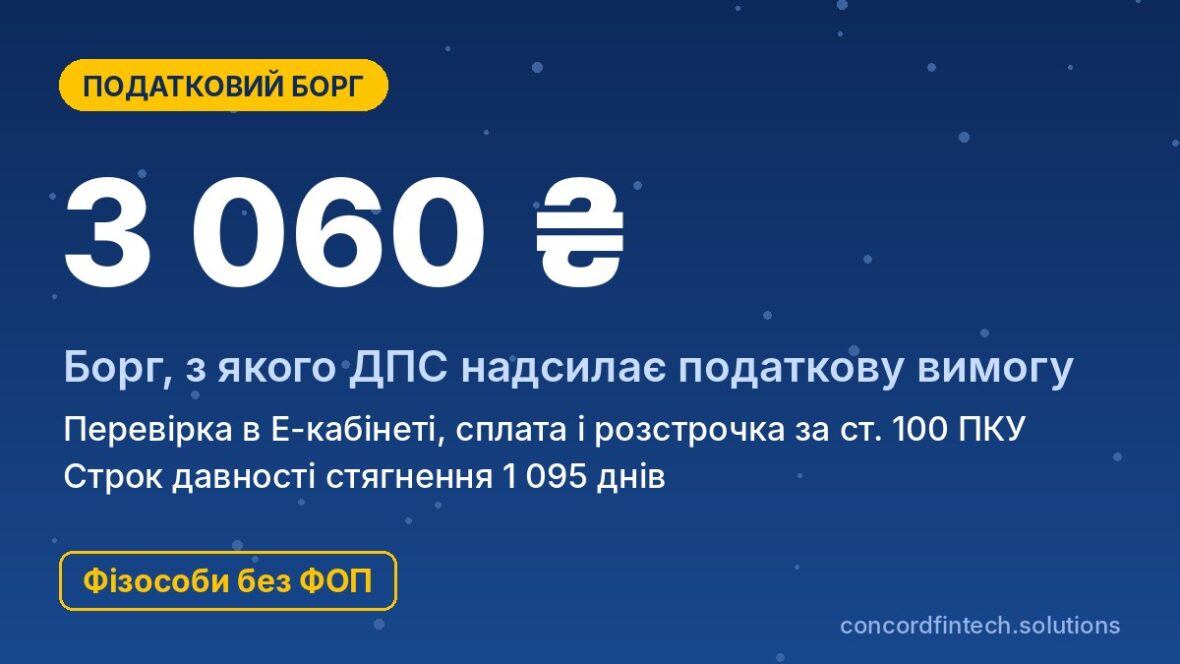
Якщо борг перевищує 3 060 грн, тобто 180 неоподатковуваних мінімумів, ДПС надсилає податкову вимогу. У ній зазначають суму, право застави і попередження про можливий опис майна.
Опис майна і заборона на відчуження
За рішенням керівника податкової складають акт опису майна, до якого включають лише ліквідне майно, достатнє для погашення боргу. Якщо боржник відмовляється підписати акт, опис проводять за двох свідків.
Заставу реєструють у державних реєстрах: для рухомого майна в реєстрі обтяжень, для нерухомості в Державному реєстрі речових прав. Після цього нотаріус не посвідчить продаж чи дарування такого майна, поки обтяження не знято.
Як зняти заставу після погашення боргу
Після повної сплати боргу разом зі штрафами і пенею податкова вимога відкликається, рішення про заставу втрачає силу, а майно звільняється з-під застави. Зняття запису в реєстрі ініціює сама ДПС після того, як сплата відобразиться в її обліку.
Якщо через кілька тижнів обтяження все ще значиться в реєстрі, подайте до податкової заяву з копіями квитанцій і попросіть надіслати документ про припинення застави. Перед угодою з нерухомістю замовте свіжий витяг з реєстру.
Наслідки боргу: виїзд за кордон і стягнення
Стягнення через суд
Списати гроші з рахунків чи продати майно фізособи податкова може лише за рішенням суду. Після рішення борг стягує державна виконавча служба, яка може арештувати рахунки. З арештованого рахунку людина може витрачати до двох мінімальних зарплат на місяць, тобто 17 294 грн у 2026 році.
Обмеження виїзду
Податкова не може сама заборонити виїзд за кордон через борг. Тимчасово обмежити виїзд можна лише за рішенням суду, з поданням про це звертається виконавець у межах виконавчого провадження, якщо боржник ухиляється від виконання рішення.
Строк давності 1 095 днів
За ст. 102 ПКУ податковий борг можна стягнути протягом 1 095 днів з дня його виникнення, а після цього строку він вважається безнадійним і підлягає списанню. Якщо ж до спливу строку податкова звернулася до суду, борг стягують за рішенням суду.
Під час карантину і воєнного стану перебіг строків за ПКУ частково зупинявся, тому розраховувати на автоматичне списання старих боргів не варто. Наслідки боргу зведено в таблиці.
| Сума / строк | Наслідок | Як уникнути |
|---|---|---|
| Затримка сплати до 30 днів | Штраф 5% суми (п. 126.1 ПКУ) | Сплатити до граничної дати |
| Затримка понад 30 днів | Штраф 10% суми | Сплатити або оскаржити ППР вчасно |
| Понад 90 днів | Пеня 100% облікової ставки НБУ річних | Погасити борг або оформити розстрочку |
| Борг понад 3 060 грн | Податкова вимога, застава, опис майна | Сплатити після вимоги, зняти заставу |
| Несплата після вимоги | Суд, виконавча служба, арешт рахунків, можливе обмеження виїзду | Розстрочка за ст. 100 ПКУ |
Типові помилки при погашенні податкового боргу
Сплата не на той рахунок
Найчастіше платять на рахунок іншої громади або на старий рахунок військового збору. У такому разі борг лишається, а сплачена сума висить переплатою, яку доведеться перезараховувати заявою.
Ігнорування ППР і податкової вимоги
Якщо сума в ППР здається неправильною, недостатньо її просто не сплачувати. Треба подати заяву про звірку або скаргу у встановлений строк, бо інакше сума стане узгодженою і на неї почнуть нараховувати штрафи.
Поширені запитання
Чи можуть заборонити виїзд за кордон через податковий борг?
Сама податкова такої заборони накласти не може. Обмеження можливе лише за рішенням суду на подання виконавця, коли боржник ухиляється від сплати.
Як дізнатися про борг, якщо не прийшла платіжка?
Відкрийте в Електронному кабінеті меню «Стан розрахунків з бюджетом» або подайте запит до податкової за місцем проживання. У кабінеті видно і всі надіслані ППР та податкові вимоги.
Чи списується борг через 3 роки?
Борг, який податкова не стягнула протягом 1 095 днів, стає безнадійним і списується. Проте якщо ДПС встигла звернутися до суду, а також через зупинення строків у карантин і воєнний стан, розраховувати на списання не варто.
Як зняти податкову заставу після сплати?
Після повного погашення боргу податкова сама відкликає вимогу і ініціює зняття запису в реєстрі. Якщо обтяження лишилося, подайте заяву з копіями квитанцій до своєї ДПС і після зняття замовте свіжий витяг з реєстру.