
Коротка відповідь така: ФОП за кордоном може й далі вести діяльність, бо закон не вимагає від підприємця фізично перебувати в Україні. Єдиний податок, військовий збір, ЄСВ і звітність при цьому не змінюються, а всі дії можна виконувати через Електронний кабінет, Дію і кваліфікований електронний підпис.
Головний ризик полягає в податковому резидентстві країни перебування, яка після тривалого проживання може вимагати податок з того самого доходу. Матеріал довідковий і не замінює консультацію податкового радника.
Чи можна вести ФОП, перебуваючи за кордоном
Обмеження законодавства
Закон про реєстрацію і Податковий кодекс не пов’язують статус підприємця з фізичною присутністю в країні. Водночас пункт 291.5 статті 291 кодексу прямо називає фізичних осіб-нерезидентів серед тих, хто не може бути платником єдиного податку.
Саме тут виникає ключове питання для підприємця, який живе за кордоном. Поки ви податковий резидент України, спрощена система доступна, а якщо резидентство буде втрачено, право на єдиний податок опиниться під сумнівом.
Що змінюється при виїзді
Для 3 групи виїзд майже нічого не змінює, бо вона може працювати з будь-якими клієнтами, зокрема іноземними. Для 1 і 2 груп усе складніше, бо вони працюють лише з населенням або платниками єдиного податку.
Якщо ви продаєте товари в Україні за готівку чи карткою, ПРРО потрібен і надалі, зокрема безкоштовний застосунок «ПРРО ДПС». Торгівлю на місці хтось має забезпечувати, тому діяльність часто переводять в онлайн з оплатою на рахунок.
Позиція ДПС
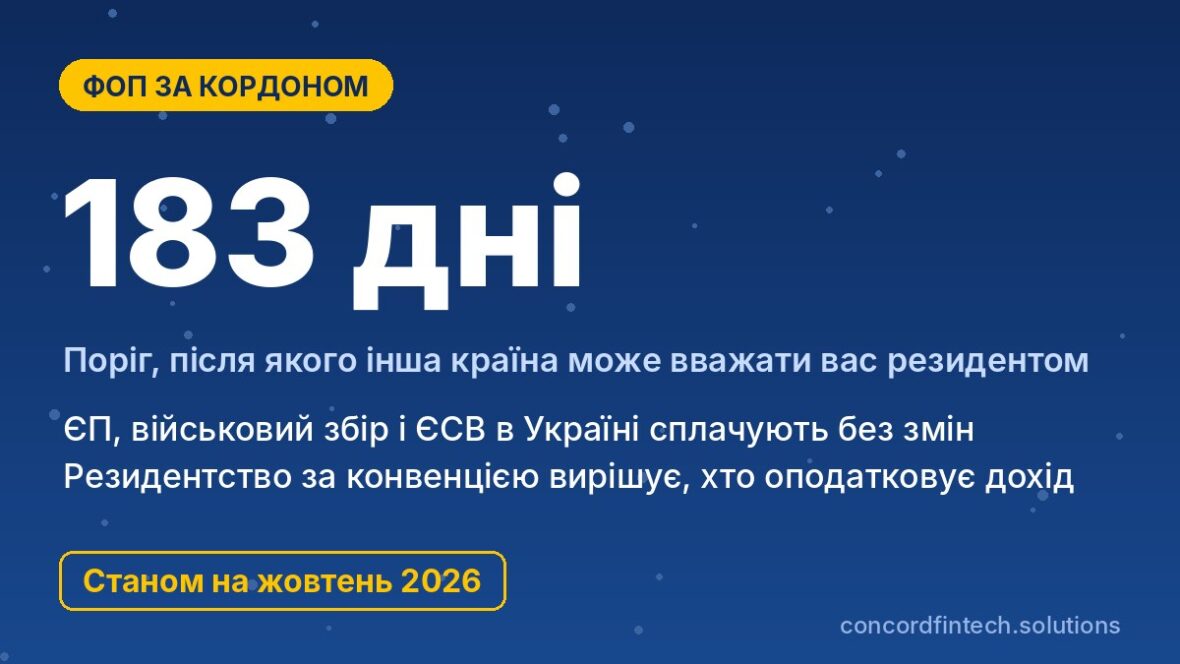
ДПС у роз’ясненні від 5 серпня 2025 року визнала, що український ФОП може працювати з-за кордону, якщо залишається в реєстрі та сплачує податки за обраною системою. Водночас вона попередила, що понад 183 дні за кордоном і офіційний статус там можуть зробити людину резидентом іншої країни.
Податкове резидентство: критерії України та інших країн
Правило 183 днів
В українському кодексі 183 дні є лише третім за черговістю критерієм після житла і центру життєвих інтересів. Крім того, за підпунктом 14.1.213 реєстрація фізособи як підприємця вже є достатньою умовою для визначення місця постійного проживання в Україні.
У багатьох країнах ЄС 183 дні, навпаки, є самостійною підставою для резидентства. Тому людина може одночасно бути резидентом двох держав.
Різні країни перевіряють різний набір ознак. Найчастіше беруть до уваги такі:
- наявність житла, яким людина постійно користується, і де саме воно розташоване;
- кількість днів фактичного перебування в країні протягом податкового року;
- місце проживання подружжя і неповнолітніх дітей;
- офіційний статус: тимчасовий захист чи посвідка на проживання;
- громадянство як останній критерій, коли інші ознаки не дали відповіді.
Центр життєвих інтересів
Центр життєвих інтересів визначають за тіснішими особистими та економічними зв’язками. Якщо в Україні залишилися сім’я, житло і бізнес, аргументи на користь України сильніші.
Якщо ж за кордон переїхала вся родина, центр інтересів може зміститися. У таблиці зібрано загальні критерії кількох популярних країн, але їхнє застосування залежить від обставин.
| Країна | Правило днів | Додаткові критерії | Конвенція з Україною |
|---|---|---|---|
| Україна | 183 дні, третій за черговістю критерій | житло, центр життєвих інтересів, громадянство; реєстрація ФОП достатня для резидентства | понад 70 чинних угод |
| Польща | понад 183 дні в податковому році | центр особистих або економічних інтересів у Польщі | конвенція 1993 року |
| Німеччина | звичайне перебування понад 6 місяців | місце проживання, тобто житло, яким людина постійно користується | угода 1995 року, нову підписано 19.05.2026 |
| Чехія | 183 дні в календарному році | місце постійного проживання в Чехії | конвенція 1997 року з протоколом 2013 року |
| Іспанія | понад 183 дні в календарному році | центр економічних інтересів; презумпція, якщо там живуть подружжя і неповнолітні діти | застосовують угоду СРСР 1985 року, нову конвенцію підписано 2020 року |
Довідка про резидентство
Підтвердити статус українського резидента для іноземної податкової, банку чи клієнта можна довідкою-підтвердженням податкового резидента України. Її видають безоплатно протягом 10 робочих днів, а заяву подають поштою, особисто або через Електронний кабінет у розділі листування з ДПС.
Подвійне оподаткування і як його уникнути
Конвенції про уникнення подвійного оподаткування
Коли дві країни одночасно вважають вас резидентом, вирішальною стає стаття 4 конвенції між ними. Наприклад, у конвенції з Чехією критерії перевіряють по черзі: постійне житло, центр життєвих інтересів, звичайне місце проживання, громадянство, а якщо й це не допомогло, питання вирішують податкові органи двох країн за взаємною згодою.
Такий самий підхід закладено в конвенціях із Польщею і Німеччиною. Якщо за цими правилами ви резидент іншої держави, підприємницький дохід зазвичай оподатковує саме вона, крім доходу від постійного представництва в Україні.
Залік податку, сплаченого в Україні
Конвенції передбачають зарахування податку, сплаченого в іншій державі, але єдиний податок є спеціальним режимом, і не кожна іноземна податкова визнає його податком на доходи. Тому чи зарахують ваші 5% у Польщі чи Німеччині, залежить від місцевої практики, і гарантувати цього ніхто не може.
У зворотний бік правило також не працює, бо іноземний податок у рахунок українського єдиного не зараховується. Тож за подвійного резидентства навантаження може скластися з двох податків.
Документи для іноземної податкової
Іноземна податкова найчастіше просить довідку-підтвердження резидентства, витяг з ЄДР і декларації платника єдиного податку з квитанціями. Варто зберігати також договори з клієнтами і докази місця проживання в Україні, а документи можуть знадобитися з перекладом і апостилем.
Керування ФОП дистанційно
Дія і КЕП за кордоном
Електронний кабінет платника, Дія і «Дія.Підпис» працюють з-за кордону, тому декларації, платежі та заяви можна подавати онлайн. Ключі від КНЕДП ДПС діють 2 роки, а повторно сформувати їх дистанційно можна лише за наявності чинного ключа і незмінних реєстраційних даних, тому оновлюйте КЕП заздалегідь.
Банки і фінмоніторинг при закордонних IP
Банки можуть запитувати пояснення щодо входів з іноземних IP-адрес і нетипових платежів. Іноді вони обмежують операції до надання документів, тому на такі запити краще відповідати швидко.
Для оплат від іноземних клієнтів ФОП відкриває валютний рахунок в українському банку і отримує кошти через SWIFT. За роз’ясненням ДПС від 27 квітня 2026 року, виручка від експорту послуг має надходити на рахунок резидента в Україні, а гроші на закордонному рахунку, не включені в облік ФОП, вважаються іноземним доходом фізособи з 18% ПДФО і 5% військового збору.
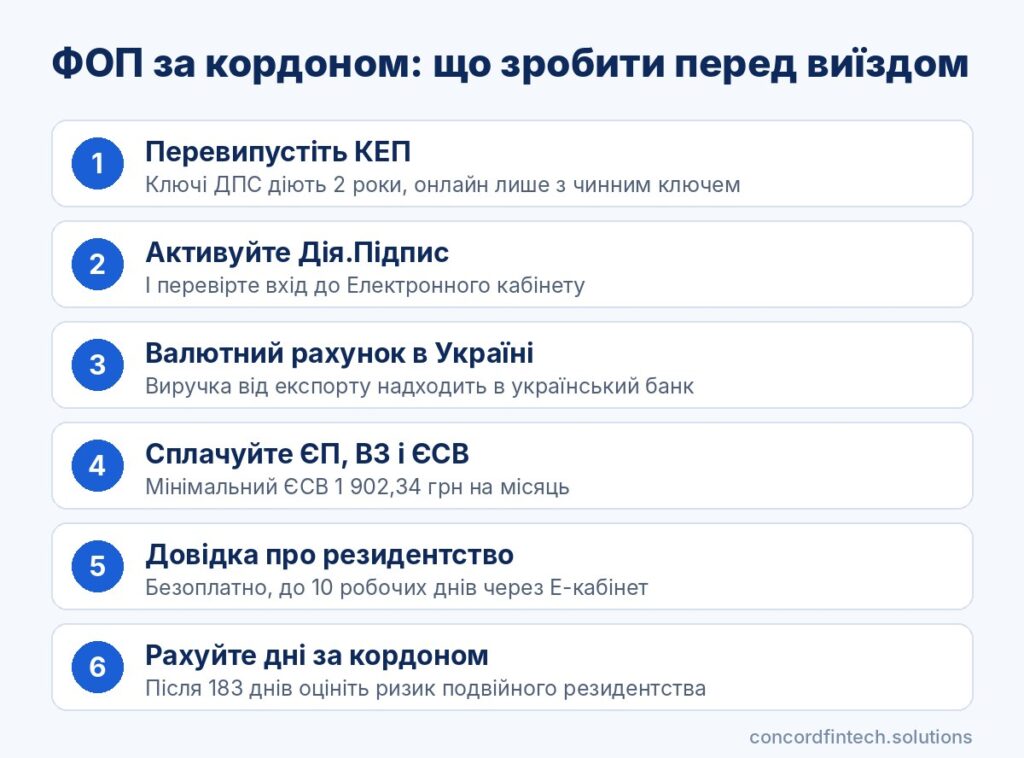
Перед виїздом варто заздалегідь налаштувати всі доступи. Ось мінімальний перелік дій:
- Перевірте строк дії КЕП і за потреби перевипустіть ключі, поки перебуваєте в Україні.
- Активуйте «Дія.Підпис» і переконайтеся, що вхід до Електронного кабінету працює.
- Збережіть український номер телефону, бо на нього приходять коди банків і сервісів.
- Відкрийте валютний рахунок ФОП і уточніть у банку реквізити для SWIFT-платежів.
- Налаштуйте автоплатежі єдиного податку, військового збору і ЄСВ або нагадування про строки.
- Оформіть довіреність на представника, якщо в Україні потрібні дії, які неможливо виконати онлайн.
Довіреність на представника
Представник з нотаріальною довіреністю може подавати документи до ДПС і отримувати довідки. За кордоном довіреність оформлюють у консульстві України, а іноземний нотаріальний документ зазвичай потребує апостиля і перекладу.
Податки і звітність ФОП за кордоном
ЄП, ВЗ і ЄСВ без змін
Перебування за кордоном не звільняє від жодного з платежів. Для 3 групи це 5% доходу або 3% з ПДВ, військовий збір 1% доходу, а для 1 і 2 груп фіксовані суми: до 332,80 грн і до 1 729,40 грн на місяць плюс 864,70 грн військового збору.
Мінімальний ЄСВ у 2026 році становить 1 902,34 грн на місяць, або 5 707,02 грн за квартал, незалежно від того, де живе підприємець. Сплата соціальних внесків у країні перебування сама по собі не звільняє від українського ЄСВ, поки ФОП зареєстрований.
Строки і способи сплати
ЄСВ сплачують щокварталу не пізніше 19 числа місяця, що настає за кварталом, тож за IV квартал 2026 року внесок треба сплатити до 19 січня 2027 року. Валютний дохід перераховують у гривні за курсом НБУ на дату надходження, а реквізити для сплати є в Електронному кабінеті.
Строки декларацій
Декларацію 3 групи за 9 місяців 2026 року треба подати до 9 листопада 2026 року, а податок сплатити до 19 листопада. Річну декларацію 3 групи за 2026 рік подають протягом 40 днів після кінця року, тобто до 9 лютого 2027 року.
Для 1 і 2 груп річну декларацію за 2026 рік подають до 1 березня 2027 року разом із додатком щодо ЄСВ. Усі форми доступні в Електронному кабінеті, тому з-за кордону їх подають так само, як і з України.
Коли варто закрити ФОП або зареєструвати бізнес за кордоном
Ознаки втрати резидентства
Про ризик втрати резидентства за конвенцією свідчить поєднання обставин. Це родина і постійне житло за кордоном, посвідка на проживання, місцевий податковий номер і запити від місцевої податкової, а тоді робота на єдиному податку стає ризикованою в обох країнах.
Наслідки для пенсії і стажу
Сплата ЄСВ не менше мінімального розміру щомісяця зараховується як повний місяць страхового стажу. Після закриття ФОП стаж в Україні перестає накопичуватися, якщо ви не укладете договір про добровільну участь у загальнообов’язковому державному страхуванні.
Закрити ФОП можна навіть із боргом з ЄСВ, але цей борг не зникає і переходить на вас як фізособу. Перед закриттям звірте розрахунки в Електронному кабінеті.
Сценарії переходу
Можна зберегти ФОП і українське резидентство, обмеживши перебування за кордоном і зібравши докази центру інтересів в Україні. Інші варіанти полягають у декларуванні доходу в країні проживання або в закритті ФОП і реєстрації бізнесу за кордоном, і вибір між ними краще робити після розрахунку з місцевим консультантом.
Поширені запитання
Чи може ФОП платити єдиний податок, живучи за кордоном?
Так, якщо ви залишаєтеся податковим резидентом України, ФОП зареєстрований і ви відповідаєте вимогам своєї групи. Нерезиденти платниками єдиного податку бути не можуть, тому важливо стежити, щоб за конвенцією ваше резидентство не перейшло до іншої держави.
Як довести податкове резидентство України?
Основним документом є довідка-підтвердження податкового резидента, яку видає ДПС за заявою через Електронний кабінет. Її доповнюють витягом з ЄДР, деклараціями і документами на житло в Україні.
Чи потрібно платити податки двічі?
Якщо обидві країни вважають вас резидентом, конвенція визначає, хто має право оподаткувати дохід, і передбачає зарахування податку. Проте єдиний податок за кордоном зараховують не завжди, тож ситуацію краще оцінити до того, як мине 183 дні перебування.