Чи може роботодавець перерахувати зарплату на картку іншої людини при звільненні?
Працівник має право попросити роботодавця перерахувати остаточний розрахунок при звільненні не на свій рахунок а на банківський рахунок іншої особи за умови особистої письмової заяви з чітким дорученням і повними реквізитами отримувача коштів. Це підтверджує Конфедерація вільних профспілок України повідомляє.
Водночас така операція не є обов’язком роботодавця оскільки вона створює податкові й трудові ризики для компанії. Закон про оплату праці дозволяє платити через банк на вказаний рахунок за особистою письмовою згодою працівника при цьому послуги з перерахування коштів оплачує роботодавець. Однак одночасно чинні норми трудового права вимагають провести повний розрахунок у день звільнення і надати письмове повідомлення про нараховані та виплачені суми.
Яку заяву має подати працівник щоб отримати переказ на рахунок іншої особи?
Заява подається на ім’я керівника і має бути письмовою з особистим підписом і датою. У ній працівник повинен чітко доручити перерахувати остаточний розрахунок на вказаний рахунок іншої особи та надати повні реквізити отримувача це означає ПІБ отримувача номери рахунку та інші банківські дані які потрібні для перерахунку.
Письмова заява це простий документ підписаний вами який фіксує вашу волю а реквізити це набір даних потрібних банку для переказу. Оскільки така операція несе ризики роботодавець може вимагати додаткового документального оформлення тому корисно домовитися про це завчасно і перевірити чи потрібні ще документи.
Що має зазначити роботодавець у платіжному документі щоб уникнути ризиків?
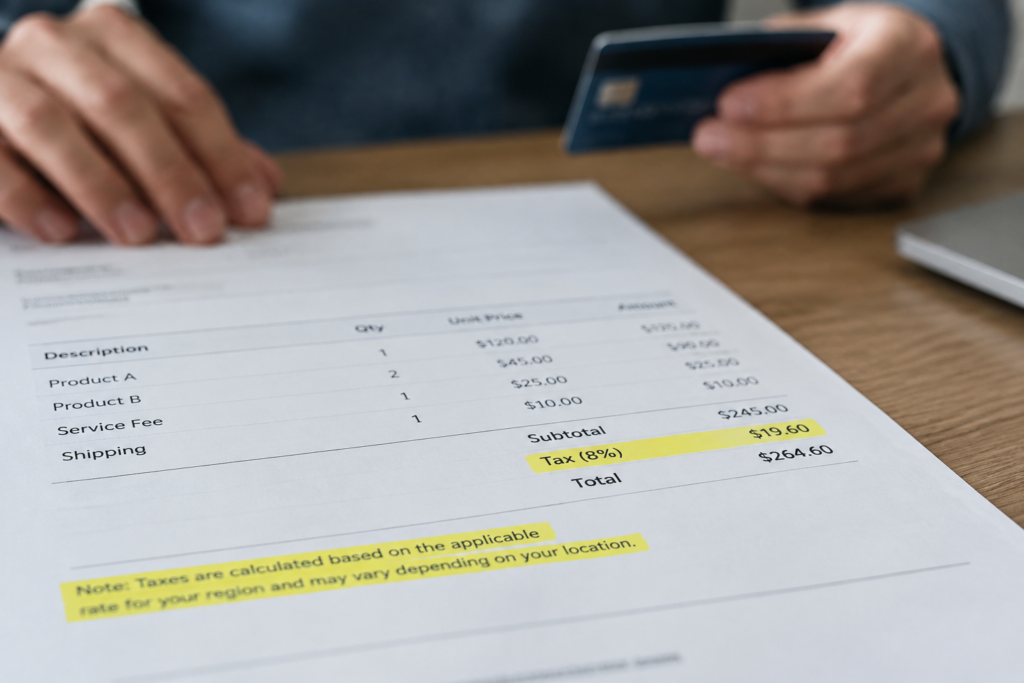
Роботодавець у платіжному документі має детально зафіксувати суть операції і привести посилання на заяву працівника. Як приклад можна вказати формулювання яке наведено у джерелі це допомагає уникнути непорозумінь при перевірках: “Остаточний розрахунок при звільненні за працівника (ПІБ, РНОКПП), згідно з його заявою від (дата), на рахунок довіреної особи (ПІБ отримувача). Податок на доходи фізичних осіб (ПДФО) 18% та військовий збір (ВЗ) 5% утримано”.
У платіжних документах потрібно зазначити також утримані податки щоб було зрозуміло що податкові зобов’язання виконані. ПДФО це податок на доходи фізичних осіб а військовий збір це окремий обов’язковий внесок який утримується із виплат працівнику за встановленою ставкою.
Чи стосується це особисто вам і які дії виконати при звільненні?
Якщо ви хочете щоб остаточний розрахунок перерахували на картку іншої особи подайте особисту письмову заяву на ім’я керівника з датою підпису і повними реквізитами отримувача. Попросіть роботодавця у платіжному документі зробити спеціальну відмітку і вкажіть у заяві всі необхідні дані для банку це допоможе пришвидшити обробку і зменшити ризик відмови.
Роботодавець може відмовити оскільки операція не є для нього обов’язковою тому в разі відмови потрібно бути готовим отримати розрахунок на власний рахунок. Послуги з перерахування за законом оплачує роботодавець тому додаткових витрат з вашого боку бути не повинно.
Якщо ви звільняєтесь за власним бажанням ви маєте письмово попередити роботодавця за два тижні або в інший строк якщо для цього є поважні причини.
На день звільнення роботодавець зобов’язаний провести повний розрахунок і видати письмове повідомлення про нараховані та виплачені суми тому перевірте отримані документи і збережіть копію вашої заяви та платіжних документів для власного захисту.