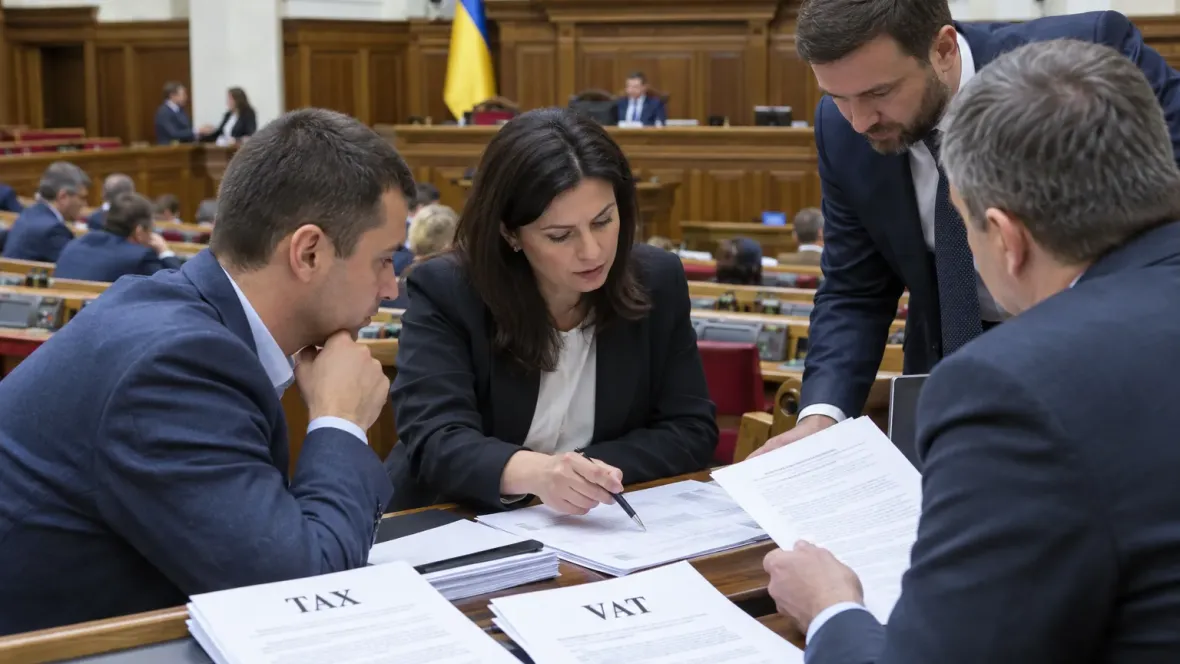
Комитет Верховной Рады по вопросам финансов, налоговой и таможенной политики рекомендовал парламенту принять во втором чтении и в целом законопроект № 16037-д, который предусматривает упрощение администрирования налога на добавленную стоимость (НДС).
Изменения в процедуре проверок и отчетности
Проект повышает порог для внеплановых документальных проверок по декларированию бюджетного возмещения и/или отрицательного значения НДС с 100 тис. грн до 1 млн грн. Также предложено предоставить плательщикам НДС — физическим лицам — предпринимателям (ФОП) возможность самостоятельно выбирать отчетный период: ежемесячно или ежеквартально.
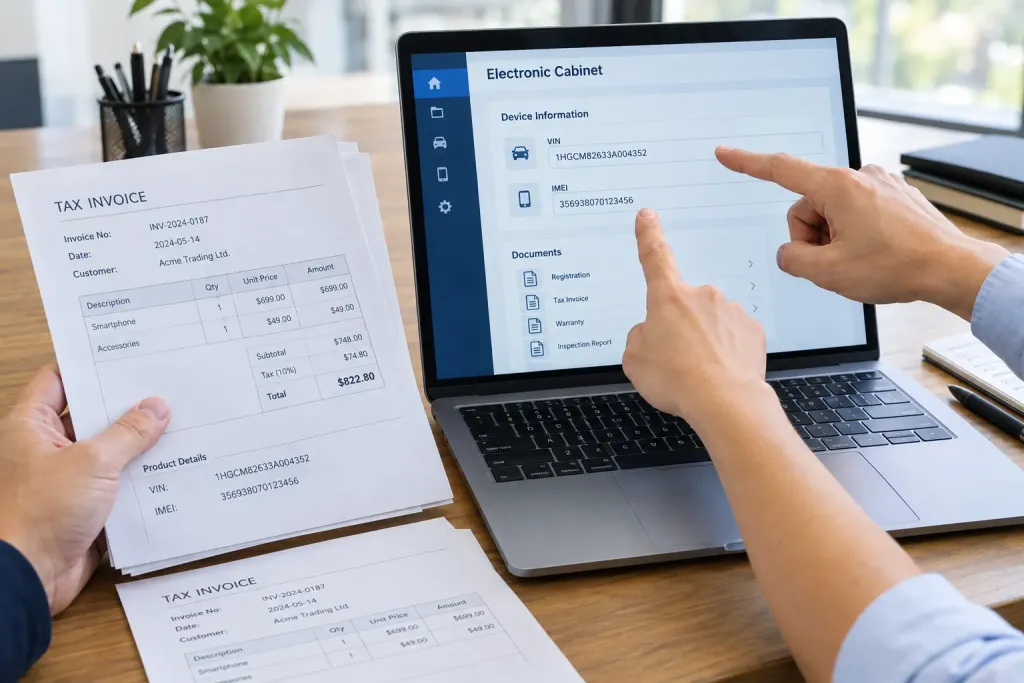
Документ предусматривает расширение возможностей электронного кабинета плательщика налогов с автоматическим предварительным заполнением отчетности и налоговых накладных. Вводятся новые правила составления сводных налоговых накладных: одну сводную накладную можно составлять не позднее последнего дня месяца при поставке лицам, которые не являются плательщиками НДС.
- Повышение порога для внеплановых проверок с 100 тис. грн до 1 млн грн.
- Физические лица — предприниматели (ФОП), плательщики НДС, смогут выбирать отчетный период — ежемесячно или ежеквартально.
- Автоматическое предварительное заполнение отчетности и налоговых накладных в электронном кабинете.
- Правила сводных налоговых накладных — одна сводная накладная до последнего дня месяца при поставке неплательщикам НДС.
- Механизм стимулирования добровольной уплаты обязательств, начисленных по результатам документальных проверок в период действия военного положения.
- Упрощение переноса отрицательного значения НДС при преобразовании юридического лица при условии своевременной перерегистрации без документальной проверки.
- Временное ослабление ограничений на приобретение акцизных марок без учета антифорстолинговых ограничений.
- Согласование норм налогового законодательства с изменениями в сфере ипотечных облигаций после вступления в силу Закона Украины «О секьюритизации и облигациях с покрытием».
Дополнительные поправки по техническим требованиям и налогообложению продажи автомобилей
При доработке учтены поправки об особенностях заполнения налоговых накладных по операциям с поставкой транспортных средств и телефонов — обязательное указание VIN-кодов и IMEI. Это требование добавлено в положения о составлении налоговых накладных.
Также добавлено положение о налогообложении доходов физических лиц от продажи транспортных средств с учетом срока нахождения в собственности плательщика. Исключение сделано для случаев получения транспортного средства по наследству.