По состоянию на 1 сентября 2026 года общая сумма вкладов физических лиц в банках Украины превысила 1,76 трлн грн. Об этом сообщили в Фонде гарантирования вкладов физических лиц (ФГВФО).
Объем вкладов и их структура на 1 сентября 2026
По данным ФГВФО, объем вкладов вырос в августе на 9,6 млрд грн. Бóльшая часть вкладов размещена в национальной валюте — 1,15 трлн грн, а доля вкладов до востребования составляет 71,15%.
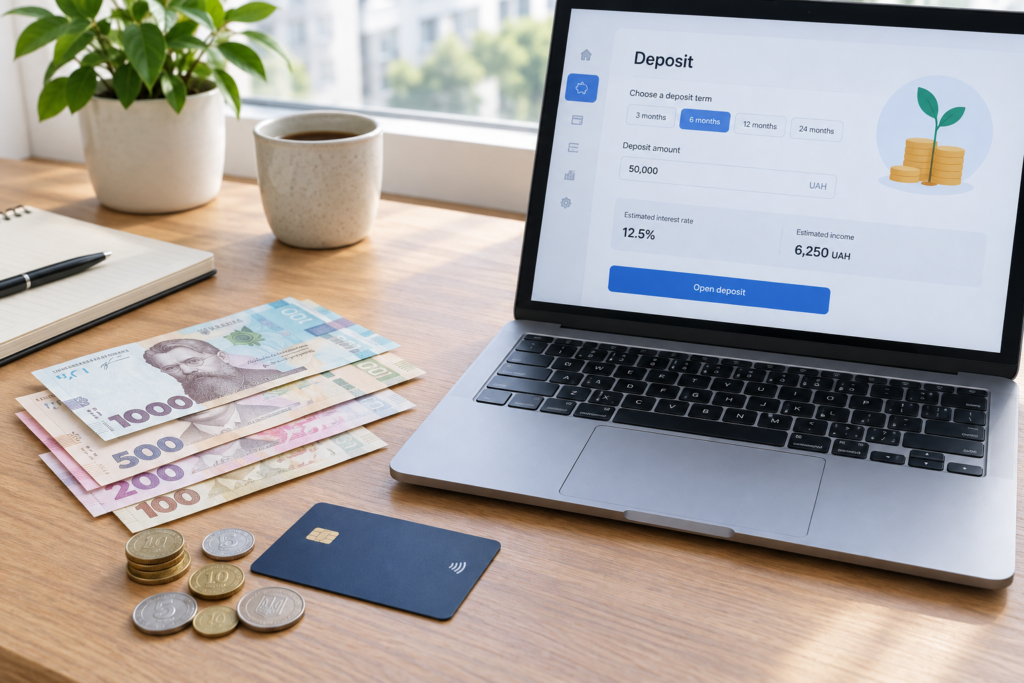
В банках доступны срочные вклады на 1, 3, 6 и 12 месяцев, а также вклады до востребования со ставками, которые обычно составляют 4—5% годовых.
Зачем полезен вклад до востребования и как он работает
Вклад до востребования — это счёт, с которого клиент может снимать средства или пополнять его почти в любое время, при этом сохраняя начисление процентов. Идея Банк описывает такой продукт как инструмент для финансовой подушки безопасности или временного размещения перед инвестированием или открытием срочного депозита.
«Даже самый выгодный депозит не поможет, если деньги понадобятся уже завтра. Поэтому наряду со срочными депозитами важную роль играют вклады до востребования», — отметил директор департамента розничных продаж Идея Банка Александр Тимофеев.
Условия вклада «Свободные средства» в Идея Банке
Идея Банк предлагает вклад «Свободные средства» с доходностью 5% годовых в гривне, возможностью свободно пополнять счёт и частично снимать средства, а также управлять вкладом онлайн через мобильное приложение O.Bank. Проценты выплачиваются ежемесячно, а деньги остаются доступны для клиента практически в любой момент.
Минимальная сумма вклада — от 100 грн при открытии онлайн или от 1000 грн в отделении. Срок размещения — 1 месяц с автоматической пролонгацией. Вклад предусматривает возможность пополнения и частичного снятия средств.
«Проценты начисляются на фактический остаток средств на счёте, а выплата производится ежемесячно. Если в течение месяца клиент пополнял вклад или частично использовал средства, доход рассчитывается с учётом реального остатка на счёте. Благодаря этому такой вклад остаётся гибким инструментом: деньги могут работать даже тогда, когда человек активно ими пользуется», — отметил директор департамента розничных продаж Идея Банка Александр Тимофеев.
По словам эксперта, часть сбережений может находиться на срочных депозитах с более высокими ставками, а часть — во вкладах до востребования для доступа к средствам. Обычно ставки по вкладам до востребования не превышают 5% годовых, тогда как по срочным ставкам средняя ставка в банках в зависимости от срока составляет 8—16% годовых; этой осенью наивысшую доходность банки предлагают преимущественно по вкладам на 6, 9 и 12 месяцев, преимущественно от 12% до 16,5% годовых.
Ранее сообщалось, что портфель вкладов Идея Банка в гривневом эквиваленте за 8 месяцев 2026 года вырос на 19,9% до 5,8 млрд грн.