
Щоб підтвердити джерело доходів для банку, потрібен документ, який прямо пов’язує гроші на рахунку з законною подією: зарплатою, продажем майна, спадщиною, подарунком, позикою чи заробітком за кордоном. Для офіційних доходів підходять відомості з ДРФО та довідки ОК-5 і ОК-7, які можна безкоштовно сформувати в «Дії», Електронному кабінеті платника чи на вебпорталі ПФУ.
Для разових надходжень банк зазвичай просить первинний документ: договір купівлі-продажу, свідоцтво про спадщину, договір дарування або позики. Нижче зібрано документи для кожного джерела і дії на випадок відмови банку.
Навіщо банк вимагає підтвердження доходів
Вимоги фінмоніторингу
За Законом №361-IX банк є суб’єктом первинного фінансового моніторингу і має право вимагати від клієнта документи та пояснення щодо його операцій. Положення НБУ №65 від 19.05.2020 деталізує цей обов’язок: за потреби банк з’ясовує джерела походження коштів і статків клієнта, а глибина перевірки залежить від рівня ризику.
Пороговою закон вважає операцію від 400 000 грн лише тоді, коли є додаткова ознака, наприклад готівка, переказ за кордон або участь політично значущої особи. Проте банк може запросити документи і за меншої суми, якщо операція не схожа на звичну для вас поведінку.
Підвищення лімітів переказів
Банківський меморандум обмежує вихідні P2P-перекази сумою 100 000 грн на місяць для клієнтів низького і середнього ризику та 50 000 грн для високого ризику. Індивідуальний ліміт банк встановлює лише тоді, коли бачить підтверджений дохід, достатній для таких оборотів.
Великі покупки і зарахування валюти
Найчастіше запити надходять після внесення великої суми готівки, зарахування коштів з-за кордону або різкого зростання надходжень на картку. Також банк цікавиться джерелом грошей перед великою покупкою: оплатою квартири, авто чи розміщенням значного депозиту.
Ще один привід – невідповідність між анкетою і реальними оборотами. Якщо в анкеті дохід 20 000 грн на місяць, а на рахунок надійшло 600 000 грн, банк попросить пояснення навіть за законної операції.
Універсальні документи про доходи
Витяг з ДРФО
Відомості з Державного реєстру фізичних осіб – платників податків показують усі доходи, про які прозвітували роботодавці, замовники та інші податкові агенти. Запит можна подати в Електронному кабінеті платника, у «Моїй податковій» або в «Дії», і відповідь зазвичай приходить протягом години.
Довідка з місця роботи
Довідку про доходи за останні 6 або 12 місяців видає бухгалтерія роботодавця. Вона корисна, якщо зарплата висока і потрібно показати середньомісячний дохід, а також коли частина виплат ще не відображена в ДРФО.
Податкова декларація з квитанцією
Декларація про майновий стан і доходи разом із квитанцією про прийняття підтверджує доходи, з яких ви самі сплатили податок: оренду, продаж майна, іноземну зарплату. ФОП додають декларацію платника єдиного податку і, за потреби, книгу обліку доходів або витяг з реєстру платників єдиного податку.
Набір документів залежить від того, звідки гроші. Під час фінмоніторингу банки зазвичай просять таке:
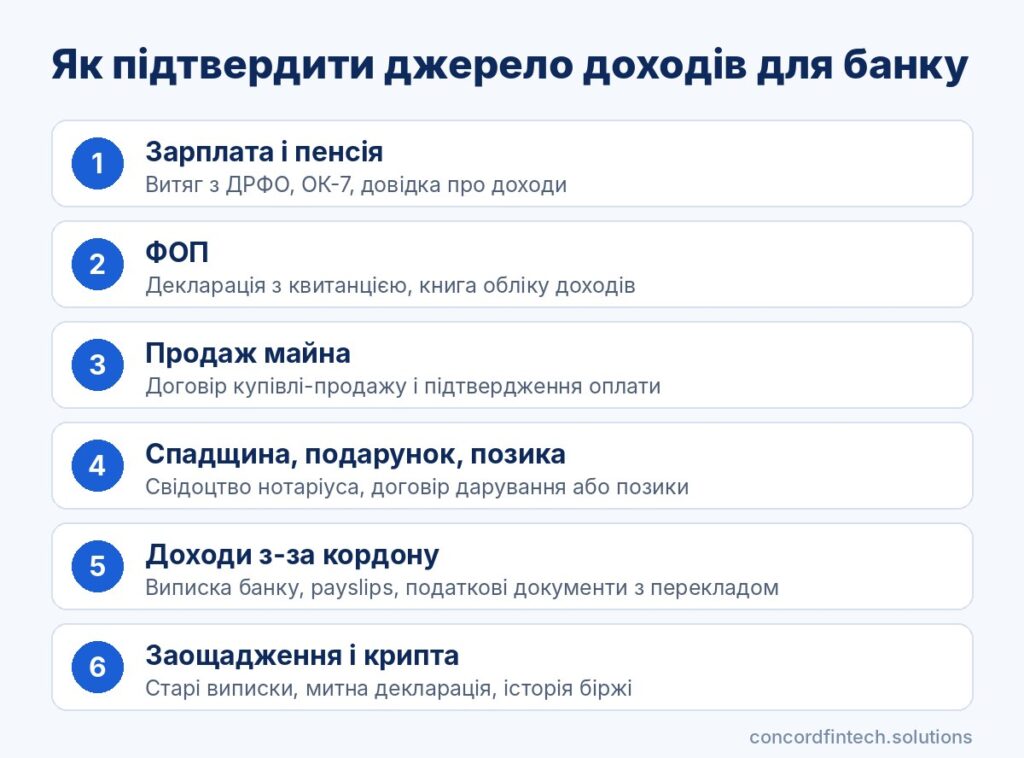
- найманий працівник: витяг з ДРФО, ОК-7, довідка про зарплату;
- ФОП: декларація з квитанцією, книга обліку доходів, витяг з реєстру платників єдиного податку;
- разовий продаж чи спадщина: договір або свідоцтво плюс підтвердження оплати;
- доходи з-за кордону: виписка іноземного банку, трудовий договір, payslips, податкові документи з перекладом;
- криптовалюта: виписки з біржі та історія виведення коштів на картку.
| Джерело доходу | Документ | Де отримати |
|---|---|---|
| Зарплата | Витяг з ДРФО, ОК-7, довідка про доходи | «Дія», Електронний кабінет, бухгалтерія |
| Підприємницька діяльність | Декларація ФОП з квитанцією, книга обліку доходів | Електронний кабінет |
| Пенсія, соцвиплати | Довідка про розмір пенсії або допомоги | Вебпортал ПФУ |
| Продаж нерухомості | Договір купівлі-продажу, підтвердження оплати | Нотаріус, банк покупця |
| Продаж авто | Договір купівлі-продажу | Сервісний центр МВС, нотаріус |
| Спадщина | Свідоцтво про право на спадщину | Нотаріус |
| Подарунок | Договір дарування, документи про доходи дарувальника | Нотаріус або письмовий договір |
| Позика | Договір позики, розписка | Нотаріус або письмовий договір |
| Доходи з-за кордону | Виписка банку, трудовий договір, податкові документи з перекладом | Іноземний роботодавець і банк, перекладач |
| Криптовалюта | Виписка з біржі, історія операцій | Особистий кабінет біржі |
Підтвердження доходів від продажу майна і спадщини
Договір купівлі-продажу
Для квартири, будинку чи земельної ділянки підходить нотаріальний договір купівлі-продажу, а для авто договір, укладений у сервісному центрі МВС або в нотаріуса. Якщо покупець перерахував гроші з рахунку, додайте платіжну інструкцію або виписку, де видно надходження.
Коли оплата була готівкою, а гроші ви внесли на рахунок пізніше, банк може запитати, чому минуло стільки часу. У поясненні вкажіть дату угоди, суму і причину затримки, а також додайте декларацію, якщо з продажу треба було сплатити податок.
Свідоцтво про спадщину
Свідоцтво про право на спадщину видає нотаріус, і воно підтверджує перехід до вас майна або коштів спадкодавця. Якщо спадщиною були гроші на рахунку, додайте довідку банку спадкодавця про виплату залишку.
Документи про подарунки
Великий грошовий подарунок підтверджують договором дарування, у якому вказано суму, дату і сторони. Банк може також попросити документи про доходи дарувальника, бо з’ясовує, звідки гроші в нього.
Подарунки від родичів першого і другого ступеня споріднення не оподатковуються. Подарунок від інших людей треба задекларувати, а квитанція про подання декларації додатково підсилює ваш пакет.
Договір позики
Позичені гроші підтверджують письмовим договором позики або розпискою, а для великих сум краще мати нотаріальне посвідчення. Банк порівняє дату договору із зарахуванням і може запитати, звідки гроші в позикодавця.
Підтвердження доходів з-за кордону
Виписка іноземного банку
Виписка з рахунку за кордоном показує регулярні надходження від роботодавця і сам переказ в Україну. Найкраще працює виписка за 6-12 місяців, де видно і зарплату, і накопичення залишку.
Трудовий договір і податкові документи
Банк зазвичай просить трудовий договір і розрахункові листи (payslips), а також річні податкові документи країни роботи. Це може бути податкова декларація з відміткою іноземного органу або річна довідка роботодавця про зарплату і податки.
Податковий резидент України має задекларувати іноземні доходи вдома. Декларація з квитанцією про прийняття показує банку, що дохід легальний і відображений перед ДПС.
Переклад і апостиль
Документи іноземною мовою банки зазвичай просять перекласти українською, а для офіційних документів державних органів інколи вимагають апостиль. Чи потрібне нотаріальне засвідчення, вирішує конкретний банк, тому уточніть це до замовлення перекладу.
Заощадження, готівка і криптовалюта
Найскладніше підтвердити гроші, які роками зберігалися вдома або на криптобіржі. Тут допомагає будь-який документ, що показує, звідки кошти з’явилися колись.
Старі виписки і депозити
Готівкові заощадження підтверджують виписками про зняття коштів з рахунків чи закриття депозитів у минулому. Підійдуть також старі декларації, довідки про доходи за попередні роки і митна декларація про ввезення валюти в Україну.
Пояснення варто скласти хронологічно: коли і з яких доходів ви накопичили суму. Банк оцінює, чи реальна вона для вашого рівня доходів.
Доходи від криптовалюти
Для коштів з біржі підготуйте виписку з особистого кабінету, історію угод і виведень на картку. Якщо криптовалюту купували за власні гроші, додайте документи про походження початкового капіталу.
Прибуток від продажу криптовалюти варто задекларувати. Квитанція про подання декларації стане вагомим доказом.
Що робити, якщо банк не прийняв документи
Строк відповіді і додаткові пояснення
Єдиного строку відповіді на запит банку закон не встановлює, тому орієнтуйтеся на строк у самому запиті. Якщо документи зібрати не встигаєте, письмово попросіть продовження і вкажіть, коли їх подасте.
Коли документів немає взагалі, напишіть детальне пояснення з датами, сумами і всіма непрямими доказами: виписками, листуванням, свідченнями про угоду. Без жодних документів банк може обмежити видаткові операції або відмовитися від обслуговування за статтею 15 Закону №361-IX.
Відмова найчастіше означає, що банк не побачив зв’язку між документом і операцією. Якщо пакет відхилили, діяти краще послідовно:
- Попросіть банк письмово назвати, яких саме документів бракує.
- Доповніть пакет і додайте пояснення до кожної операції.
- Подайте документи через застосунок або відділення і збережіть підтвердження.
- Якщо відповіді немає або вона формальна, зверніться до НБУ.
- За потреби відкрийте рахунок в іншому банку і перенесіть залишок.
Скарга до НБУ
Скаргу на банк приймає Національний банк через онлайн-форму на сайті та контакт-центр 0 800 505 240. Звернення розглядають за Законом «Про звернення громадян» протягом 30 днів, а загальний строк не може перевищувати 45 днів.
НБУ не скасовує рішення банку замість нього, але перевіряє, чи дотримано процедуру. Положення №65 прямо вимагає від банків утримуватися від необґрунтованого де-рискінгу, тобто відмови від клієнтів лише заради уникнення ризиків.
Перехід до іншого банку
Розірвання договору не означає втрату грошей, бо залишок повертають за заявою клієнта, зазвичай переказом в інший банк. Резервний рахунок у другому банку значно спрощує цей крок.
Поширені запитання
Чи приймає банк витяг з ДРФО з Дії?
Так, більшість банків приймає відомості про доходи, сформовані в «Дії» або Електронному кабінеті. Файл має електронний підпис, тому паперова копія з печаткою зазвичай не потрібна.
Як підтвердити готівкові заощадження?
Знадобляться документи про те, звідки готівка з’явилася: виписки про зняття коштів, закриті депозити, договори продажу, старі довідки про доходи. До них варто додати хронологічне пояснення накопичення суми.
Чи потрібен переклад іноземних документів?
Зазвичай так, банки просять переклад українською. Чи потрібне нотаріальне засвідчення або апостиль, залежить від вимог конкретного банку і типу документа.
Скільки часу банк перевіряє документи?
Загального строку перевірки немає, і кожен банк встановлює його внутрішніми правилами. Простий пакет розглядають за кілька робочих днів, а за складних операцій банк може надіслати повторний запит.