
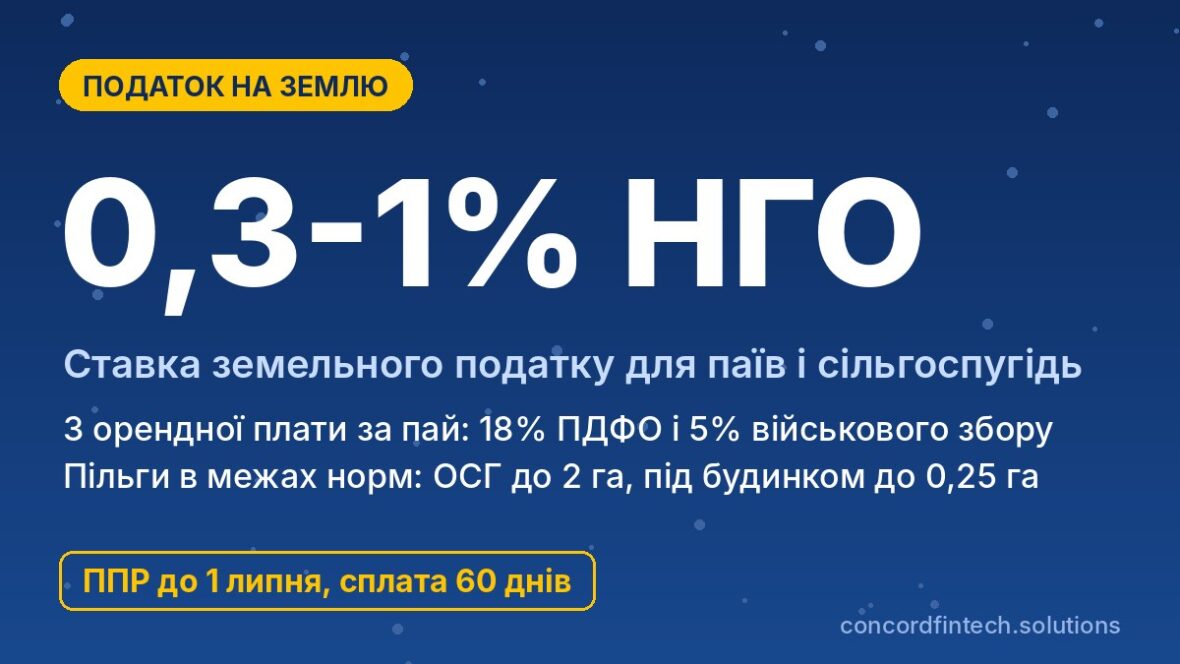
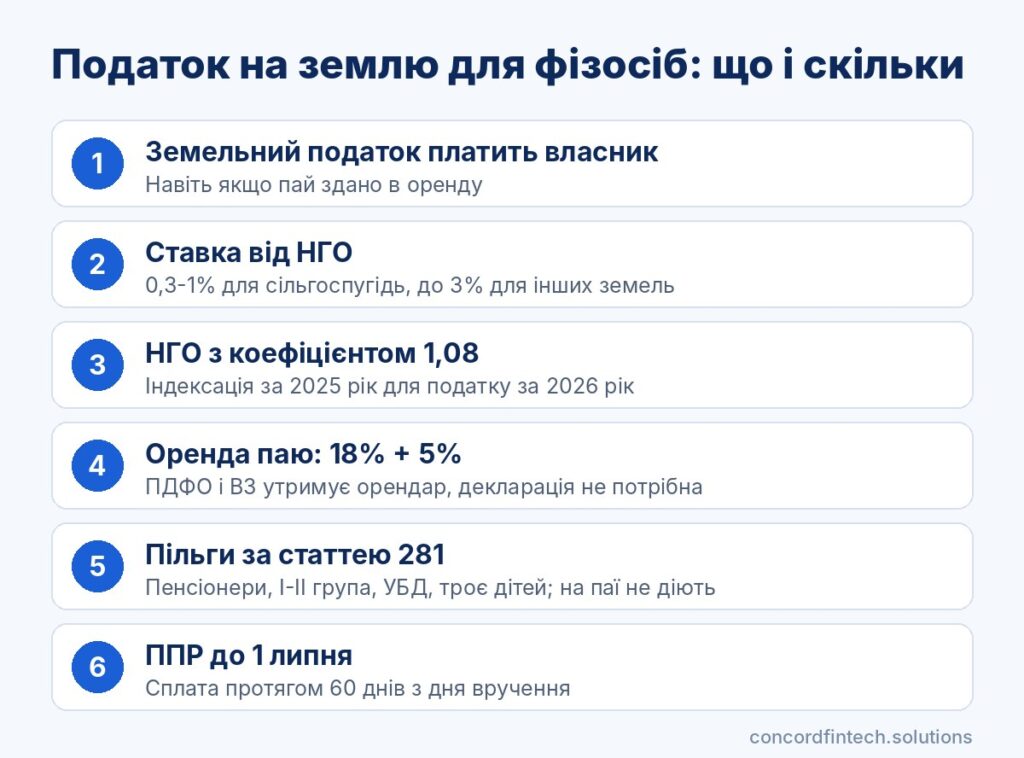
Податок на землю для фізосіб складається з двох різних платежів, які часто плутають. Власник ділянки чи паю щороку сплачує земельний податок від нормативної грошової оцінки (НГО) за ставкою, яку встановлює громада: для сільськогосподарських угідь від 0,3% до 1% НГО, для інших земель до 3%. Якщо ж пай здано в оренду, з орендної плати окремо утримують 18% ПДФО і 5% військового збору, і це робить сам орендар як податковий агент.
Декларацію з земельного податку громадяни не подають, бо суму нараховує податкова і надсилає податкове повідомлення-рішення до 1 липня поточного року. Нижче пояснено, хто є платником, як рахувати податок від НГО, які пільги діють для пенсіонерів, людей з інвалідністю та ветеранів і чому на паї ці пільги зазвичай не поширюються.
Хто сплачує земельний податок
Власники земельних ділянок
Згідно зі статтею 269 Податкового кодексу України, платниками земельного податку є власники земельних ділянок і земельних часток (паїв). Обов’язок виникає з дня державної реєстрації права власності і не залежить від того, обробляє людина землю сама, здає її в оренду чи взагалі не використовує. Тому власник паю, переданого агрофірмі, лишається платником земельного податку, якщо договір не перекладає компенсацію цього платежу на орендаря.
Землекористувачі
Окрім власників, податок сплачують постійні землекористувачі, тобто особи, яким ділянку надано в постійне користування. Орендарі державної чи комунальної землі земельного податку не платять, натомість вони вносять орендну плату за договором з громадою.
Пільгові категорії
Частина громадян звільнена від податку повністю, але лише в межах установлених норм площі. Пільга діє на одну ділянку кожного виду використання, а площа понад норму оподатковується на загальних підставах. Детальний перелік пільговиків і граничних розмірів наведено нижче в окремому розділі.
Ставки і нормативна грошова оцінка
Ставки для різних категорій землі
Статтею 274 ПКУ встановлено граничні ставки для ділянок, НГО яких проведено. Загальний максимум становить 3% НГО, для сільськогосподарських угідь ставка має бути не менше 0,3% і не більше 1%, для земель загального користування до 1%, а для лісових земель до 0,1%. Якщо НГО не проведено, за статтею 277 податок рахують від НГО одиниці площі ріллі по області, і ставка не може перевищувати 5%.
| Категорія землі | Ставка від НГО | Пільга за статтею 281 |
|---|---|---|
| Рілля, сіножаті, пасовища, паї | 0,3-1% | Лише ділянка для ОСГ до 2 га, на паї не поширюється |
| Присадибна ділянка під будинком | до 3% | 0,25 га в селі, 0,15 га в селищі, 0,10 га в місті |
| Садова, дачна, гаражна ділянка | до 3% | 0,12 га, 0,10 га і 0,01 га відповідно |
| Лісові землі | до 0,1% | Окремої норми немає |
| Ділянки без НГО | до 5% НГО ріллі по області | Ті самі норми площі |
Як дізнатися НГО
Нормативну грошову оцінку ділянки вказано у витязі з технічної документації про НГО, який можна замовити онлайн через сервіси Держгеокадастру або в ЦНАП. Для оцінок, проведених раніше, щороку застосовують коефіцієнт індексації за статтею 289 ПКУ. За 2025 рік він становить 1,08 для всіх категорій земель, тому саме з ним рахують податок за 2026 рік.
Рішення громади
Конкретну ставку в межах кодексу визначає сільська, селищна або міська рада окремо для кожної категорії земель. Рішення оприлюднюють на сайті ради, а зведені дані щодо громад публікує Державна податкова служба.
Для паю площею 3,2 га з НГО 30 000 грн за гектар з урахуванням коефіцієнта 1,08 оцінка становить 103 680 грн. За ставки 0,3% податок дорівнює 311,04 грн на рік, за 0,5% буде 518,40 грн, а за максимальної ставки 1% сума сягне 1 036,80 грн.
Оподаткування орендної плати за пай
Орендар як податковий агент
Відповідно до підпункту 170.1.1 ПКУ, податковим агентом орендодавця за доходом від оренди сільськогосподарської землі, паю чи майнового паю є орендар. Він нараховує податок, утримує його з орендної плати і перераховує до бюджету за місцем розташування ділянки. Тому власник паю, який здав землю підприємству чи ФОП, декларацію про доходи за цим доходом не подає.
Інша ситуація виникає, коли орендар є звичайною фізичною особою без статусу підприємця. Тоді власник паю сам сплачує ПДФО щокварталу протягом 40 календарних днів після кінця кварталу і відображає дохід у річній декларації.
18% ПДФО і 5% ВЗ
Орендна плата оподатковується ПДФО за ставкою 18% і військовим збором 5%. Базою є сума з договору, але не менше мінімальної орендної плати, яка за Указом Президента №92/2002 становить 3% НГО. Ухвалений 9 червня 2026 року закон №4903-IX зі ставкою 5% для частини орендних доходів станом на середину жовтня 2026 року не підписано, тож для паїв діє ставка 18%.
Суму, яку отримає власник паю, легко перевірити самостійно. Розрахунок виконують у такому порядку:
- Визначте річну орендну плату з договору, наприклад 8 000 грн.
- Перевірте мінімум: 3% від НГО 103 680 грн становить 3 110,40 грн, тож договірна сума більша.
- Обчисліть ПДФО: 8 000 × 18% = 1 440 грн.
- Обчисліть військовий збір: 8 000 × 5% = 400 грн.
- Відніміть податки: на руки власник отримає 6 160 грн.
Натуральна орендна плата
Часто орендну плату видають зерном, олією чи іншою продукцією. Така виплата теж є доходом, а вартість продукції визначають за цінами, зазначеними в договорі або відомості видачі. Для негрошових доходів ПКУ передбачає натуральний коефіцієнт за пунктом 164.5, тому база ПДФО може бути вищою за вартість продукції, а розрахунок податку варто попросити в орендаря.
Пільги з земельного податку
Пенсіонери і люди з інвалідністю
Пункт 281.1 ПКУ звільняє від сплати податку кілька категорій громадян. Щоб пільгу врахували в повідомленні-рішенні, податкова має знати про статус власника, тому підтвердні документи краще подати заздалегідь. Від податку звільнені:
- особи з інвалідністю першої і другої групи;
- фізичні особи, які виховують трьох і більше дітей віком до 18 років;
- пенсіонери за віком;
- ветерани війни, зокрема учасники бойових дій, та особи, на яких поширюється Закон «Про статус ветеранів війни, гарантії їх соціального захисту»;
- особи, які постраждали внаслідок Чорнобильської катастрофи.
Пункт 281.3 додатково звільняє власників землі і паїв на період, коли їх передано в оренду платнику єдиного податку четвертої групи. Громада також може встановити власні пільги, тому рішення ради варто перевірити.
Ділянки під житлом
Для ділянок під житловим будинком, господарськими будівлями і спорудами пільга діє в межах 0,25 га в селах, 0,15 га в селищах і 0,10 га в містах. Пенсіонер із присадибною ділянкою 0,30 га в селі сплачує податок лише за 0,05 га. Якщо ж ділянка розташована на тимчасово окупованій території або в зоні активних бойових дій за Переліком Мінрозвитку, плата за землю за пунктом 69.14 перехідних положень ПКУ не нараховується за відповідні місяці до припинення воєнного стану.
Норми безоплатної передачі
Пільга за пунктом 281.2 поширюється на одну ділянку за кожним видом використання: для особистого селянського господарства до 2 га, для садівництва до 0,12 га, для дачного будівництва до 0,10 га, для гаража до 0,01 га. Ділянки, утворені з паїв для товарного сільськогосподарського виробництва, до цього переліку не входять, тому пенсіонер сплачує податок за пай на загальних підставах. Якщо пільговик має кілька ділянок одного виду, до 1 травня він подає до податкової заяву про вибір ділянки, на яку застосовується пільга.
Сплата і звітність
Податкове повідомлення-рішення до 1 липня
За пунктом 286.5 ПКУ податок для громадян рахує податкова за місцем розташування ділянки на підставі даних Державного земельного кадастру. Податкове повідомлення-рішення надсилають до 1 липня поточного року, тобто податок за 2026 рік мали нарахувати до 1 липня 2026 року.
Сплата протягом 60 днів
Податок сплачують протягом 60 днів з дня вручення повідомлення-рішення. Якщо податкова не надіслала документ вчасно, пункт 287.9 ПКУ звільняє громадянина від відповідальності за прострочення. Оплатити можна за реквізитами з ППР у банку або через Електронний кабінет платника.
Звірка даних про площу і НГО ділянки
Якщо у повідомленні неправильна площа, оцінка чи не врахована пільга, подайте заяву про звірку до податкової з витягом про НГО і документами про право власності. Після перевірки податкова надсилає нове повідомлення-рішення, а попереднє скасовується. Якщо звірка не допомогла, ППР можна оскаржити в адміністративному порядку протягом 10 робочих днів з дня отримання.
Найчастіше помилки виникають через застарілу НГО, неврахований коефіцієнт або дублювання ділянок у кадастрі. Також власники паїв нерідко не перевіряють, чи перерахував орендар утримані податки, хоча ці дані видно у відомостях про доходи в Електронному кабінеті.
Поширені запитання
Чи платять податок за пай, переданий в оренду?
Так, власник паю лишається платником земельного податку, навіть якщо землю обробляє орендар. Часто договір передбачає, що орендар компенсує цю суму, але юридично ППР надходить власнику. Виняток становить оренда платнику єдиного податку четвертої групи, коли власник звільнений від земельного податку.
Як дізнатися НГО ділянки?
НГО вказано у витязі з технічної документації про нормативну грошову оцінку, який замовляють через сервіси Держгеокадастру або в ЦНАП. Для старих оцінок потрібно врахувати коефіцієнти індексації за кожен наступний рік, зокрема 1,08 за 2025 рік. Цю ж суму податкова використовує в повідомленні-рішенні.
Чи є пільги для пенсіонерів?
Так, пенсіонери за віком звільнені від податку в межах норм статті 281: до 2 га для особистого селянського господарства і до 0,25 га під будинком у селі. На паї для товарного сільськогосподарського виробництва ця пільга не поширюється. Громада може встановити додаткові пільги своїм рішенням.
Що робити, якщо орендар не платить податок?
Обов’язок утримати і сплатити ПДФО та військовий збір з орендної плати лежить на орендарі як податковому агенті, і за порушення відповідає він. Перевірити, чи подавав орендар відомості про ваш дохід, можна в Електронному кабінеті, а в разі розбіжностей варто звернутися до податкової. Якщо орендар систематично не вносить саму орендну плату, стаття 141 Земельного кодексу дає підставу припинити право користування землею через суд.