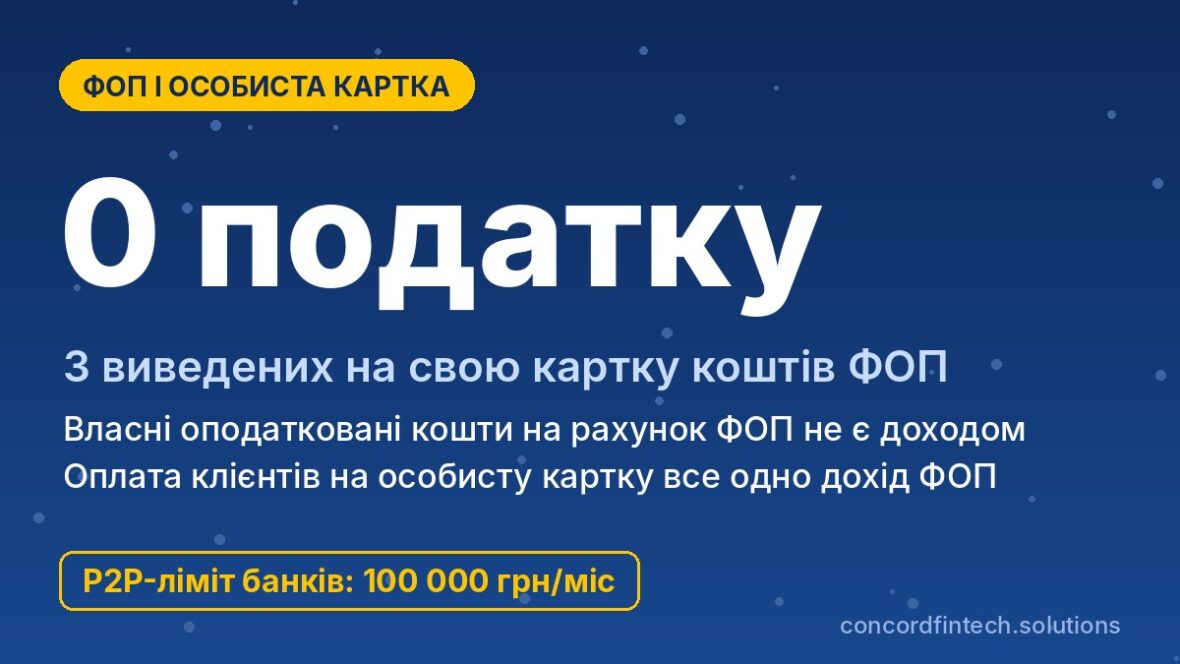
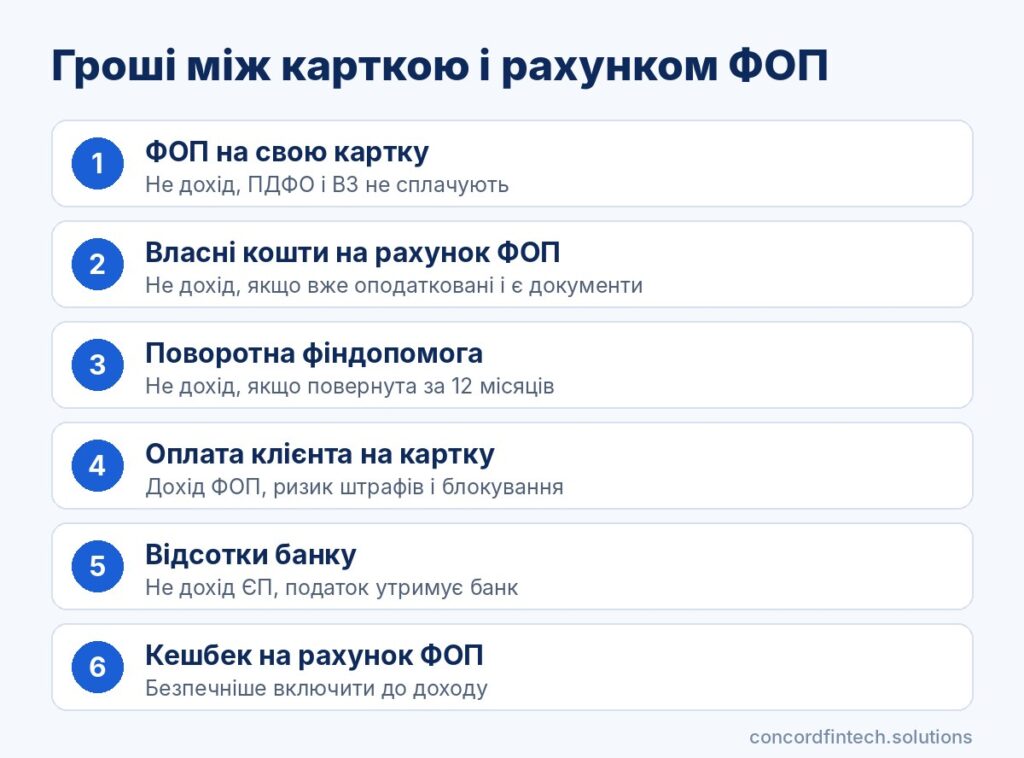
Переказ з картки фізособи на ФОП і зворотне виведення коштів закон не забороняє, але податкові наслідки в цих операцій різні. Гроші, які підприємець після сплати податків переказує з рахунку ФОП на свою особисту картку, повторно не оподатковуються. Поповнення рахунку ФОП власними коштами доходом не вважають, якщо ці кошти вже були оподатковані і їхнє походження можна підтвердити.
Найбільший ризик виникає, коли клієнти платять за товари чи послуги на особисту картку замість рахунку ФОП. Такі гроші все одно є доходом підприємця, а спосіб їх отримання порушує банківські правила і може мати наслідки щодо ПРРО.
Переказ з рахунку ФОП на особисту картку
Чи оподатковується виведення коштів
Платник єдиного податку сплачує податок з доходу в момент його надходження на рахунок. Кошти, що залишилися після сплати єдиного податку і ЄСВ, належать підприємцю як фізичній особі, тому ПДФО і військовий збір з переказу на особисту картку не сплачують. Закон не обмежує, як часто і скільки можна виводити, і не вимагає звітувати, на що витрачено гроші.
Правильне призначення платежу
Підійдуть формулювання «Переказ власних коштів ФОП на особисті потреби» або «Перерахування власних коштів, без ПДВ». Не варто писати «зарплата» чи «оплата послуг», бо підприємець не може бути сам собі роботодавцем або підрядником, і таке формулювання лише викличе питання фінмоніторингу.
Ліміти і комісії банків
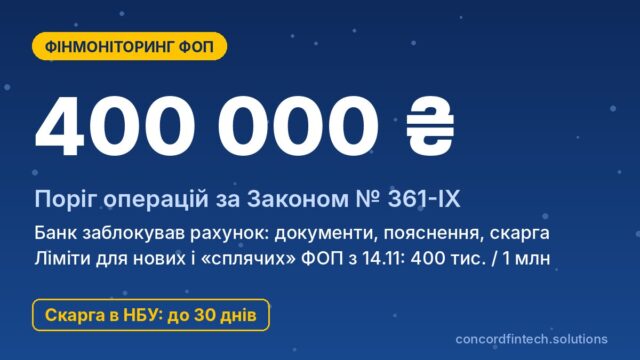
Переказ з рахунку ФОП на власну картку не є P2P-переказом між фізособами, але для нових і «сплячих» ФОП банки застосовують окремі місячні ліміти. З 14 листопада 2026 року вони становлять 400 000 грн для 1 групи і 1 млн грн для 2-3 груп. Комісія залежить від тарифу: усередині одного банку виведення на свою картку часто безкоштовне, а на картку іншого банку може бути платним.
Поповнення рахунку ФОП з особистої картки
Коли це не є доходом
Перелік винятків у п. 292.11 Податкового кодексу власні кошти прямо не згадує. Проте ДПС у ЗІР (категорія 107.01.05) роз’яснює, що власні кошти ФОП, зараховані на поточний рахунок для підприємницької діяльності, до доходу не включаються, якщо вони вже оподатковувалися під час нарахування або виплати.
Зазвичай йдеться про зарплату, дохід від продажу майна чи інші вже оподатковані суми. Підтвердженням слугують дані Державного реєстру фізичних осіб про доходи і утриманий податок, довідка від роботодавця або платіжні документи про сплату ПДФО.
Як позначити призначення платежу
Від формулювання залежить, чи побачить податкова в надходженні виручку. Найчастіше використовують такі варіанти:
- «Поповнення рахунку власними коштами (заробітна плата, з якої сплачено ПДФО і військовий збір)».
- «Внесення виручки за період з 01.10.2026 по 15.10.2026» для готівки, вже врахованої в доходах.
- «Поворотна фінансова допомога згідно з договором №. від.» для коштів від іншої людини.
Що відображати в обліку і декларації
Власні оподатковані кошти не вносять в облік доходів і не показують у декларації платника єдиного податку. Готівкову виручку відображають один раз, у день отримання від покупця, і внесена на рахунок сума не повинна перевищувати вже врахований дохід за цей період.
Поворотна фінансова допомога не є доходом, якщо її повернули протягом 12 календарних місяців. Неповернена в цей строк сума стає доходом після його закінчення.
Оплата від клієнтів на особисту картку: ризики
Чому це дохід ФОП
Гроші за товари чи послуги, отримані на особисту картку, залишаються доходом від підприємницької діяльності, і ДПС вимагає включити їх до обліку та сплатити податок. Крім того, Інструкція НБУ № 162 від 29.07.2022 забороняє використовувати рахунок для особистих потреб у підприємницьких операціях, тож банк може обмежити обслуговування картки.
Ризик донарахувань і штрафів
Якщо такі надходження не відображені в обліку, під час перевірки податкова може донарахувати податок і штрафні санкції. Є й ризик, що дохід кваліфікують як дохід фізособи і оподаткують за ставкою 23% без вирахування витрат. Неврахована виручка також може приховувати перевищення ліміту групи, який у 2026 році становить 1 444 049 грн для 1 групи і 7 211 598 грн для 2 групи.
Порушення вимог щодо ПРРО
Для ФОП, які зобов’язані застосовувати РРО чи ПРРО, оплата на номер картки вважається розрахунковою операцією за Законом № 265/95-ВР. Без фіскального чека з 1 серпня 2025 року діють штрафи 100% вартості товару за перше порушення і 150% за кожне наступне.
Якщо ж клієнт платить через банк на IBAN підприємця, це банківська операція, і чек зазвичай не потрібен. Для 1 групи обов’язок застосовувати ПРРО відкладено до спливу трьох місяців після завершення воєнного стану.
Ліміти P2P і посилений моніторинг у 2026 році
Скасування регуляторного ліміту 150 тис. грн
Постанова НБУ № 102 від 27.08.2024 з 1 жовтня 2024 року тимчасово обмежила вихідні перекази з картки на картку сумою 150 000 грн на місяць. З 1 квітня 2025 року цей ліміт припинив дію, і тепер обмеження встановлюють самі банки в межах ризик-орієнтованого підходу.
Внутрішні ліміти банків за Меморандумом прозорості
Меморандум про прозорість ринку платіжних послуг, оновлений 14 травня 2026 року, передбачає 100 000 грн на місяць для клієнтів низького і середнього ризику і 50 000 грн для клієнтів високого ризику без підтверджених доходів. Ліміт стосується вихідних переказів, тож отримати можна більше, але часті надходження від різних людей підвищують рівень ризику.
Ознаки торгівлі через особисті картки
Фінмоніторинг звертає увагу на десятки дрібних переказів від різних фізосіб, однакові суми і коментарі на кшталт «за товар». Підозріло виглядає і схема, коли гроші надходять на рахунок ФОП і того ж дня майже повністю виводяться на особисту картку.
Що вважають доходом ФОП: розбір ситуацій
Позика від родича
Гроші від родича на рахунок ФОП без документів податкова може вважати доходом. Щоб цього уникнути, укладають договір поворотної фінансової допомоги або отримують подарунок на особисту картку, адже подарунок від члена сім’ї першого ступеня споріднення оподатковується за нульовою ставкою.
Повернення від постачальника
Повернута постачальником передоплата за скасоване замовлення є поверненням власних коштів, а не виручкою. У призначенні має бути «Повернення попередньої оплати за рахунком №.», а коли сам ФОП повертає гроші покупцю, ця сума за п. 292.11 ПКУ до доходу не включається.
Кешбек і відсотки банку
Відсотки на залишок є пасивним доходом, який за пп. 1 п. 292.1 ПКУ не входить до доходу єдинника, а ПДФО і військовий збір з них утримує банк. Для кешбеку на рахунок ФОП окремого винятку немає, тому безпечніше включати його до доходу.
| Ситуація | Дохід ФОП? | Обґрунтування | Ризик |
|---|---|---|---|
| Поповнення власними оподаткованими коштами | Ні | Позиція ДПС у ЗІР 107.01.05 | Немає документів про оподаткування |
| Оплата клієнта на особисту картку | Так | Дохід від діяльності, пп. 1 п. 292.1 ПКУ | Донарахування, штрафи за ПРРО |
| Поворотна фінансова допомога | Ні, якщо повернута за 12 місяців | Підпункт 3 п. 292.11 ПКУ | Неповернена сума стає доходом |
| Повернення передоплати постачальником | Ні | Повертаються власні кошти | Нечітке призначення платежу |
| Повернення коштів покупцю | Зменшує дохід | Пункт 292.11 ПКУ | Немає документа про повернення |
| Кешбек на рахунок ФОП | Безпечніше вважати доходом | Прямого винятку немає | Спір щодо кваліфікації |
| Відсотки на залишок | Ні | Пасивний дохід | Немає, податок утримує банк |
| Переказ від родича без договору | Може бути визнаний доходом | Безоплатно отримані кошти | Донарахування єдиного податку |
Коротко правило звучить так. Доходом вважають оплату за товари і послуги та кошти без підтвердженого джерела:
- дохід: оплата клієнтів на рахунок або особисту картку, неповернена фіндопомога, кешбек на рахунок ФОП;
- не дохід: власні оподатковані кошти, повернена фіндопомога, повернення передоплати, відсотки банку.
Як правильно виводити кошти ФОП
Періодичність і суми
Банк звертає увагу не на сам факт виведення, а на його схему, тому виведення всієї суми через кілька хвилин після кожного надходження нагадує транзитну операцію. Допоможуть прості правила:
- Спершу сплачуйте єдиний податок і ЄСВ, а виводьте лише залишок.
- Виводьте кошти регулярно, а не одразу після кожної оплати.
- Залишайте на рахунку резерв на податки і витрати бізнесу.
- Пишіть у призначенні «Переказ власних коштів ФОП».
- Оплачуйте постачальників з рахунку ФОП, а не з особистої картки.
Окремі картки для бізнесу і особистих витрат
Найнадійніше мати бізнес-картку до рахунку ФОП і окрему особисту картку. Так легше вести облік доходів, а банк бачить чітке розмежування між підприємницькими і побутовими операціями.
Документи на випадок запиту
Зберігайте договори з клієнтами, рахунки, акти, декларації, довідки про доходи і договори фінансової допомоги. Якщо банк надіслав запит, відповідайте в строк і пояснюйте кожну операцію окремо, бо повна відповідь здебільшого знімає обмеження.
Поширені запитання
Чи можна переказувати гроші з рахунку ФОП на свою картку?
Так, підприємець може в будь-який час переказати кошти з рахунку ФОП на особисту картку. Після сплати єдиного податку і ЄСВ ці гроші повторно не оподатковуються.
Чи є доходом поповнення рахунку ФОП з власної картки?
Ні, якщо кошти вже були оподатковані і це можна підтвердити документами. У призначенні платежу варто вказати джерело, наприклад зарплату, з якої утримано ПДФО і військовий збір.
Чи є зараз ліміт на P2P-перекази?
Регуляторного ліміту НБУ з квітня 2025 року немає, але банки за Меморандумом обмежують вихідні перекази сумою 100 000 грн на місяць. Для клієнтів високого ризику без підтверджених доходів ліміт становить 50 000 грн.