
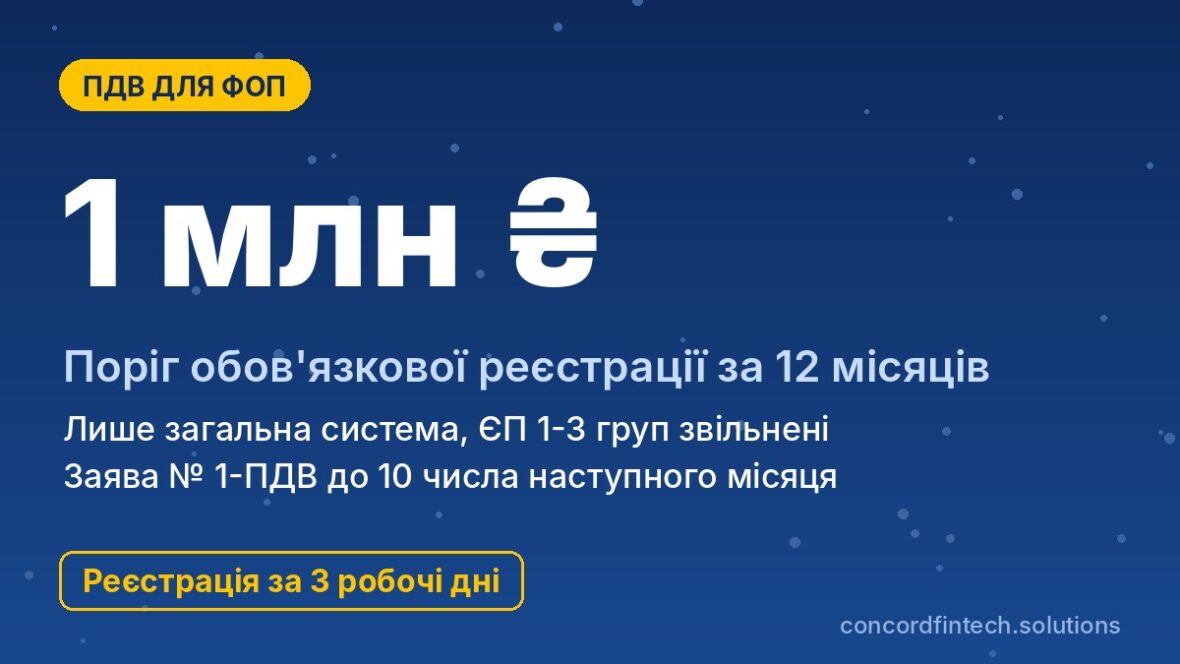
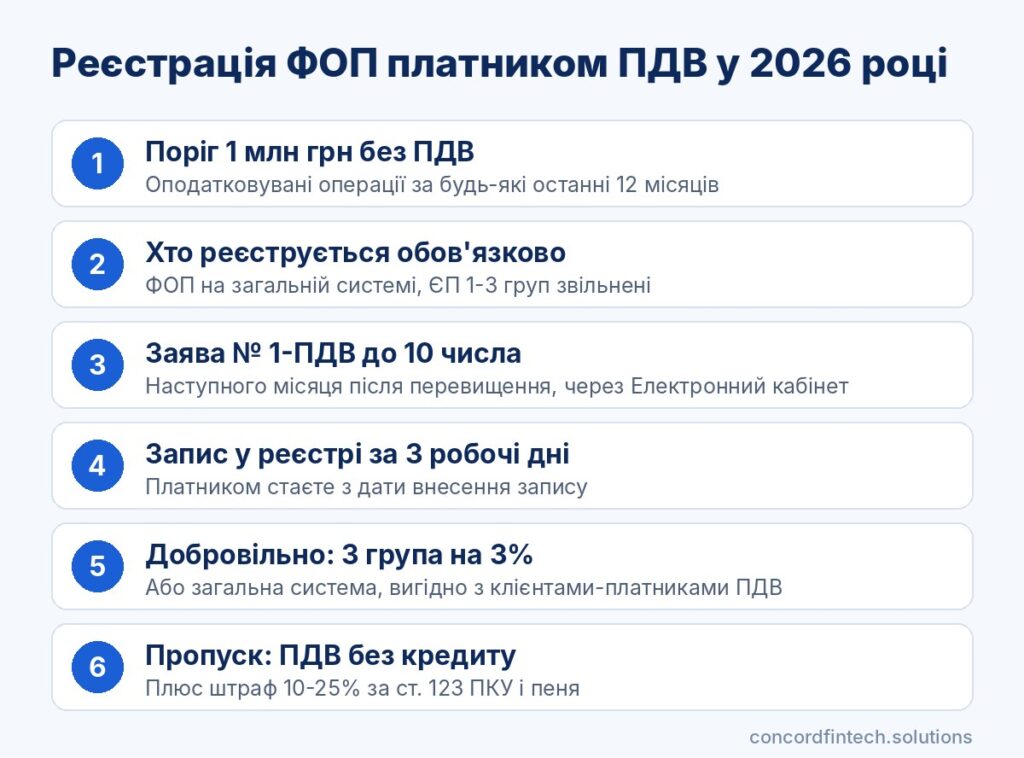
ФОП зобов’язаний зареєструватися платником ПДВ, якщо він працює на загальній системі і обсяг його оподатковуваних операцій за останні 12 календарних місяців перевищив 1 млн грн без ПДВ. Заяву за формою № 1-ПДВ треба подати не пізніше 10 числа місяця, що настає за місяцем перевищення, а платники єдиного податку 1-3 груп від цього обов’язку звільнені.
Нижче пояснюємо, як рахувати поріг за ковзні 12 місяців і що загрожує тим, хто пропустив строк. Окремо показуємо приклад розрахунку.
Коли ФОП зобов’язаний зареєструватися платником ПДВ
Поріг 1 млн грн за 12 місяців
Обов’язкову реєстрацію визначає п. 181.1 Податкового кодексу. Якщо загальна сума від постачання товарів і послуг, що підлягають оподаткуванню, за останні 12 календарних місяців сукупно перевищила 1 000 000 грн без урахування ПДВ, підприємець має стати платником податку.
Які операції враховуються
До порогу входять постачання за ставками 20%, 14%, 7% і 0%, зокрема експорт товарів і продажі через інтернет. Також ДПС включає безоплатні передачі, операції за посередницькими договорами та операції, звільнені від ПДВ.
Щодо звільнених операцій позиції розходяться. Верховний Суд у справі № 520/19175/2020 вважав, що їх не рахують, але безпечніше орієнтуватися на позицію ДПС.
Кого це не стосується
Платники єдиного податку 1-3 груп прямо виключені з п. 181.1, тому ФОП 2 групи чи 3 групи на ставці 5% не реєструється платником ПДВ навіть при обороті понад 1 млн грн. Добровільно це може зробити лише 3 група на ставці 3%.
Також поріг не зачіпає послуг нерезидентам з місцем постачання за межами України. Такі операції не є об’єктом ПДВ, тому IT-підприємець, який працює лише на іноземних клієнтів, обов’язку реєстрації зазвичай не має.
Як рахувати оборот для порогу ПДВ
Ковзні 12 місяців замість календарного року
Поріг перевіряють щомісяця за останні 12 місяців, а не з 1 січня. До суми додають новий місяць і відкидають найстаріший.
Під час переходу з єдиного податку на загальну систему в розрахунок потрапляє і період на спрощенні. Якщо за попередні 12 місяців оборот уже перевищив 1 млн грн, заяву подають не пізніше 10 числа першого місяця роботи на загальній системі.
Операції, що не оподатковуються
Не включають операції, які не є об’єктом ПДВ за ст. 196 ПКУ, і надходження без постачання. Це гранти, проценти, повернення позик і власні кошти ФОП.
Повернення товару і передоплати зменшують суму операцій. Дату операції визначають за першою подією: отриманням грошей або відвантаженням.
Приклад розрахунку
Підприємець зареєструвався на загальній системі в листопаді 2025 року і до того операцій не мав. У таблиці видно, що поріг він перетнув у жовтні 2026 року.
| Місяць | Оборот, тис. грн | Сума за 12 міс., тис. грн | Статус порогу |
|---|---|---|---|
| Листопад 2025 | 60 | 60 | Нижче порогу |
| Грудень 2025 | 70 | 130 | Нижче порогу |
| Січень 2026 | 75 | 205 | Нижче порогу |
| Лютий 2026 | 80 | 285 | Нижче порогу |
| Березень 2026 | 85 | 370 | Нижче порогу |
| Квітень 2026 | 90 | 460 | Нижче порогу |
| Травень 2026 | 90 | 550 | Нижче порогу |
| Червень 2026 | 95 | 645 | Нижче порогу |
| Липень 2026 | 100 | 745 | Нижче порогу |
| Серпень 2026 | 110 | 855 | Нижче порогу |
| Вересень 2026 | 120 | 975 | Близько до порогу |
| Жовтень 2026 | 130 | 1 105 | Перевищено |
Заяву № 1-ПДВ цей ФОП має подати не пізніше 10 листопада 2026 року. Уже у вересні йому варто було готувати облік і ціни, бо до порогу лишалося 25 тис. грн.
Обов’язкова реєстрація: строки і заява
Форма № 1-ПДВ
Реєстраційну заяву подають за формою № 1-ПДВ до податкової за місцем обліку. У ній зазначають підставу, тобто обов’язкову реєстрацію за п. 181.1.
Строк визначено п. 183.2 ПКУ: не пізніше 10 числа календарного місяця, що настає за місяцем, у якому вперше досягнуто 1 млн грн. Якщо 10 число випадає на вихідний, останнім днем вважається наступний робочий день.
Подача через Електронний кабінет
Найпростіше подати заяву онлайн з електронним підписом. Порядок дій такий.
- Увійдіть в Електронний кабінет через КЕП або Дія.Підпис.
- У розділі «Введення звітності» створіть документ J/F 1310111, тобто заяву № 1-ПДВ.
- Позначте обов’язкову реєстрацію за п. 181.1 і перевірте реквізити ФОП.
- Підпишіть і надішліть заяву, дочекайтеся квитанцій і перевірте запис у реєстрі платників ПДВ.
Дата, з якої ФОП стає платником
Податкова має внести запис до реєстру протягом 3 робочих днів після отримання заяви, якщо немає підстав для відмови. При обов’язковій реєстрації датою реєстрації вважається саме дата цього запису, а не перше число місяця.
Для тих, хто переходить з єдиного податку на загальну систему, правило інше. Якщо заяву подано до початку місяця переходу, реєстрація діє з першого числа цього місяця.
Добровільна реєстрація платником ПДВ
Кому це вигідно
Добровільна реєстрація можлива на загальній системі і на 3 групі за ставкою 3%. Вона має сенс, коли більшість покупців самі є платниками ПДВ.
Також реєстрація допомагає, якщо ви купуєте багато товарів чи обладнання з ПДВ. Вхідний податок від постачальників зменшує ваш ПДВ до сплати.
3 група зі ставкою 3%
Підприємець 3 групи може перейти зі ставки 5% на 3% з початку кварталу, подавши заяву про зміну ставки не пізніше ніж за 15 календарних днів до нового кварталу. Заява № 1-ПДВ подається не пізніше ніж за 10 календарних днів до місяця, з якого застосовуватиметься ставка 3%.
Реєстрація діє з першого числа місяця, у якому починають сплачувати 3%. Ліміт доходу 3 групи у 2026 році не змінюється і становить 10 091 049 грн.
Наслідки для клієнтів-платників ПДВ
Для покупця-платника ваш ПДВ нейтральний, бо він включає його до податкового кредиту. Тому великі компанії часто обирають постачальників із ПДВ.
Роздрібні клієнти, навпаки, сплачують 20% зверху без компенсації. Якщо підняти ціни не вийде, податок доведеться виділяти з чинної ціни.
Як анулювати реєстрацію
На загальній системі анулювати реєстрацію за власною заявою № 3-ПДВ можна, якщо оборот за останні 12 місяців не перевищує 1 млн грн. Реєстрацію також анулюють у разі припинення підприємницької діяльності.
ФОП 3 групи, який повертається на ставку 5%, подає заяву не пізніше ніж за 15 календарних днів до нового кварталу. Податкова сама виключає його з реєстру платників ПДВ.
Штрафи за пропуск порогу
Нарахування ПДВ за весь період
За п. 183.10 ПКУ особа, яка мала зареєструватися, але не подала заяву, відповідає за ненарахування і несплату ПДВ на рівні зареєстрованого платника. При цьому вона не має права на податковий кредит і бюджетне відшкодування.
Суму податку визначає контролюючий орган, як правило, під час документальної перевірки за п. 54.3 ПКУ. Декларацій і накладних за минулий період не подають, бо це можуть робити лише зареєстровані платники.
Штрафи і пеня
Окремого фіксованого штрафу саме за несвоєчасну заяву немає, але на донарахований податок нараховують штраф за ст. 123 ПКУ. Це 10% суми, 25% за умисного порушення і 50% за повторного умисного порушення протягом 1 095 днів.
Розгляньмо приклад: ФОП із таблиці не подав заяву і три місяці продавав послуги на 400 000 грн. За ставки 20% податкова може визначити 80 000 грн ПДВ і 8 000 грн штрафу, а в разі умислу 20 000 грн, плюс пеня за ст. 129 ПКУ, якщо суму не сплатять вчасно.
Як мінімізувати наслідки
Якщо строк минув, заяву № 1-ПДВ все одно подайте якнайшвидше. Так період без права на податковий кредит буде коротшим.
Збережіть первинні документи і договори за весь період. Вони допоможуть заперечити завищені донарахування.
Як не пропустити поріг: щомісячний контроль
Трекер обороту
Найнадійніший спосіб полягає в таблиці, де щомісяця записують оборот і суму за 12 місяців. Поставте сигнальну позначку на рівні 850-900 тис. грн, щоб мати запас часу.
Для контролю стануть у пригоді прості інструменти. Більшість із них безкоштовні.
- Таблиця в Excel чи Google Sheets з формулою суми за 12 рядків.
- Книга обліку доходів і витрат в Електронному кабінеті.
- Щомісячна виписка з банку з відокремленням непідприємницьких надходжень.
- Звіти ПРРО з сумами розрахунків за місяць.
Виписка банку і дані ПРРО
Банк не повідомляє ФОП про наближення до порогу ПДВ, тому покладатися варто на власний облік. У виписці видно всі надходження, але з неї треба прибрати повернення і власні кошти.
Дані ПРРО показують розрахунки з покупцями готівкою і карткою. Разом з випискою вони дають повну картину обороту.
Що зміниться при запровадженні порогу 4 млн
Мінфін пропонував зобов’язати реєструватися платниками ПДВ і ФОП 2-3 груп з оборотом понад 4 млн грн за 12 місяців. Станом на середину жовтня 2026 року це лише проєкт, якого немає у Верховній Раді, а за графіком МВФ старт можливий не раніше 1 січня 2028 року.
Поки ці зміни не ухвалені, для спрощенців нічого не змінюється. Поріг 1 млн грн і далі стосується лише загальної системи.
Поширені запитання
Чи повинен ФОП 2 групи реєструватися платником ПДВ?
Ні, платники єдиного податку 1-3 груп звільнені від обов’язкової реєстрації незалежно від обороту. ФОП 2 групи взагалі не може бути платником ПДВ без переходу на 3 групу зі ставкою 3% або на загальну систему.
Як рахувати 1 млн грн для ПДВ?
Складіть суму оподатковуваних операцій без ПДВ за останні 12 календарних місяців і перевіряйте її щомісяця. Послуги нерезидентам з місцем постачання за кордоном, гранти і власні кошти не враховують.
Що буде, якщо не зареєструватися вчасно?
Податкова донарахує ПДВ на рівні зареєстрованого платника без права на податковий кредит. До цього додадуться штраф 10-25% від суми податку і пеня в разі несвоєчасної сплати.
Як звітувати після реєстрації платником ПДВ?
Базовий період становить місяць, декларацію подають протягом 20 календарних днів після нього, а податок сплачують у наступні 10 днів. ФОП 3 групи може обрати квартальний період, подавши заяву з декларацією за грудень.