
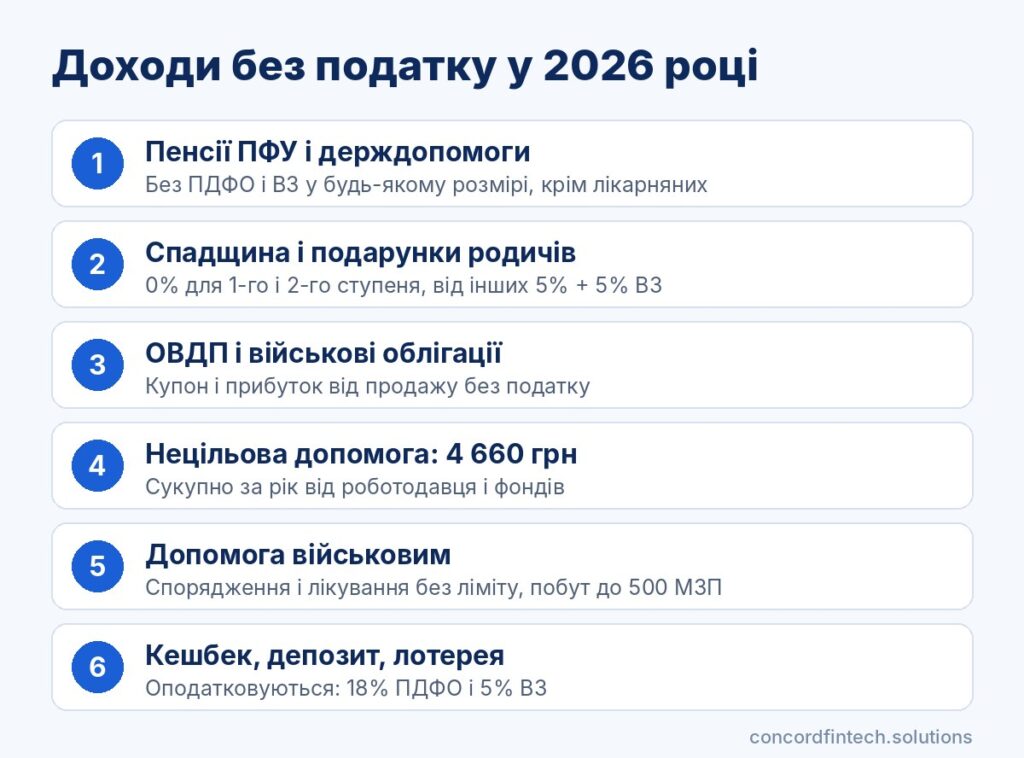
Більшість державних виплат громадянам у 2026 році не оподатковується: пенсії ПФУ, допомоги на дітей і при народженні, допомога ВПО, субсидії, аліменти, дохід від ОВДП, а також спадщина і подарунки від родичів першого і другого ступеня. Звільнення від ПДФО у таких випадках зазвичай означає і звільнення від військового збору. Частина доходів звільнена лише в межах ліміту, як нецільова благодійна допомога до 4 660 грн на рік.
Нижче наведено перелік за статтею 165 ПКУ та суміжними нормами. Окремо пояснено, які доходи помилково вважають неоподатковуваними.
Як ПКУ визначає неоподатковувані доходи
Пункт 165.1 ПКУ і суміжні статті
Перелік доходів, які не включаються до оподатковуваного доходу, міститься в пункті 165.1 Податкового кодексу України. Перелік закритий, тому дохід, якого там немає, за загальним правилом оподатковується 18% ПДФО і 5% військового збору. Частину пільг кодекс розмістив в інших статтях: благодійну допомогу регулює пункт 170.7, продаж житла пункт 172.1, спадщину і подарунки стаття 174.
Різниця між звільненням і нульовою ставкою
Звільнений дохід взагалі не потрапляє до бази оподаткування, і податковий агент нічого з нього не утримує. Нульова ставка формально означає, що дохід оподатковується, але сума податку дорівнює нулю. Так працює спадщина: 0% діє лише для близьких родичів, а для інших спадкоємців ставка 5% ПДФО і 5% ВЗ.
Чи треба декларувати неоподатковувані доходи
Отримання пенсії, допомоги чи аліментів не зобов’язує подавати декларацію. Якщо ж людина подає її з інших причин, неоподатковувані суми показують у рядку 11.3 розділу III.
Соціальні виплати і допомоги від держави
Пенсії і доплати до них
Пенсії, які виплачує Пенсійний фонд України, з 23 травня 2020 року не оподатковуються ПДФО незалежно від розміру, а військовий збір з них не стягують. Окремі правила діють для недержавних пенсійних фондів та іноземних пенсій.
Допомоги при народженні, на дітей, з безробіття
Підпункт 165.1.1 звільняє від податку практично всі державні соціальні допомоги і компенсації. До основних виплат без податку належать:
- пенсії ПФУ, індексації і доплати до них;
- допомога при народженні та інші допомоги сім’ям з дітьми;
- допомога по вагітності та пологах;
- допомога на проживання ВПО;
- субсидії і пільги на комунальні послуги;
- допомога по безробіттю і малозабезпеченим сім’ям.
Декретні і допомога ВПО
Декретні не оподатковуються, хоча їх нараховує роботодавець. Натомість лікарняні прямо виключені з пільги і обкладаються 18% ПДФО і 5% ВЗ. Допомога на проживання ВПО 2 000 або 3 000 грн є державною допомогою, тому надходить на картку повністю.
Субсидії і пільги на комунальні
Житлова субсидія і пільги на оплату житлово-комунальних послуг доходом для оподаткування не вважаються. Форма надання, грошима чи знижкою, значення не має.
Сімейні та майнові доходи без податку
Подарунки і спадщина від родичів першого і другого ступеня
Подарунки і спадщина від родичів першого ступеня (батьки, діти, подружжя) і другого ступеня (брати, сестри, баба, дід, онуки) оподатковуються за ставкою 0% (пп. 174.2.1, п. 174.6). Від інших фізосіб подарунок і спадщину обкладають 5% ПДФО і 5% ВЗ. Якщо спадкодавець є нерезидентом, ставка 18% діє для будь-якого спадкоємця.
Аліменти
Аліменти, сплачені за рішенням суду або за добровільним договором у визначеній сумі, звільнені підпунктом 165.1.14. Декларувати їх не треба, а військовий збір з них не утримують.
Продаж житла раз на рік
Дохід від першого за календарний рік продажу квартири, будинку, їх частини або землі в межах норм безоплатної приватизації не оподатковується за пунктом 172.1. Умова: об’єкт у власності понад три роки або отриманий у спадщину, а продавець є резидентом. Так само перший за рік продаж легкового авто, мотоцикла чи мопеда звільнений пунктом 173.2.
Страхові відшкодування
Страхове відшкодування за договором з резидентом, крім страхування життя, не оподатковується, якщо не перевищує фактично заподіяної шкоди (пп. 165.1.27). Різницю понад розмір збитку оподатковують на загальних підставах.
Інвестиційні та фінансові доходи
Доходи від ОВДП і військових облігацій
Купон за ОВДП звільнений підпунктом 165.1.2, а прибуток від продажу чи погашення облігацій підпунктом 165.1.52. Військові облігації є звичайними ОВДП, тому режим для них однаковий: ні ПДФО, ні ВЗ.
Кешбек від банків
Окремої пільги для банківського кешбеку кодекс не містить. За позицією ДПС це дохід, який оподатковується 18% ПДФО і 5% військового збору, а утримує податок банк. Державний «Національний кешбек» мав окреме звільнення, і його з банківським не плутають.
Депозити, виграші і лотереї
Проценти на депозит і залишок картки пільги не мають, банк утримує з них 23%. Виграші в лотерею та азартні ігри також оподатковуються 18% ПДФО і 5% ВЗ. Без податку залишаються негрошові призи переможцям спортивних змагань у межах 25% мінімальної зарплати (пп. 165.1.39).
Виплати військовим, волонтерам і постраждалим від війни
Грошове забезпечення і бойові
Грошове забезпечення і додаткова винагорода військовим не звільнені від податку: з них утримують 18% ПДФО і 1,5% військового збору. Водночас одноразова грошова допомога в разі загибелі чи інвалідності військовослужбовця є державною допомогою і не оподатковується.
Благодійна допомога від волонтерів і фондів
Благодійна допомога УБД і військовослужбовцям не оподатковується в будь-якій сумі, якщо її витрачено на спорядження, ліки, харчування, лікування чи реабілітацію (пп. «а» 170.7.8). Допомога військовим, ВПО та постраждалим від агресії на відновлення майна і побутові потреби за переліком постанови КМУ №653 звільнена в межах 500 мінімальних зарплат на рік. З 16 березня 2025 року Закон №4254-IX поширив ці норми і на натуральну допомогу.
Збори на лікування
Благодійна допомога на оплату лікування в закладах охорони здоров’я України, ліків і реабілітації не оподатковується за пунктом 170.7.2, крім косметичних процедур. Кошти, які волонтер зібрав і передав отримувачу, звільнені для самого волонтера підпунктом 165.1.68.
Компенсації за зруйноване житло
Компенсація за пошкоджене або знищене нерухоме майно, зокрема через програму «єВідновлення», не оподатковується з 1 серпня 2023 року згідно з підпунктом 165.1.66. Оскільки такий дохід не включається до оподатковуваного, подавати через нього декларацію не потрібно.
Ліміти, при перевищенні яких дохід стає оподатковуваним
Нецільова матеріальна допомога понад 4 660 грн
Нецільова благодійна допомога від резидентів, зокрема матеріальна допомога роботодавця, не оподатковується в межах 4 660 грн на рік у 2026 році (пп. 170.7.3). Сума понад нього обкладається 18% ПДФО і 5% ВЗ.
Подарунки від роботодавця і неродичів
Негрошовий подарунок від роботодавця чи іншої юрособи звільнений, якщо його вартість не перевищує 25% мінімальної зарплати, тобто 2 161,75 грн у розрахунку на місяць (пп. 165.1.39). Грошові подарунки від компанії оподатковуються повністю. Подарунок від фізособи, яка не є родичем першого або другого ступеня, обкладається 5% ПДФО і 5% ВЗ з першої гривні.
Стипендії і оплата навчання
Стипендія не оподатковується в межах 4 660 грн на місяць (пп. 165.1.26), а з перевищення утримують податок. Оплата роботодавцем навчання працівника в закладах освіти звільнена в тих самих межах на кожен місяць навчання (пп. 165.1.21). Основні пороги 2026 року такі:
- нецільова благодійна і матеріальна допомога: 4 660 грн на рік;
- стипендія і оплата навчання: 4 660 грн на місяць;
- негрошовий подарунок від юрособи: 2 161,75 грн на місяць;
- допомога військовим і ВПО на побутові потреби: 500 мінімальних зарплат на рік.
| Дохід | Ставка | Умова / ліміт | Норма ПКУ |
|---|---|---|---|
| Пенсія ПФУ | 0% | Будь-який розмір | пп. 164.2.19 (ред. Закону №466-IX) |
| Державні допомоги, субсидії, допомога ВПО | 0% | Крім лікарняних | пп. 165.1.1 |
| Аліменти | 0% | За рішенням суду чи договором | пп. 165.1.14 |
| Спадщина, подарунки від родичів 1-2 ступеня | 0% | Резидент-дарувальник | пп. 174.2.1, 174.6 |
| Подарунок від неродича | 5% + 5% ВЗ | З першої гривні | п. 174.6 |
| Продаж житла | 0% | Раз на рік, понад 3 роки або спадщина | п. 172.1 |
| Продаж авто | 0% | Перший за рік | п. 173.2 |
| Страхове відшкодування | 0% | Не більше збитку, крім страхування життя | пп. 165.1.27 |
| Дохід від ОВДП | 0% | Купон і прибуток від продажу | пп. 165.1.2, 165.1.52 |
| Нецільова благодійна допомога | 0% | До 4 660 грн на рік | пп. 170.7.3 |
| Допомога УБД на спорядження і лікування | 0% | Цільове використання | пп. «а» 170.7.8 |
| Допомога військовим і ВПО на побутові потреби | 0% | До 500 МЗП на рік | пп. «б» 170.7.8 |
| Стипендія | 0% | До 4 660 грн на місяць | пп. 165.1.26 |
| Компенсація за зруйноване житло | 0% | Будь-яка сума | пп. 165.1.66 |
| Кешбек, депозит, лотерея | 18% + 5% ВЗ | Пільги немає | п. 167.1 |
Типові помилки з неоподатковуваними доходами
Лікарняні вважають соцвиплатою без податку
Лікарняні і декретні виплачують з одного фонду, але оподатковуються вони по-різному. Якщо ви бачите утримання 23% з лікарняних, це не помилка бухгалтерії.
Ліміт благодійної допомоги рахують за одним джерелом
Ліміт 4 660 грн діє на всю нецільову допомогу за рік, а не на кожного платника окремо. Якщо роботодавець і фонд дали разом 7 000 грн, з перевищення 2 340 грн належить 23% податків. Неутриману суму отримувач декларує сам до 30 квітня 2027 року.
Збори на особисту картку без реєстрації волонтера
Регулярні надходження від сторонніх людей без статусу волонтера податкова може розцінити як дохід. Тому варто зареєструватися в Реєстрі волонтерів і зберігати звіти про витрати.
Поширені запитання
Чи оподатковується допомога ВПО?
Ні, допомога на проживання ВПО є державною соціальною допомогою і звільнена підпунктом 165.1.1. Її не декларують, а військовий збір з неї не утримують.
Чи треба платити податок з кешбеку?
За позицією ДПС банківський кешбек оподатковується 18% ПДФО і 5% військового збору. Податок утримує банк, тому самостійно декларувати кешбек не потрібно.
Чи оподатковується допомога від волонтерів?
Допомога військовим на спорядження, ліки і лікування не оподатковується в будь-якій сумі, а на побутові потреби в межах 500 мінімальних зарплат на рік. Нецільова допомога звичайним громадянам звільнена лише до 4 660 грн на рік.
Чи потрібно декларувати неоподатковувані доходи?
Ні, якщо інших підстав для декларації немає. Якщо ж декларацію подаєте, неоподатковувані доходи вказують у рядку 11.3, а суми понад ліміти декларують як оподатковуваний дохід.