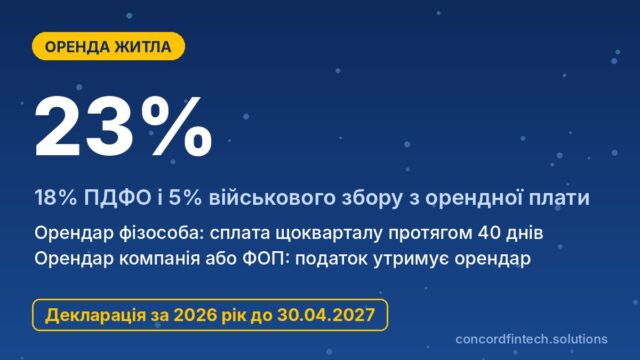

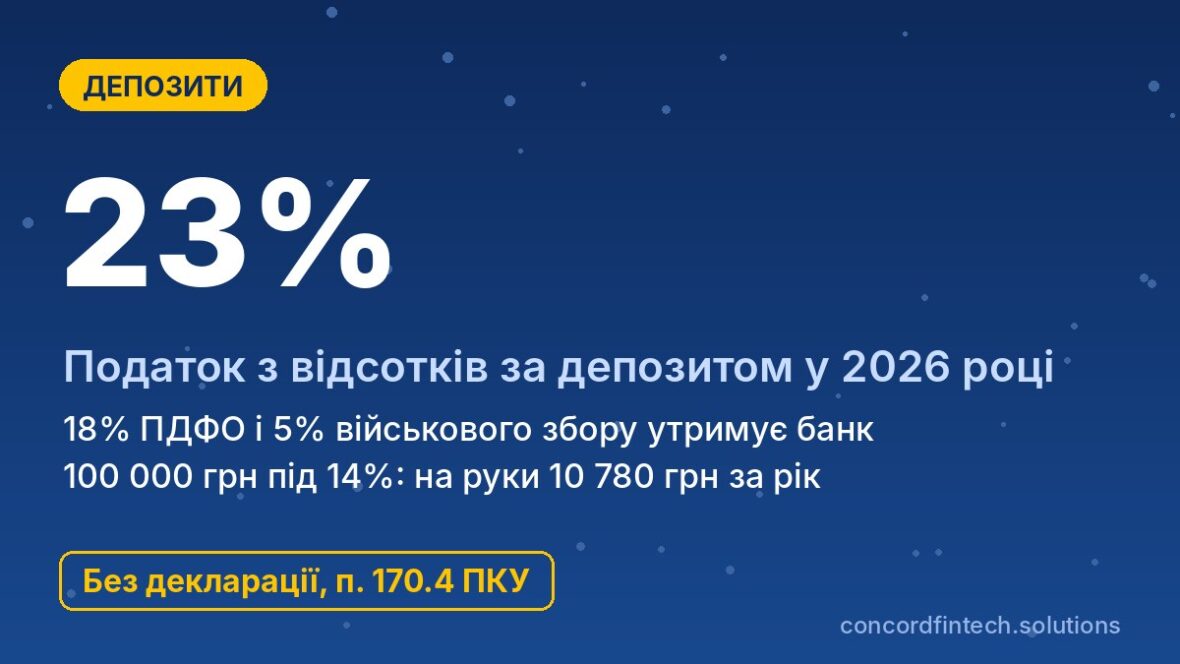
Податок на депозит у 2026 році становить 23% від нарахованих відсотків: 18% податку на доходи фізичних осіб і 5% військового збору. Його утримує сам банк у момент нарахування відсотків, тому вкладник отримує на рахунок уже чисту суму і нічого не декларує. Простіше кажучи, з кожних 100 грн відсотків на руки залишається 77 грн.
Ті самі правила діють для валютних вкладів, ощадних рахунків, відсотків на залишок картки і депозитних сертифікатів. Нижче пояснено, як порахувати чистий дохід за будь-якою ставкою, як працює капіталізація, чи оподатковується кешбек і що робити, якщо банк помилився з утриманням.
Як оподатковуються відсотки за депозитом
Ставка 18% ПДФО і 5% військового збору
Відсотки за вкладом належать до пасивних доходів, і пункт 167.1 Податкового кодексу України встановлює для них ставку ПДФО 18%. З 1 грудня 2024 року військовий збір для таких доходів зріс з 1,5% до 5%, і ця ставка діє протягом усього 2026 року. Разом виходить 23% від суми нарахованих відсотків.
Розмір вкладу, строк договору і кількість депозитів на ставку не впливають. Неоподатковуваного мінімуму для відсотків немає, тож податок утримують навіть з кількох гривень доходу на ощадному рахунку.
Банк як податковий агент
Підпункт 170.4.1 кодексу визначає, що проценти на поточний або депозитний (вкладний) рахунок остаточно оподатковує податковий агент під час їх нарахування. Агентом є банк, який нараховує відсотки, тобто податок утримують у той самий день, коли відсотки з’являються в договорі, а не тоді, коли ви їх знімаєте. Якщо відсотки нараховують щомісяця, податок теж утримують щомісяця.
Утриманий податок банк перераховує до бюджету і звітує про нього в податковому розрахунку. Вкладнику не потрібно нічого сплачувати самостійно чи повідомляти податкову про відкриття вкладу.
Валютні депозити і курсова різниця
Відсотки за вкладом у доларах чи євро оподатковуються за тими самими ставками 18% і 5%. Банк утримує податок у валюті вкладу, а для сплати до бюджету перераховує його в гривні за офіційним курсом НБУ на дату нарахування доходу. Наприклад, з 150 доларів відсотків вкладник отримає 115,50 долара, а 34,50 долара піде на податки.
Оподатковуються лише відсотки, а не тіло вкладу. Повернення власних коштів доходом не є, тому зростання курсу долара за час дії депозиту окремого податку не створює.
Реальна дохідність депозиту після податків
Формула: ставка × 0,77
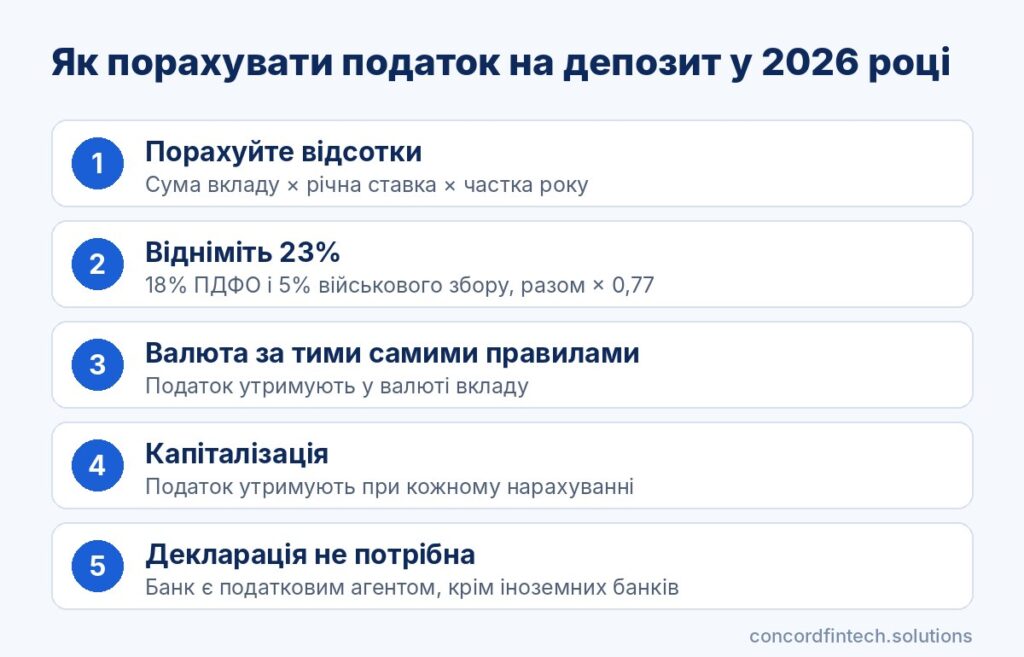
Щоб дізнатися чисту ставку, номінальну ставку з договору множать на 0,77. Депозит під 14% річних після податків дає 10,78%, під 12% дає 9,24%, а валютний вклад під 3% дає 2,31%. Саме цю цифру варто порівнювати, коли обираєте між банками чи іншими способами зберігання грошей.
Розрахунок займає хвилину і не потребує калькулятора банку. Порахувати чистий дохід за депозитом можна за три кроки:
- Помножте суму вкладу на річну ставку і на частку року, наприклад на 6/12 для піврічного депозиту.
- Відніміть від отриманих відсотків 23%, тобто помножте їх на 0,77.
- Порівняйте чистий дохід з інфляцією за той самий період, щоб оцінити реальний приріст.
Приклад: 100 000 грн під 14% на рік
Вкладник розміщує 100 000 грн на 12 місяців під 14% річних із щомісячною виплатою відсотків. За рік банк нарахує 14 000 грн, з яких утримає 2 520 грн ПДФО і 700 грн військового збору. На руки вкладник отримає 10 780 грн, або приблизно 898 грн щомісяця.
Щомісячне нарахування становить 1 166,67 грн, з якого банк утримує 210 грн ПДФО і 58,33 грн збору. Тому в мобільному застосунку щомісяця ви бачите надходження близько 898,33 грн, а не 1 166,67 грн.
Вплив інфляції на реальний дохід
За даними Держстату, річна інфляція у вересні 2026 року становила 10,0%. Якщо ціни зростатимуть у такому темпі й надалі, чистий дохід 10,78% лише трохи випереджає подорожчання, а реальний приріст купівельної спроможності становить близько 0,7% на рік. Депозит у такій ситуації скоріше захищає гроші від знецінення, ніж помітно їх примножує.
Валютні вклади з дохідністю 2-3% до податків від гривневої інфляції не рятують, проте їхній результат залежить ще й від курсу. Тому порівнювати гривневий і валютний депозит лише за ставкою некоректно, бо враховувати треба і податок, і очікувану динаміку курсу.
| Інструмент (приклад) | Номінальна ставка | Податок | Чиста дохідність |
|---|---|---|---|
| Депозит 100 000 грн на 12 місяців, виплата щомісяця | 14% | 23% (3 220 грн) | 10,78% (10 780 грн) |
| Депозит 100 000 грн на 12 місяців з капіталізацією | 14% | 23% | близько 11,33% (11 329 грн) |
| Депозит 5 000 доларів на 12 місяців | 3% | 23% (34,50 долара) | 2,31% (115,50 долара) |
| Відсотки на залишок картки 50 000 грн за місяць | 10% | 23% (95,83 грн) | 7,7% (320,83 грн) |
| ОВДП у гривні | за умовами випуску | 0% | дорівнює номінальній |
Ставки в таблиці наведено як приклад для розрахунку, а не як пропозиції конкретних банків. Фактичні умови перевіряйте в договорі на дату відкриття вкладу.
Капіталізація, сертифікати і доходи без податку
Капіталізація відсотків
За капіталізації відсотки щомісяця додаються до суми вкладу, і наступного місяця нараховуються вже на більшу суму. Податок утримують при кожному нарахуванні, тому до тіла депозиту додається лише чиста частина відсотків. Для 100 000 грн під 14% на рік із щомісячною капіталізацією чистий дохід становитиме близько 11 329 грн замість 10 780 грн за звичайної виплати.
Різниця виникає завдяки складному відсотку, а не через пільгу з податку. Що довший строк і вища ставка, то відчутніший ефект капіталізації.
Депозитні та ощадні сертифікати
Дохід за іменним ощадним (депозитним) сертифікатом банку оподатковується так само, як відсотки за звичайним вкладом. Банк утримує 18% ПДФО і 5% військового збору під час нарахування або виплати доходу, а власник сертифіката отримує чисту суму. Окремо декларувати такий дохід не потрібно.
Доходи, з яких банк податок не утримує
Від податку звільнено дохід від державних облігацій, тобто ОВДП, і це головна податкова відмінність від депозиту. Для вкладника важливо розуміти, які надходження на рахунок оподатковуються, а які ні. Коротко розподіл виглядає так:
- оподатковуються 23%: відсотки за депозитом, ощадним рахунком, залишком на картці та депозитним сертифікатом;
- оподатковуються 23% за позицією ДПС: банківський кешбек за покупки;
- не оподатковуються: повернення тіла вкладу, дохід за ОВДП, зміна гривневої вартості валютного вкладу через курс.
Гарантування вкладів Фондом
Податок не залежить від того, чи гарантований вклад, але для вибору банку це важливо. На час воєнного стану і протягом трьох місяців після його завершення Фонд гарантування вкладів фізичних осіб відшкодовує вклади фізичних осіб у повному обсязі. Після закінчення цього періоду гарантована сума становитиме 600 000 грн на одного вкладника в одному банку.
Відсотки на залишок картки і кешбек
Податок з відсотків на залишок
Багато банків нараховують відсотки на власні кошти на картці або на поточному рахунку. Підпункт 170.4.1 прямо поширюється на проценти за поточним рахунком, тому такий дохід оподатковується тими самими 23%. Наприклад, якщо на залишок 50 000 грн нараховано 416,67 грн за місяць під 10% річних, на картку надійде 320,83 грн.
Чи оподатковується кешбек
Окремої пільги для банківського кешбеку Податковий кодекс не містить. Державна податкова служба у своїх роз’ясненнях вважає повернення частини коштів за покупку доходом фізичної особи, який оподатковується 18% ПДФО і 5% військового збору, а податковим агентом виступає банк. Отже, кешбек, який ви бачите в застосунку, банк має нарахувати з утриманням податку, а самостійно декларувати його не потрібно.
Державна програма «Національний кешбек» стоїть окремо, бо законом її виплати звільнено від ПДФО і військового збору за 2024-2025 роки. Чи продовжено це звільнення на виплати 2026 року, варто перевіряти в актуальних роз’ясненнях ДПС.
Ощадні рахунки і «скарбнички»
Ощадні рахунки, «скарбнички» і «банки» в мобільних застосунках юридично є поточними або вкладними рахунками. Відсотки за ними оподатковуються 23% і утримуються банком при нарахуванні, навіть якщо виплачуються щодня. Тому дохідність, указану в застосунку, завжди варто перемножувати на 0,77.
Декларування і перевірка утриманого податку
Коли декларація не потрібна
Відсотки від українського банку остаточно оподатковуються під час нарахування, тому декларацію про майновий стан і доходи через них подавати не потрібно. Це стосується вкладів у гривні та валюті, відсотків на залишок і сертифікатів. Декларацію подають лише тоді, коли є інші доходи, які підлягають декларуванню.
Інша ситуація з відсотками від іноземного банку, бо там український податковий агент відсутній. Такий дохід потрібно задекларувати і самостійно сплатити 18% ПДФО та 5% військового збору, а декларацію за 2026 рік рекомендуємо подати до 30 квітня 2027 року.
Чому відсотки не видно в ДРФО
Банк звітує про відсотки в податковому розрахунку однією загальною сумою за всіма клієнтами, без зазначення кожної фізичної особи. Тому у відомостях з Державного реєстру фізичних осіб про суми доходів, які можна замовити в Електронному кабінеті, депозитних відсотків зазвичай немає. Це не помилка і не ознака того, що податок не сплачено.
Довідка банку і виправлення помилок
Підтвердити суму нарахованих відсотків і утриманого податку може лише сам банк. Таку довідку або виписку замовляють у відділенні чи застосунку, і вона знадобиться, якщо потрібно підтвердити походження коштів або перевірити розрахунок. Якщо ви помітили, що податок утримано більше за 23% чи з суми, яка не є відсотками, зверніться до банку з письмовою заявою, бо саме податковий агент коригує свої розрахунки.
Найчастіша плутанина виникає при достроковому розірванні вкладу, коли банк перераховує відсотки за нижчою ставкою з договору. У такому разі перевірте, чи скориговано разом із відсотками і суму податку, а в разі незгоди з відповіддю банку можна звернутися до ДПС.
Поширені запитання
Чи утримує банк податок з валютного депозиту?
Так, з відсотків за валютним вкладом банк утримує 18% ПДФО і 5% військового збору у валюті вкладу. Для бюджету суму перераховують у гривні за курсом НБУ на дату нарахування, а курсове зростання тіла вкладу не оподатковується.
Чи треба декларувати дохід від депозиту?
Ні, якщо вклад відкрито в українському банку, бо він остаточно оподатковує відсотки як податковий агент. Декларувати потрібно лише відсотки від іноземних банків, з яких український податок ніхто не утримав.
Що вигідніше: депозит чи ОВДП?
Дохід за ОВДП не оподатковується, тоді як з відсотків за депозитом утримують 23%. Тому порівнювати варто чисту дохідність депозиту, тобто ставку, помножену на 0,77, з дохідністю облігацій, а також враховувати ліквідність і строки кожного інструменту.
Чи оподатковується кешбек?
За позицією ДПС банківський кешбек є доходом і оподатковується 18% ПДФО і 5% військового збору, які утримує банк. Виплати державної програми «Національний кешбек» мали окреме звільнення від податку, тож їх не плутають зі звичайним кешбеком банку.