
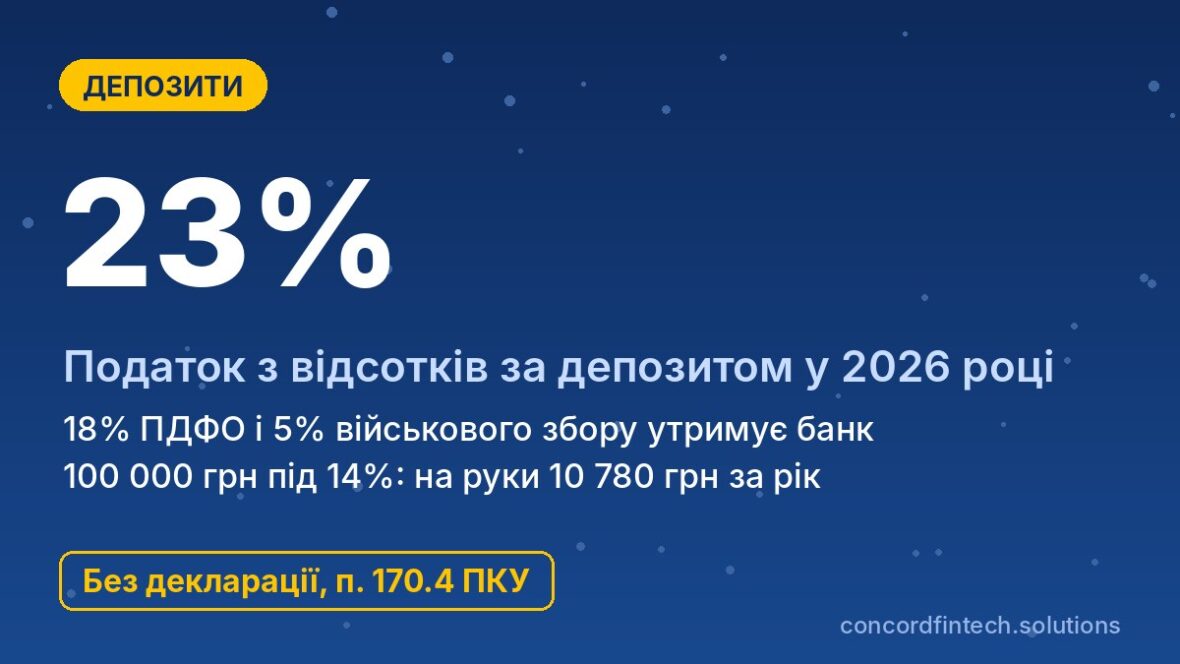
Налог на депозит у 2026 році составляет 23% от начисленных процентов: 18% податку на доходи фізичних осіб и 5% військового збору. Его удерживает сам банк в момент начисления процентов, поэтому вкладчик получает на счёт уже чистую сумму и ничего не декларирует. Проще говоря, с кожних 100 грн відсотків на руки остаётся 77 грн.
Те же правила действуют для валютных вкладов, сберегательных счетов, процентов на остаток карты и депозитных сертификатов. Ниже объяснено, как посчитать чистый доход при любой ставке, как работает капитализация, облагается ли кешбек и что делать, если банк ошибся с удержанием.
Как облагаются проценты по депозиту
Ставка 18% ПДФО и 5% військового збору
Проценты по вкладу относятся к пассивным доходам, и пункт 167.1 Податкового кодексу України устанавливает для них ставку ПДФО 18%. С 1 грудня 2024 року військовий збір для таких доходів вырос с 1,5% до 5%, и эта ставка действует в течение всего 2026 року. В сумме получается 23% от суммы начисленных процентов.
Размер вклада, срок договора и количество депозитов на ставку не влияют. Необлагаемого минимума для процентов нет, поэтому налог удерживают даже с нескольких гривен дохода на сберегательном счёте.
Банк как налоговый агент
Підпункт 170.4.1 кодексу определяет, что проценты на текущий или депозитный (вкладний) счёт окончательно облагает налогом налоговый агент в момент их начисления. Агентом является банк, который начисляет проценты, то есть налог удерживается в тот же день, когда проценты появляются в договоре, а не тогда, когда вы их снимаете. Если проценты начисляются ежемесячно, налог тоже удерживают ежемесячно.
Удержанный налог банк перечисляет в бюджет и отчитывается о нём в налоговом расчёте. Вкладчику не нужно ничего платить самостоятельно или сообщать налоговой об открытии вклада.
Валютные депозиты и курсовая разница
Проценты по вкладу в долларах чи євро облагаются теми же ставками 18% и 5%. Банк удерживает налог в валюте вклада, а для перечисления в бюджет пересчитывает его в гривни по официальному курсу НБУ на дату начисления дохода. Например, з 150 доларів відсотків вкладчик отримает 115,50 долара, а 34,50 долара уйдёт на налоги.
Облагаются только проценты, а не тело вклада. Возврат собственных средств доходом не является, поэтому рост курса доллара за время действия депозита отдельного налога не создаёт.
Реальная доходность депозита после налогов
Формула: ставка × 0,77
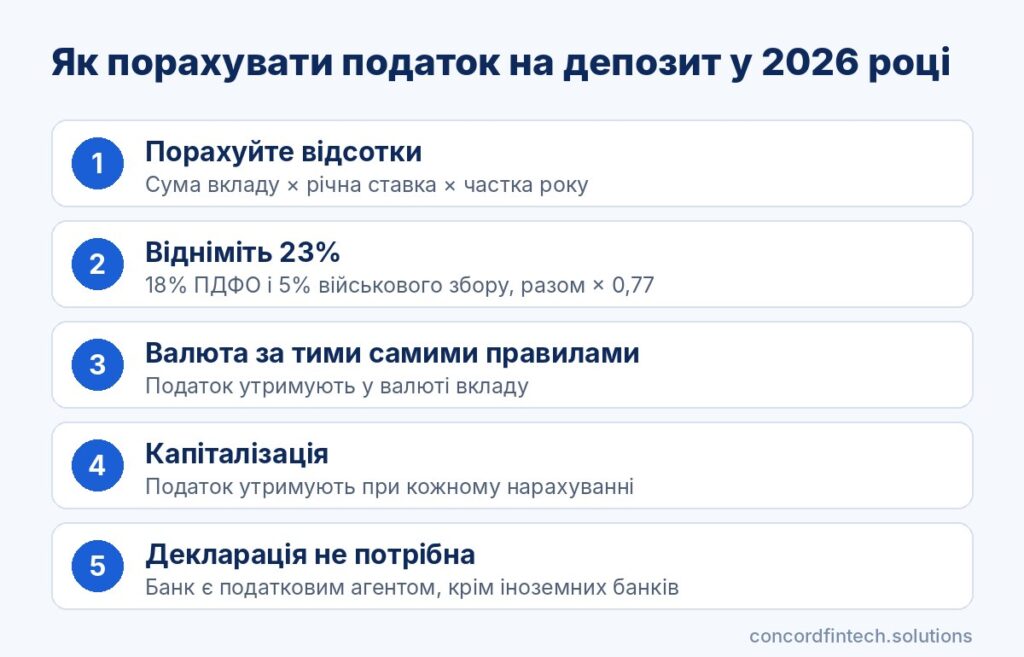
Чтобы узнать чистую ставку, номинальную ставку из договора умножают на 0,77. Депозит под 14% годовых после налогов даёт 10,78%, под 12% даёт 9,24%, а валютный вклад под 3% даёт 2,31%. Именно эту цифру стоит сравнивать, когда выбираете между банками или другими способами хранения денег.
Расчёт занимает минуту и не требует калькулятора банка. Посчитать чистый доход по депозиту можно в три шага:
- Умножьте сумму вклада на годовую ставку и на долю года, например на 6/12 для полугодового депозита.
- Отнимите от полученных процентов 23%, то есть умножьте их на 0,77.
- Сравните чистый доход с инфляцией за тот же период, чтобы оценить реальный прирост.
Пример: 100 000 грн під 14% на рік
Вкладчик размещает 100 000 грн на 12 месяцев под 14% годовых с ежемесячной выплатой процентов. За год банк начислит 14 000 грн, из которых удержит 2 520 грн ПДФО и 700 грн військового збору. На руки вкладчик получит 10 780 грн, или примерно 898 грн в месяц.
Ежемесячное начисление составляет 1 166,67 грн, из которых банк удерживает 210 грн ПДФО и 58,33 грн збора. Поэтому в мобильном приложении ежемесячно вы видите поступление около 898,33 грн, а не 1 166,67 грн.
Влияние инфляции на реальный доход
По данным Держстату, годовая инфляция у вересні 2026 року составляла 10,0%. Если цены будут расти в таком темпе и дальше, чистый доход 10,78% лишь немного опережает подорожание, а реальный прирост покупательной способности составляет около 0,7% в год. Депозит в такой ситуации скорее защищает деньги от обесценения, чем заметно их приумножает.
Валютные вклады с доходностью 2-3% до налогов от гривневой инфляции не спасают, однако их результат зависит ещё и от курса. Поэтому сравнивать гривневый и валютный депозит только по ставке некорректно, потому что нужно учитывать и налог, и ожидаемую динамику курса.
| Инструмент (приклад) | Номінальна ставка | Податок | Чиста дохідність |
|---|---|---|---|
| Депозит 100 000 грн на 12 місяців, виплата щомісяця | 14% | 23% (3 220 грн) | 10,78% (10 780 грн) |
| Депозит 100 000 грн на 12 місяців з капіталізацією | 14% | 23% | близько 11,33% (11 329 грн) |
| Депозит 5 000 доларів на 12 місяців | 3% | 23% (34,50 долара) | 2,31% (115,50 долара) |
| Відсотки на залишок картки 50 000 грн за місяць | 10% | 23% (95,83 грн) | 7,7% (320,83 грн) |
| ОВДП у гривні | за умовами випуску | 0% | дорівнює номінальній |
Ставки в таблице приведены как пример для расчёта, а не как предложения конкретных банков. Фактические условия проверяйте в договоре на дату открытия вклада.
Капитализация, сертификаты и доходы без налога
Капіталізація відсотків
При капитализации проценты ежемесячно добавляются к сумме вклада, и в следующем месяце начисляются уже на большую сумму. Налог удерживают при каждом начислении, поэтому к телу депозита добавляется лишь чистая часть процентов. Для 100 000 грн під 14% на рік із щомісячною капіталізацією чистый доход составит около 11 329 грн вместо 10 780 грн при обычной выплате.
Разница возникает благодаря сложному проценту, а не из‑за налоговой льготы. Чем длиннее срок и выше ставка, тем ощутимее эффект капитализации.
Депозитні та ощадні сертифікати
Доход по именным ощадным (депозитным) сертификатам банка облагается так же, как проценты по обычному вкладу. Банк удерживает 18% ПДФО и 5% військового збору при начислении или выплате дохода, а владелец сертификата получает чистую сумму. Отдельно декларировать такой доход не нужно.
Доходи, з яких банк податок не утримує
От налога освобождён доход от государственных облигаций, то есть ОВДП, и это главное налоговое отличие от депозита. Для вкладчика важно понимать, какие поступления на счёт облагаются, а какие нет. Коротко распределение выглядит так:
- облагаются 23%: проценты по депозиту, сберегательному счёту, остатком на карте и депозитному сертификату;
- облагаются 23% по позиции ДПС: банковский кешбек за покупки;
- не облагаются: возврат тела вклада, доход за ОВДП, изменение гривневой стоимости валютного вклада через курс.
Гарантування вкладів Фондом
Налог не зависит от того, гарантирован вклад или нет, но для выбора банка это важно. На время военного состояния и в течение трёх месяцев после его завершения Фонд гарантування вкладів фізичних осіб возмещает вклады физических лиц в полном объёме. После окончания этого периода гарантированная сумма составит 600 000 грн на одного вкладчика в одном банке.
Проценты на остаток карты и кешбек
Налог с процентов на остаток
Многие банки начисляют проценты на собственные средства на карте или на текущем счёте. Підпункт 170.4.1 прямо распространяется на проценты по текущему счёту, поэтому такой доход облагается теми же 23%. Например, если на остаток 50 000 грн начислено 416,67 грн за месяц под 10% годовых, на карту поступит 320,83 грн.
Облагается ли кешбек
Отдельной льготы для банковского кешбека Налоговый кодекс не содержит. Державна податкова служба в своих разъяснениях считает возврат части средств за покупку доходом физического лица, который облагается 18% ПДФО и 5% військового збору, а налоговым агентом выступает банк. Следовательно, кешбек, который вы видите в приложении, банк должен начислить с удержанием налога, а самостоятельно декларировать его не нужно.
Державная программа «Національний кешбек» стоит отдельно, потому что законом её выплаты были освобождены от ПДФО и військового збору за 2024-2025 роки. Продлено ли это освобождение на выплаты 2026 року, стоит проверять в актуальных разъяснениях ДПС.
Сберегательные счёта и «копилки»
Сберегательные счета, «копилки» и «банки» в мобильных приложениях юридически являются текущими или вкладными счётами. Проценты по ним облагаются 23% и удерживаются банком при начислении, даже если выплачиваются ежедневно. Поэтому доходность, указанную в приложении, всегда стоит умножать на 0,77.
Декларирование и проверка удержанного налога
Когда декларация не нужна
Проценты от украинского банка окончательно облагаются при начислении, поэтому декларацию о имущественном состоянии и доходах из‑за них подавать не нужно. Это касается вкладов в гривні та валюті, процентов на остаток и сертификатов. Декларацию подают лишь тогда, когда есть другие доходы, которые подлежат декларированию.
Другая ситуация с процентами от иностранного банка, потому что там украинский налоговый агент отсутствует. Такой доход нужно задекларировать и самостоятельно уплатить 18% ПДФО та 5% військового збору, а декларацию за 2026 рік рекомендуем подать до 30 квітня 2027 року.
Почему проценты не видны в ДРФО
Банк отчитывается о процентах в налоговом расчёте одной общей суммой по всем клиентам, без указания каждой физической особы. Поэтому в сведениях из Державного реєстру фізичних осіб о суммах доходов, которые можно заказать в Електронному кабінеті, депозитных процентов обычно нет. Это не ошибка и не признак того, что налог не уплачен.
Справка банка и исправление ошибок
Подтвердить сумму начисленных процентов и удержанного налога может только сам банк. Такую справку или выписку заказывают в отделении или в приложении, и она понадобится, если нужно подтвердить происхождение средств или проверить расчёт. Если вы заметили, что налог удержан более чем 23% или с суммы, которая не является процентами, обратитесь в банк с письменным заявлением, потому что именно налоговый агент корректирует свои расчёты.
Чаще всего путаница возникает при досрочном расторжении вклада, когда банк перерасчитывает проценты по более низкой ставке из договора. В таком случае проверьте, скорректирована ли вместе с процентами и сумма налога, а в случае несогласия с ответом банка можно обратиться в ДПС.
Частые вопросы
Удерживает ли банк налог с валютного депозита?
Да, с процентов по валютному вкладу банк удерживает 18% ПДФО и 5% військового збору у валюті вкладу. Для бюджета сумму перечисляют в гривни за курсом НБУ на дату начисления, а курсовой рост тела вклада не облагается налогом.
Нужно ли декларировать доход от депозита?
Нет, если вклад открыт в украинском банке, потому что он окончательно облагает проценты как налоговый агент. Декларировать нужно только проценты от иностранных банков, с которых украинский налог никто не удержал.
Что выгоднее: депозит или ОВДП?
Доход по ОВДП не облагается налогом, тогда как с процентов по депозиту удерживают 23%. Поэтому сравнивать стоит чистую доходность депозита, то есть ставку, умноженную на 0,77, с доходностью облигаций, а также учитывать ликвидность и сроки каждого инструмента.
Облагается ли кешбек?
По позиции ДПС банковский кешбек является доходом и облагается 18% ПДФО и 5% військового збору, которые удерживает банк. Выплаты государственной программы «Національний кешбек» имели отдельное освобождение от налога, поэтому их не путают с обычным кешбеком банка.