
Пенсия, которую выплачивает Пенсійний фонд України, в 2026 году не облагается: з 23 травня 2020 року с неё не удерживают ПДФО независимо от размера, а военный сбор с пенсий ПФУ также не взимают. Это касается как обычных пенсий по возрасту, так и пенсий за выслугу лет и так называемых спецпенсий.
В то же время пенсионер не освобожден от налогов полностью. Зарплата, арендная плата, проценты по депозиту, часть выплат из недержавного пенсионного фонда и пенсия из-за границы имеют свои правила. Ниже разбираем каждый вид дохода, льготы, доступные пенсионерам, и распространённые мифы.
Пенсия от ПФУ: взимается ли налог
Отсутствие ПДФО
Пенсии из Пенсійний фонд України та бюджету, включая индексацию, доплаты и надбавки, не входят в налогооблагаемый доход по подпункту 165.1.1 Налогового кодекса. ПФУ начисляет пенсию и переводит её на карту или через Укрпошту полностью, без каких-либо удержаний в пользу бюджета. Размер пенсии значения не имеет: максимальная выплата 25 950 грн также поступает без налога.
Отсутствие военного сбора
Военный сбор начисляют на ту же базу, что и ПДФО. Поскольку пенсия ПФУ в налогооблагаемый доход не входит, ставка 5% к ней не применяется. Так же сбор не удерживают с индексации, надбавок и доплат к пенсии.
История вопроса: Закон № 466-IX
Ранее подпункт 164.2.19 ПКУ позволял облагать налогом часть больших пенсий: с 2016 года удерживали 18% с суммы, которая превышала десять прожиточных минимумов для нетрудоспособных. Решением Конституционного Суда № 1-р/2018 від 27 лютого 2018 року такое налогообложение признали неконституционным. Окончательно норму исключил Закон № 466-IX, и с 23 травня 2020 року налог с пенсий ПФУ не взимают вовсе.
Другие доходы пенсионера: что облагается налогом
Зарплата работающего пенсионера
Пенсионный возраст не даёт льгот относительно зарплаты. Работодатель удерживает 18% ПДФО и 5% военного сбора, то есть работник получает на руки 77% начисленной суммы. ЄСВ 22% работодатель платит за свой счёт, а сам пенсионер с зарплаты его не платит, однако эти взносы дают право на перерасчёт пенсии за новый стаж.
Аренда и продажа недвижимости
Доход от сдачи квартиры в аренду облагается 18% ПДФО и 5% ВЗ. Если арендатор - компания или ФОП, налог удерживает он, а если физлицо, владелец платит налог самостоятельно ежеквартально в течение 40 дней после конца квартала и подаёт годовую декларацию. Закон № 4903-IX о ставке 5% для аренды состоянием на середину жовтня 2026 року не подписан, поэтому до вступления его в силу действует ставка 18%.
Первый за год продажа жилья, которое было в собственности более трёх лет или получено в наследство, не облагается налогом. Вторая продажа за год или продажа объекта, которым владели менее трёх лет, облагается 5% ПДФО и 5% ВЗ, которые уплачивают до нотариального удостоверения договора.
Депозиты и страховые выплаты
Проценты по депозиту и на остаток карты облагаются в целом 23%, и банк удерживает налог сам. Без налога остаётся только доход от ОВДП, в том числе военных облигаций. Страховая выплата от резидента-страховщика при дожитии до срока, определённого договором страхования жизни, в налогооблагаемый доход не входит, однако в случае досрочного расторжения договора налогообложение зависит от условий, поэтому его стоит уточнить у страховщика.
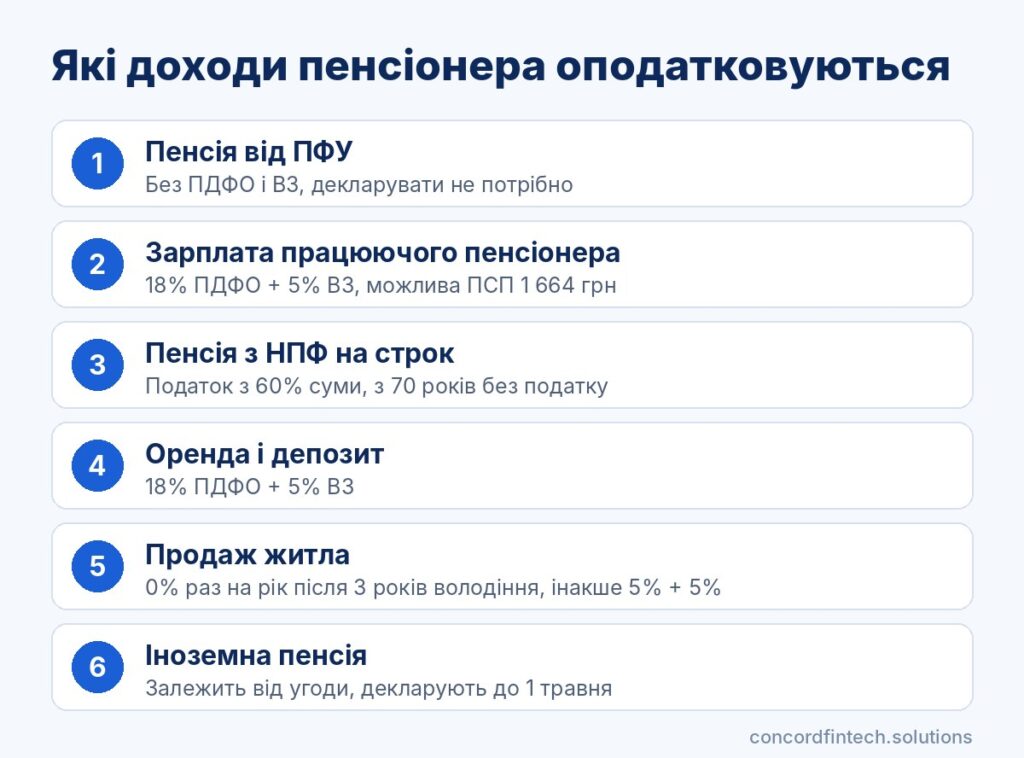
| Вид дохода | ПДФО | ВЗ | Примечание |
|---|---|---|---|
| Пенсія від ПФУ | 0% | 0% | З 23.05.2020 незалежно від розміру |
| Зарплата | 18% | 5% | Утримує роботодавець, можлива ПСП |
| Пенсія з НПФ на визначений строк | 18% з 60% суми | 5% з 60% суми | Без податку з 70 років або при І групі інвалідності |
| Оренда житла | 18% | 5% | Сплачує орендар-агент або сам власник |
| Продаж житла | 0% або 5% | 0% або 5% | 0% при першому за рік продажу після 3 років володіння |
| Депозит | 18% | 5% | Утримує банк |
| Іноземна пенсія | 18% або 0% | 5% або 0% | Залежить від угоди про уникнення подвійного оподаткування |
Налогообложение выплат из НПФ
Общие правила
Выплаты из недержавного пенсионного фонда не являются пенсией ПФУ, поэтому освобождение по подпункту 165.1.1 на них не распространяется. Для пенсии на определённый срок пункт 170.8 ПКУ освобождает от налога 40% каждой выплаты, а остальная часть 60% облагается 18% ПДФО и 5% ВЗ. Налог удерживает и уплачивает администратор фонда, поэтому декларацию по таким выплатам подавать не нужно.
Льготы
Полностью освобождены от налога выплаты участникам, которым исполнилось 70 років, лицам с инвалидностью І группы и детям до 18 років. Наследники первого и второго степеней родства получают средства умершего участника без налога, а другие наследники платят 5%. Единовременные выплаты имеют свои правила, поэтому перед заявлением стоит уточнить расчёт у администратора.
Пример
Пенсионерке 66 років, и она получает из НПФ 5 000 грн в месяц. Налогооблагаемая база составляет 60%, то есть 3 000 грн, с которой удерживают 540 грн ПДФО и 150 грн ВЗ, а на счёт поступает 4 310 грн. После 70-річчя те же 5 000 грн она будет получать полностью.
Пенсии из‑за границы
Декларирование
Налоговый резидент Украины обязан декларировать иностранные доходы, и пенсия здесь не исключение. Пенсию, полученную в 2026 году, вносят в декларацию о имущественном состоянии и доходах, которую подают до 1 травня 2027 року (рекомендуем до 30 квітня), а налог уплачивают до 31 липня 2027 року. Если человек постоянно живёт за границей и утратил украинское резидентство, иностранная пенсия в Украине не декларируется.
Избежание двойного налогообложения
По подпункту «е» 165.1.1 ПКУ иностранная пенсия не облагается в Украине, если международное соглашение, ратифицированное Верховной Радой, предусматривает, что она не облагается или облагается только в стране выплаты. Если же соглашение оставляет право налогообложения Украине, пенсия облагается 18% ПДФО и 5% ВЗ. Налог, уплаченный за границей, можно зачесть в счёт ПДФО по справке иностранного налогового органа, но военный сбор соглашения не охватывают.
Валюта
Пенсию в иностранной валюте пересчитывают в гривну по официальному курсу НБУ на дату её начисления. Поэтому для декларации стоит сохранять выписки с датами и суммами каждой выплаты. Если выплаты поступали ежемесячно, каждую переводят по курсу своего дня.
Льготы для пенсионеров: ПСП, налоговая скидка и имущественные налоги
Податковая социальная пільга
Работающий пенсионер имеет право на ПСП наравне с другими работниками, потому что получение пенсии этому не мешает. В 2026 году льгота составляет 1 664 грн, если зарплата не превышает 4 660 грн, и применяется только у одного работодателя по письменному заявлению. К самой пенсии ПСП не применяют, поскольку с неё налога и так нет.
Налоговая скидка
Налоговая скидка возвращает часть уплаченного ПДФО с зарплаты, например за обучение, взносы в НПФ или страхование жизни. Пенсионер, который имеет только пенсию, скидкой воспользоваться не может, потому что не платил налог. Возвращают только 18% ПДФО, а военный сбор не возвращают, и заявление за 2026 год можно подать до 31 грудня 2027 року.
Налог на недвижимость и земельный налог
Отдельной общенациональной льготы по налогу на недвижимость для пенсионеров нет, однако действует общее для всех уменьшение базы на 60 кв. м для квартиры и 120 кв. м для дома. Местные советы могут дополнительно освобождать пенсионеров с низкими доходами, поэтому решение стоит проверить на сайте общины. От земельного налога пенсионеры по возрасту освобождены за статтею 281 ПКУ в пределах норм: до 0,10 га под дом в городе, 0,25 га в селе, 0,12 га для садоводства и 2 га для личного сельскохозяйственного хозяйства.
Мифы об налогообложении пенсий
Налог с пенсий свыше 3 минимальных зарплат
Это представление тянется с 2015 года, когда налог действительно взимали с части пенсии свыше трёх минимальных зарплат. Позже порог изменили, а с 2020 года норму подпункту 164.2.19 исключили полностью. Наиболее распространённые устаревшие представления выглядят так:
- большие пенсии облагаются 18% ПДФО;
- с пенсии удерживают военный сбор;
- пенсию нужно ежегодно декларировать;
- работающий пенсионер теряет право на ПСП;
- военные и спецпенсии облагаются отдельно.
Военный сбор с пенсии
Повышение ставки ВЗ до 5% с 1 грудня 2024 року на пенсии не повлияло. Сбор удерживают с зарплаты, аренды, депозитов, но не с выплат ПФУ. Если пенсионер видит удержание в своей выписке, чаще всего это возврат переплаты пенсии или исполнительное производство, а не налог.
Налог на спецпенсии
Пенсии судей, прокуроров, госслужащих и военных также освобождены от ПДФО и ВЗ. Их размер ограничен лишь предельным максимумом, установленным пенсионным законодательством, но это не налог.
Как вернуть неправомерно удержанный налог
Обращение в ПФУ
Если в расчёте пенсии вы видите непонятное удержание, сначала подайте заявление в территориальный орган ПФУ через портал фонду или сервисный центр. Фонд обязан объяснить основание и, если удержание ошибочно, вернуть средства.
Обращение в ДПС
Излишне уплаченный налог, в том числе с выплаты НПФ или депозита, возвращают по заявлению в ДПС или через годовую декларацию. Срок на возврат составляет 1095 дней со дня уплаты. К заявлению добавляют справку налогового агента или выписку з Електронного кабінету, которая подтверждает удержание.
Суд
Если ПФУ или ДПС отказали, решение можно оспорить в административном суде в течение шести месяцев со дня, когда человек узнал о нарушении. Иск подают по месту проживания пенсионера или по месту нахождения ответчика. Перед иском стоит собрать письменный отказ органа, расчёт пенсии и банковские выписки.
Часто задаваемые вопросы
Нужно ли декларировать пенсию?
Пенсию от ПФУ декларировать не нужно, потому что она не облагается. Декларацию подают только тогда, когда есть другие доходы без налогового агента, например аренда от физлица или иностранная пенсия.
Платит ли налоги пенсионер‑ФОП?
Пенсионер‑ФОП платит единый налог и военный сбор на общих основаниях, льготы здесь нет. Зато от ЄСВ за себя он освобождён, если получает пенсию по возрасту, по инвалидности или за выслугу лет.
Облагается ли пенсия из Польши?
Ответ зависит от статьи о пенсиях в Конвенции между Украиной и Польшей и от вида пенсии. Если право налогообложения принадлежит Украине, резидент декларирует пенсию и платит 18% ПДФО с зачётом польского налога и 5% ВЗ, поэтому стоит получить индивидуальную консультацию в ДПС.