
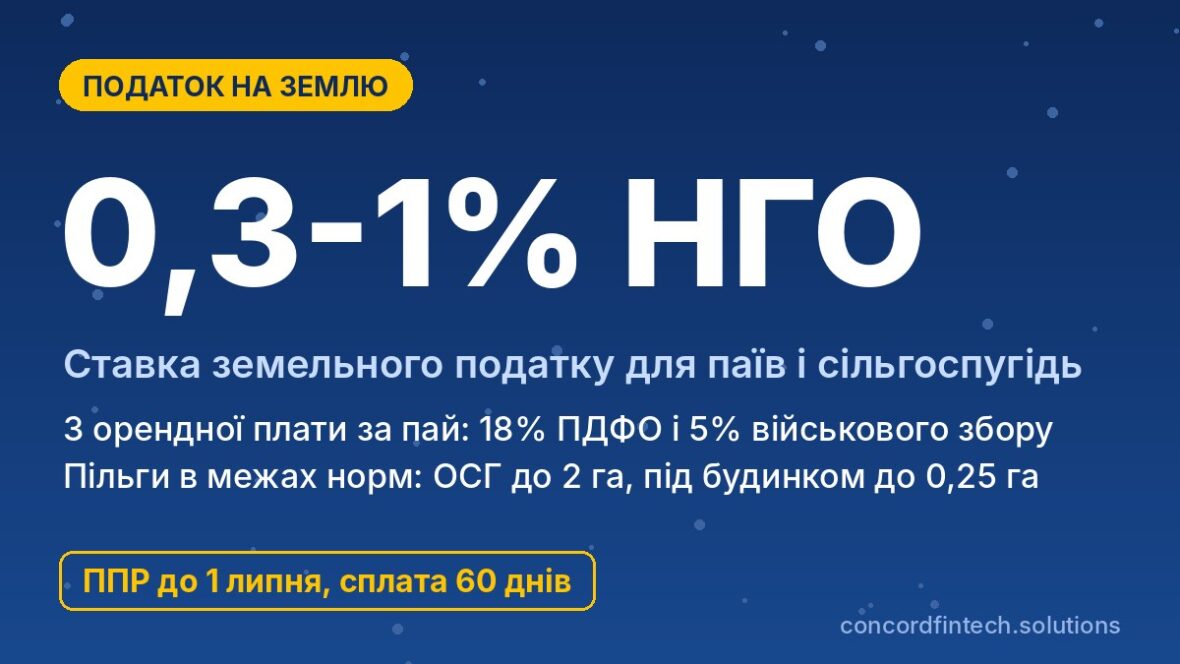
Налог на землю для физических лиц состоит из двух разных платежей, которые часто путают. Владелец участка или пая ежегодно уплачивает земельный налог от нормативной денежной оценки (НГО) по ставке, которую устанавливает громада: для сельскохозяйственных угодий от 0,3% до 1% НГО, для других земель — до 3%. Если же пай сдан в аренду, с арендной платы отдельно удерживают 18% ПДФО и 5% ВЗ, и это делает сам арендатор как налоговый агент.
Декларацию по земельному налогу граждане не подают, потому что сумму начисляет налоговая и направляет налоговое уведомление-решение до 1 июля текущего года. Ниже объяснено, кто является плательщиком, как считать налог от НГО, какие льготы действуют для пенсионеров, людей с инвалидностью и ветеранов и почему на паи эти льготы обычно не распространяются.
Кто платит земельный налог
Владельцы земельных участков
Согласно статье 269 Податкового кодексу України, плательщиками земельного налога являются владельцы земельных участков и земельных долей (паев). Обязанность возникает с дня государственной регистрации права собственности и не зависит от того, обрабатывает ли человек землю сам, сдает её в аренду или вообще не использует. Поэтому владелец пая, переданного агрофирме, остаётся плательщиком земельного налога, если договор не перекладывает компенсацию этого платежа на арендатора.
Землепользователи
Кроме владельцев, налог платят постоянные землепользователи, то есть лица, которым участок предоставлен в постоянное пользование. Арендаторы государственной или коммунальной земли земельный налог не платят, вместо этого они вносят арендную плату по договору с громадой.
Льготные категории
Часть граждан освобождена от налога полностью, но только в пределах установленных норм площади. Льгота действует на один участок каждого вида использования, а площадь свыше нормы облагается на общих основаниях. Подробный перечень льготников и предельных размеров приведён ниже в отдельном разделе.
Ставки и нормативная денежная оценка
Ставки для разных категорий земли
Статьёй 274 ПКУ установлены предельные ставки для участков, НГО которых проведена. Общий максимум составляет 3% НГО, для сельскохозяйственных угодий ставка должна быть не менее 0,3% и не более 1%, для земель общего пользования до 1%, а для лесных земель до 0,1%. Если НГО не проведена, по статье 277 налог считают от НГО единицы площади рели по области, и ставка не может превышать 5%.
| Категория земли | Ставка от НГО | Льгота по статье 281 |
|---|---|---|
| Пашня, сенокосы, пастбища, паи | 0,3-1% | Только участок для ОСГ до 2 га, на паи не распространяется |
| Приусадебный участок под домом | до 3% | 0,25 га в селе, 0,15 га в посёлке, 0,10 га в городе |
| Садовый, дачный, гаражный участок | до 3% | 0,12 га, 0,10 га и 0,01 га соответственно |
| Лесные земли | до 0,1% | Отдельной нормы нет |
| Участки без НГО | до 5% НГО пашни по области | Те же нормы площади |
Как узнать НГО
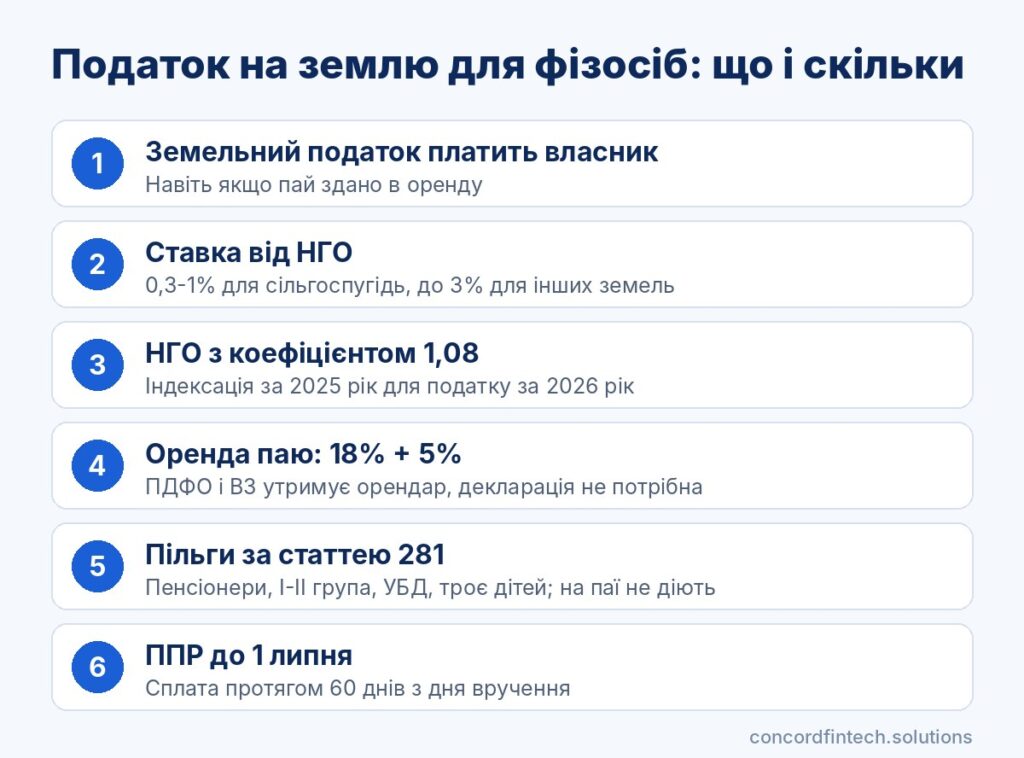
Нормативную денежную оценку участка указано в выписке из технической документации по НГО, которую можно заказать онлайн через сервисы Держгеокадастру или в ЦНАП. Для оценок, проведённых ранее, ежегодно применяют коэффициент индексации по статье 289 ПКУ. За 2025 год он составляет 1,08 для всех категорий земель, поэтому именно с ним считают налог за 2026 год.
Решение громады
Конкретную ставку в пределах кодекса определяет сельский, поселковый или городской совет отдельно для каждой категории земель. Решение публикуют на сайте совета, а сводные данные по громадам публикует Державна податкова служба.
Для пая площадью 3,2 га с НГО 30 000 грн за гектар с учётом коэффициента 1,08 оценка составляет 103 680 грн. При ставке 0,3% налог равен 311,04 грн в год, при 0,5% будет 518,40 грн, а при максимальной ставке 1% сумма достигнет 1 036,80 грн.
Налогообложение арендной платы за пай
Арендатор как налоговый агент
В соответствии с подпунктом 170.1.1 ПКУ, налоговым агентом арендодателя по доходу от аренды сельскохозяйственной земли, пая или имущественного пая является арендатор. Он начисляет налог, удерживает его с арендной платы и перечисляет в бюджет по месту расположения участка. Поэтому владелец пая, который сдал землю предприятию или ФОП, декларацию о доходах по этому доходу не подаёт.
Иная ситуация возникает, когда арендатор — обычное физическое лицо без статуса предпринимателя. Тогда владелец пая сам уплачивает ПДФО ежеквартально в течение 40 календарных дней после конца квартала и отражает доход в годовой декларации.
18% ПДФО и 5% ВЗ
Арендная плата облагается ПДФО по ставке 18% и военным сбором 5%. Налоговой базой является сумма по договору, но не меньше минимальной арендной платы, которая по Указу Президента №92/2002 составляет 3% НГО. Принятый 9 июня 2026 года закон №4903-IX со ставкой 5% для части арендных доходов по состоянию на середину октября 2026 года не подписан, поэтому для паев действует ставка 18%.
Сумму, которую получит владелец пая, легко проверить самостоятельно. Расчёт выполняют в следующем порядке:
- Определите годовую арендную плату по договору, например 8 000 грн.
- Проверьте минимум: 3% от НГО 103 680 грн составляет 3 110,40 грн, поэтому договорная сумма больше.
- Вычислите ПДФО: 8 000 × 18% = 1 440 грн.
- Вычислите военный сбор: 8 000 × 5% = 400 грн.
- Вычтите налоги: на руки владелец получит 6 160 грн.
Натуральная арендная плата
Часто арендную плату выдают зерном, маслом или другой продукцией. Такая выплата тоже является доходом, а стоимость продукции определяют по ценам, указанным в договоре или ведомости выдачи. Для негрошовых доходов ПКУ предусматривает натуральный коэффициент по пункту 164.5, поэтому база ПДФО может быть выше стоимости продукции, а расчёт налога стоит попросить у арендатора.
Льготы по земельному налогу
Пенсионеры и люди с инвалидностью
Пункт 281.1 ПКУ освобождает от уплаты налога несколько категорий граждан. Чтобы льготу учли в уведомлении-решении, налоговая должна знать о статусе владельца, поэтому подтверждающие документы лучше подать заранее. От налога освобождены:
- лица с инвалидностью первой и второй группы;
- физические лица, которые воспитывают трёх и более детей в возрасте до 18 лет;
- пенсионеры по возрасту;
- ветераны войны, в том числе участники боевых действий, и лица, на которых распространяется Закон «Про статус ветеранів війни, гарантії їх соціального захисту»;
- лица, которые пострадали вследствие Чернобыльской катастрофы.
Пункт 281.3 дополнительно освобождает владельцев земли и паев на период, когда их передано в аренду плательщику единого налога четвёртой группы. Громада также может установить собственные льготы, поэтому решение совета стоит проверить.
Участки под жильём
Для участков под жилым домом, хозяйственными постройками и сооружениями льгота действует в пределах 0,25 га в селах, 0,15 га в посёлках и 0,10 га в городах. Пенсионер с приусадебным участком 0,30 га в селе платит налог лишь за 0,05 га. Если же участок расположен на временно оккупированной территории или в зоне активных боевых действий по Переліку Мінрозвитку, плата за землю по пункту 69.14 переходных положений ПКУ не начисляется за соответствующие месяцы до прекращения военного положения.
Нормы безоплатной передачи
Льгота по пункту 281.2 распространяется на один участок по каждому виду использования: для личного селянского хозяйства до 2 га, для садоводства до 0,12 га, для дачного строительства до 0,10 га, для гаража до 0,01 га. Участки, образованные из паев для товарного сельскохозяйственного производства, в этот перечень не входят, поэтому пенсионер платит налог за пай на общих основаниях. Если льготник имеет несколько участков одного вида, до 1 мая он подаёт в налоговую заявление о выборе участка, на который применяется льгота.
Уплата и отчётность
Налоговое уведомление-решение до 1 июля
По пункту 286.5 ПКУ налог для граждан рассчитывает налоговая по месту расположения участка на основании данных Державного земельного кадастру. Налоговое уведомление-решение направляют до 1 июля текущего года, то есть налог за 2026 год должны были начислить до 1 июля 2026 года.
Оплата в течение 60 дней
Налог уплачивают в течение 60 дней со дня вручения уведомления-решения. Если налоговая не прислала документ вовремя, пункт 287.9 ПКУ освобождает гражданина от ответственности за просрочку. Оплатить можно по реквизитам из ППР в банке или через Електронний кабінет платника.
Сверка данных о площади и НГО участка
Если в уведомлении указана неверная площадь, оценка или не учтена льгота, подайте заявление о сверке в налоговую с выпиской об НГО и документами о праве собственности. После проверки налоговая направляет новое уведомление-решение, а предыдущее отменяется. Если сверка не помогла, ППР можно оспорить в административном порядке в течение 10 рабочих дней со дня получения.
Чаще всего ошибки возникают из-за устаревшей НГО, неучтённого коэффициента или дублирования участков в кадастре. Также владельцы паев нередко не проверяют, перечислил ли арендатор удержанные налоги, хотя эти данные видны в ведомостях о доходах в Електронному кабінеті.
Распространённые вопросы
Платят ли налог за пай, переданный в аренду?
Да, владелец пая остаётся плательщиком земельного налога, даже если землю обрабатывает арендатор. Часто договор предусматривает, что арендатор компенсирует эту сумму, но юридически ППР поступает владельцу. Исключением является аренда плательщику единого налога четвёртой группы, когда владелец освобождён от земельного налога.
Как узнать НГО участка?
НГО указано в выписке из технической документации по нормативной денежной оценке, которую заказывают через сервисы Держгеокадастру или в ЦНАП. Для старых оценок нужно учитывать коэффициенты индексации за каждый последующий год, в частности 1,08 за 2025 год. Ту же сумму налоговая использует в уведомлении-решении.
Есть ли льготы для пенсионеров?
Да, пенсионеры по возрасту освобождены от налога в пределах норм статьи 281: до 2 га для личного селянского хозяйства и до 0,25 га под домом в селе. На паи для товарного сельскохозяйственного производства эта льгота не распространяется. Громада может установить дополнительные льготы своим решением.
Что делать, если арендатор не платит налог?
Обязанность удержать и уплатить ПДФО и военный сбор с арендной платы лежит на арендаторе как налоговом агенте, и за нарушение отвечает он. Проверить, подавал ли арендатор сведения о вашем доходе, можно в Електронному кабінеті, а в случае расхождений стоит обратиться в налоговую. Если арендатор систематически не вносит саму арендную плату, статья 141 Земельного кодексу даёт основание прекратить право пользования землёй через суд.